Les actions baissent-elles quand les taux obligataires montent ? 20 flambées de taux depuis 1963
Depuis 1963, le taux du Trésor américain à 10 ans a pris 1 point ou plus en un an à 20 reprises. Le S&P 500 a baissé sur l’année dans 7 cas, tous avec une inflation de 3 % ou plus ; sous 3 % d’inflation, il a monté à chaque fois. Aujourd’hui : taux +1,02 point, inflation 3,4 %.

· 8 min
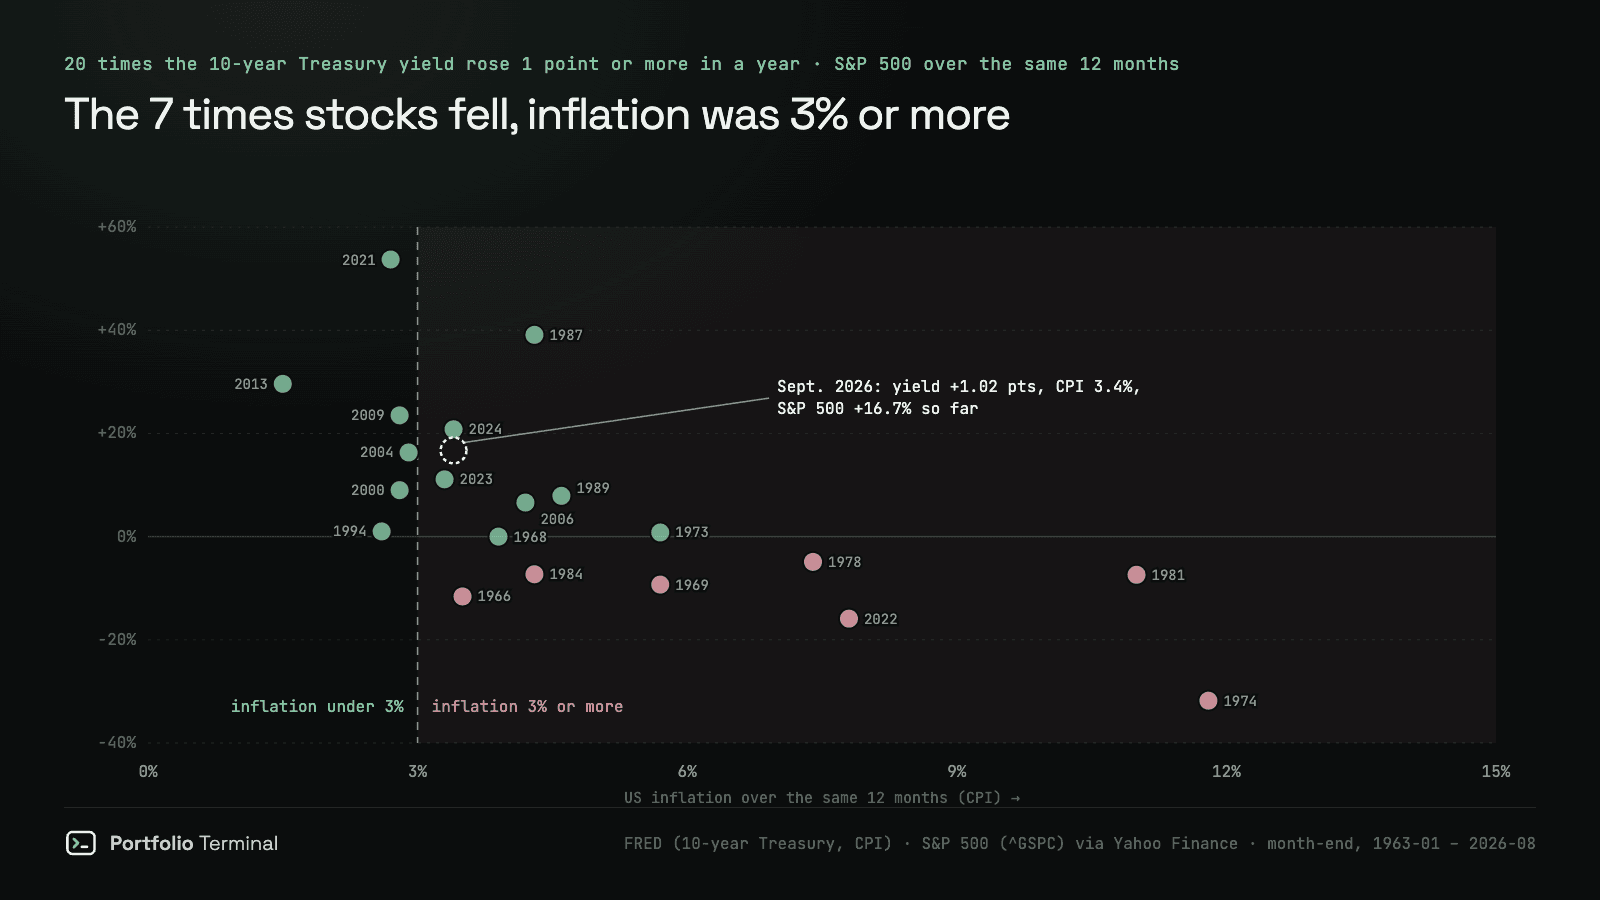
En bref : depuis janvier 1963, le taux du Trésor américain à 10 ans a pris 1 point de pourcentage ou plus en un an à 20 reprises distinctes. Le S&P 500 a baissé sur cette même année dans 7 cas sur 20, et les 7 sont tous survenus avec une inflation de 3 % ou plus. Dans les 6 épisodes où l’inflation était sous 3 %, les actions ont monté à chaque fois.
Ce second constat est le plus utile. « Taux en hausse, actions en baisse » : c’est ainsi que la plupart des articles lisent une vente massive d’obligations, et après que le taux à 10 ans a clôturé à 5,11 % le 23 septembre 2026, au plus haut depuis 2007, c’est le titre de la semaine. Nous avons repris chaque mois depuis 1963 pour voir combien de fois la règle s’est vérifiée.
| Épisodes | Le S&P 500 a baissé pendant la hausse | Le S&P 500 a baissé pendant la hausse ou l’année suivante | |
|---|---|---|---|
| Inflation de 3 % ou plus | 14 | 7 | 9 |
| Inflation sous 3 % | 6 | 0 | 1 |
Où en sont les taux aujourd’hui
Le 24 septembre 2026, le taux du Trésor américain à 10 ans était de 5,18 %, contre 4,16 % le 24 septembre 2025 : une hausse de 1,02 point en un an. Les prix à la consommation américains avaient progressé de 3,4 % sur un an en août 2026, tout comme le PCE, la mesure d’inflation préférée de la Fed. Cela place la situation actuelle nettement dans la moitié droite du graphique, celle où se trouvent toutes les baisses.
Le S&P 500 n’a pas suivi le scénario jusqu’ici : il a clôturé à 7 743,41 le 25 septembre 2026, 16,7 % plus haut qu’un an plus tôt. Les deux derniers épisodes se présentaient de la même façon. En juillet 2023 et en avril 2024, les taux avaient pris plus d’un point avec une inflation au-dessus de 3 %, et le S&P 500 était en hausse de 11,1 % et de 20,8 %. Toutes les clôtures depuis sont sur la page du taux à 10 ans et sur la page du S&P 500.
Les actions baissent-elles quand les taux montent ? Mois par mois
Compter par épisodes évite de compter deux fois des années qui se chevauchent. Le décompte mois par mois dit la même chose avec plus de données : 764 fins de mois de janvier 1963 à août 2026, chacune comparant le taux et le S&P 500 à leur niveau de 12 mois plus tôt.
| Taux à 10 ans sur les 12 mois | Mois | Médiane du S&P 500, mêmes 12 mois | Part des mois où le S&P 500 était en baisse | Médiane du S&P 500, 12 mois suivants |
|---|---|---|---|---|
| Baisse de 1 point ou plus | 118 | +12,6 % | 20 % | +15,8 % |
| Baisse de moins de 1 point | 241 | +10,4 % | 24 % | +7,7 % |
| Hausse de moins de 1 point | 288 | +12,4 % | 21 % | +10,2 % |
| Hausse de 1 point ou plus | 117 | +2,6 % | 37 % | +12,4 % |
Une hausse rapide a un coût : un gain médian de 2,6 % au lieu d’environ 10 à 12 %, et une perte dans 37 % de ces années au lieu d’environ une sur quatre sur l’ensemble des 764 mois (24 %). Les petites hausses ne coûtent rien du tout. Et l’année qui suit une forte hausse a été aussi bonne que n’importe quelle autre, avec une médiane de +12,4 %. L’essentiel des dégâts survient pendant que les taux montent.
Les dividendes ne changent pas le tableau. Depuis 1989, première année avec douze mois d’indice S&P 500 de rendement total derrière elle, une hausse de 1 point ramenait encore le rendement total médian sur 12 mois à +6,4 %, contre +17,9 % après une hausse plus faible.
Pourquoi l’inflation fait la différence
Séparez les mêmes mois selon l’inflation, et la moyenne se scinde en deux marchés différents.
| Taux à 10 ans sur les 12 mois | Inflation sous 3 % : mois | médiane | en baisse | Inflation de 3 % ou plus : mois | médiane | en baisse |
|---|---|---|---|---|---|---|
| Baisse de 1 point ou plus | 63 | +12,0 % | 21 % | 55 | +12,8 % | 20 % |
| Baisse de moins de 1 point | 148 | +11,7 % | 22 % | 92 | +8,6 % | 28 % |
| Hausse de moins de 1 point | 125 | +14,8 % | 6 % | 163 | +6,8 % | 33 % |
| Hausse de 1 point ou plus | 25 | +16,1 % | 16 % | 92 | +1,1 % | 42 % |
Avec une inflation sous 3 %, la hausse des taux a accompagné les meilleures années boursières de l’échantillon : +16,1 % en médiane quand les taux bondissaient d’un point ou plus. Avec une inflation de 3 % ou plus, le même bond s’est accompagné d’une médiane de +1,1 % et d’une perte 42 % du temps.
La raison tient à ce que le taux vous dit. Quand les prix sont calmes, les taux montent parce que l’économie va bien : plus d’emprunts, plus d’embauches, et des bénéfices d’entreprise qui croissent plus vite que le taux d’actualisation. C’était 1994, 2004, 2013 et la réouverture de 2021. Quand les prix s’emballent, les taux montent parce que les investisseurs exigent d’être payés pour l’inflation, et la Réserve fédérale relève ses taux pour l’enrayer. Les taux plus élevés arrivent alors sans la croissance qui permettrait de les payer. C’était 1969, 1974, 1981 et 2022. Le taux réel des TIPS à 10 ans sépare les deux : c’est la part du taux qui reste une fois l’inflation attendue retirée. Une grande partie de l’inflation forte commence dans les matières premières : lors des 13 flambées du pétrole depuis 1970, l’inflation américaine était plus élevée au pic du pétrole qu’un an plus tôt à chaque fois.
Hausse des taux et actions : ensemble ou en sens inverse
La même séparation apparaît dans la corrélation, mois par mois. De 2000 à 2021, le taux à 10 ans et le S&P 500 évoluaient ensemble (+0,32) : l’inflation était basse, donc une hausse de taux était un signe de croissance. Depuis janvier 2022, la relation est revenue à ce qu’elle était des années 1960 aux années 1990 (−0,54) : une hausse de taux est un signe d’inflation, et les actions baissent avec les obligations.
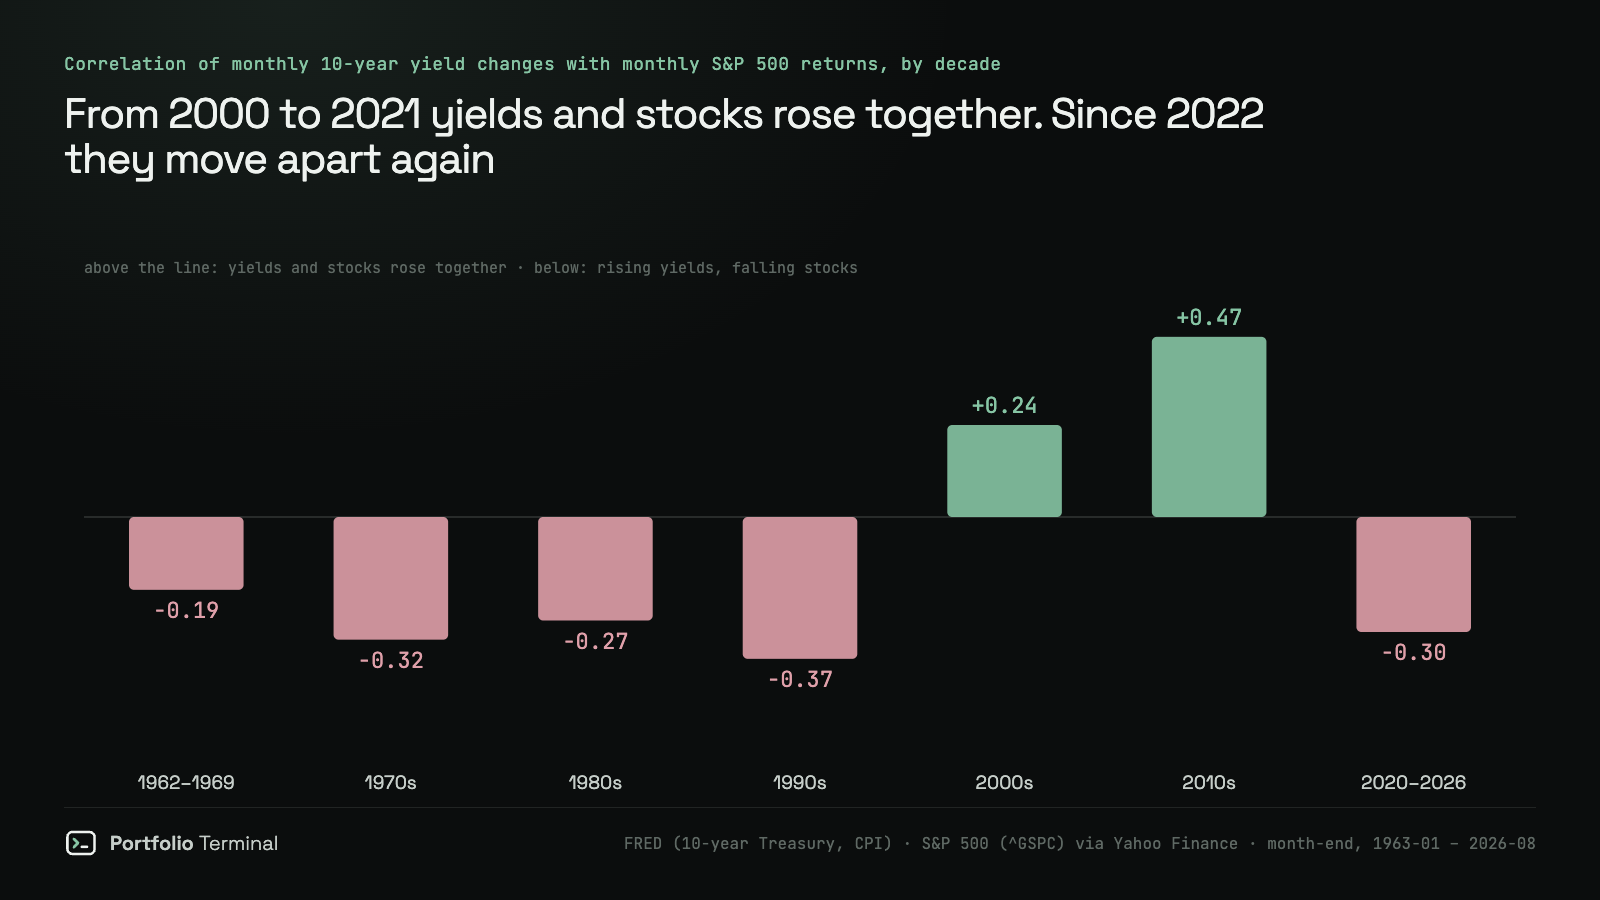
Ce retournement explique pourquoi le portefeuille de 2022 composé d’actions et d’obligations longues a perdu des deux côtés, et pourquoi les bons du Trésor longs ont cessé de servir de couverture. Un portefeuille construit dans les années 2010 supposait le signe plus.
Les 20 épisodes
Chaque ligne est une suite de mois pendant lesquels le taux à 10 ans se situait 1 point ou plus au-dessus de son niveau d’un an plus tôt, les mois distants de trois mois ou moins étant fusionnés en un seul épisode. Les chiffres sont pris au mois où la hausse sur 12 mois a culminé.
| Épisode | Mois le plus marqué | Hausse du 10 ans sur 12 mois | Taux à 10 ans | Inflation (IPC) | S&P 500, mêmes 12 mois | S&P 500, 12 mois suivants |
|---|---|---|---|---|---|---|
| août 1966 | août 1966 | +1,09 pt | 5,36 % | 3,5 % | −11,6 % | +21,5 % |
| déc. 1967 – mai 1968 | mars 1968 | +1,26 pt | 5,76 % | 3,9 % | 0,0 % | +12,5 % |
| juin 1969 – mai 1970 | sept. 1969 | +2,02 pts | 7,51 % | 5,7 % | −9,3 % | −9,5 % |
| juill. 1973 | juill. 1973 | +1,31 pt | 7,43 % | 5,7 % | +0,8 % | −26,7 % |
| sept. 1974 – oct. 1974 | oct. 1974 | +1,08 pt | 7,79 % | 11,8 % | −31,8 % | +20,5 % |
| mai 1978 – avr. 1979 | juin 1978 | +1,42 pt | 8,62 % | 7,4 % | −4,9 % | +7,7 % |
| oct. 1979 – mars 1982 | sept. 1981 | +3,98 pts | 15,84 % | 11,0 % | −7,4 % | +3,6 % |
| oct. 1983 – sept. 1984 | mai 1984 | +3,10 pts | 13,91 % | 4,3 % | −7,3 % | +25,9 % |
| juin 1987 – mars 1988 | sept. 1987 | +2,18 pts | 9,63 % | 4,3 % | +39,1 % | −15,5 % |
| févr. 1989 | févr. 1989 | +1,16 pt | 9,32 % | 4,6 % | +7,9 % | +14,9 % |
| avr. 1994 – févr. 1995 | oct. 1994 | +2,38 pts | 7,81 % | 2,6 % | +1,0 % | +23,1 % |
| sept. 1999 – févr. 2000 | janv. 2000 | +2,02 pts | 6,68 % | 2,8 % | +9,0 % | −2,0 % |
| mai 2004 – juin 2004 | mai 2004 | +1,29 pt | 4,66 % | 2,9 % | +16,3 % | +6,3 % |
| mai 2006 – juin 2006 | juin 2006 | +1,21 pt | 5,15 % | 4,2 % | +6,6 % | +18,4 % |
| déc. 2009 – mars 2010 | déc. 2009 | +1,60 pt | 3,85 % | 2,8 % | +23,5 % | +12,8 % |
| juill. 2013 – déc. 2013 | déc. 2013 | +1,26 pt | 3,04 % | 1,5 % | +29,6 % | +11,4 % |
| mars 2021 – avr. 2021 | mars 2021 | +1,04 pt | 1,74 % | 2,7 % | +53,7 % | +14,0 % |
| avr. 2022 – mars 2023 | oct. 2022 | +2,55 pts | 4,10 % | 7,8 % | −15,9 % | +8,3 % |
| juill. 2023 | juill. 2023 | +1,30 pt | 3,97 % | 3,3 % | +11,1 % | +20,3 % |
| avr. 2024 | avr. 2024 | +1,25 pt | 4,69 % | 3,4 % | +20,8 % | +10,6 % |
Deux lignes sont des avertissements plutôt que des exceptions. En 1973 et en 1987, les actions ont tenu pendant la hausse des taux, puis ont chuté de 26,7 % et de 15,5 % sur les 12 mois suivants. En comptant aussi l’année suivante, 9 des 14 épisodes à inflation élevée se sont soldés par une perte, contre 1 des 6 épisodes à inflation basse (2000, −2,0 %).
Et le seuil des 5 % ?
Un taux à 10 ans de 5 %, c’est le niveau de tous les gros titres, et le précédent habituel est 2007, quand le S&P 500 a ensuite perdu plus de la moitié de sa valeur. Les dates ne concordent pas. Après une année entière en dessous, le taux à 10 ans a clôturé pour la première fois au-dessus de 5 % le 13 avril 2006, à 5,05 %. Le S&P 500 était 3,6 % plus bas trois mois plus tard et 12,7 % plus haut un an plus tard ; le marché baissier a commencé en octobre 2007. Le seul franchissement antérieur dans les données, le 28 février 1966, a précédé une chute de 19,8 % dans l’année. Deux cas ne font pas une règle, et dans les deux le niveau a moins compté que l’inflation qui l’entourait (3,5 % en 1966, 4,2 % en 2006). Le 6 octobre 2026, le S&P 500 a clôturé à un record avec le taux à 10 ans à 5,27 %, son premier record avec un taux de 5 % ou plus depuis juillet 2007 : ce qui a suivi les six séries de records précédentes avec des taux à 5 % et en hausse.
Ce que cela change pour votre portefeuille
Personne ne peut vous dire si cet épisode finira comme 2022 ou comme 2024 ; notre test glissant sur les taux n’a trouvé aucun modèle qui batte « pas de changement ». Ce que l’historique dit, en revanche, c’est où regarder :
- Surveillez l’inflation avec le taux, pas le taux seul. Un taux qui monte avec 2 % d’inflation a été une bonne compagnie pour les actions ; avec 4 % d’inflation, non. Le taux à 2 ans montre ce que le marché attend de la Fed.
- Sachez ce que vous détenez de sensible aux taux. Les valeurs de croissance à longue duration, les petites capitalisations (le Russell 2000), les fonds d’obligations longues comme TLT et le Nasdaq 100, riche en technologie, via QQQ encaissent le choc en premier quand les taux montent sur fond d’inflation forte. La radiographie de portefeuille gratuite montre quelle part de votre argent s’y trouve une fois vos fonds décomposés ligne par ligne.
- Vérifiez ce qui est censé amortir le choc. Dans les 7 flambées où les actions ont baissé, les bons du Trésor à 10 ans ont perdu de l’argent à chaque fois et les bons du Trésor à court terme (T-bills) en ont gagné à chaque fois ; un portefeuille 60/40 avec des bons du Trésor a perdu presque autant que les actions seules. La 2e partie de cette étude mesure ce qui a tenu quand les taux obligataires ont flambé : obligations, liquidités, or, secteurs et trois portefeuilles.
- Testez-le sur ce que vous détenez. Avant de décider qu’un taux de 5 % est une menace ou une opportunité, rejouez 2022, la dernière flambée où les actions ont baissé, sur vos propres positions. Le bloc ci-dessous le fait ; le crash test ajoute le krach du COVID et le débouclage du carry trade sur le yen en 2024.
vous, clôture du 3 janv. 2022 → 9 févr. 2024
−?,? %pire semaine
−0,0 %
point bas
−0,0 %
Vous avez mieux résisté que les actions européennes. Une ligne vous a coûté le plus, une autre a amorti le choc.
ce qui l’a fait bouger
Ceci n’est pas un conseil en investissement. Les épisodes sont peu nombreux, et le prochain peut rompre le schéma.
Comment nous avons mesuré
- Données : taux à échéance constante du Trésor américain à 10 ans (série FRED DGS10, quotidienne depuis le 2 janvier 1962), indice américain des prix à la consommation (FRED CPIAUCSL, mensuel), et l’indice S&P 500 (^GSPC, cours seul) de Yahoo Finance. L’indice S&P 500 de rendement total (^SP500TR), disponible depuis 1988, a servi de vérification.
- Fenêtre : valeurs de fin de mois, de janvier 1963 à août 2026, soit 764 mois disposant d’une année complète d’historique. Les chiffres actuels reprennent les dernières publications : le taux à 10 ans du 24 septembre 2026, le S&P 500 du 25 septembre 2026, l’IPC d’août 2026.
- Épisodes : suites de mois où le taux à 10 ans se situait 1 point ou plus au-dessus de son niveau de 12 mois plus tôt, fusionnées quand elles sont distantes de trois mois ou moins, chacune décrite à son mois de pic. L’inflation est la variation de l’IPC sur les mêmes 12 mois. Les fenêtres de douze mois se chevauchent, donc le tableau mensuel compte plusieurs fois le même mouvement ; les 20 épisodes sont le décompte indépendant.
- Ce qui changerait le résultat : un seuil autre que 3 % ou 1 point modifie les décomptes, pas le sens. Avec seulement 20 épisodes, un épisode de plus à inflation élevée avec des actions en hausse changerait déjà le ratio : traitez donc cette séparation comme une tendance forte, pas comme une loi.
Reproduire le calcul
La séparation qui porte l’étude, des actions en baisse dans 7 des 14 flambées à inflation élevée et dans aucune des 6 autres, tient en environ 50 lignes de Python et n’utilise que des données publiques : FRED pour le taux à 10 ans et l’IPC, Yahoo Finance pour le S&P 500, fins de mois jusqu’en août 2026. Nous l’avons lancé le 29 septembre 2026. Il retrouve les mêmes 20 épisodes aux mêmes mois de pic que le tableau, puis affiche les décomptes.
Show the code
# Reproduces https://portfolio-terminal.com/blog/do-stocks-fall-when-bond-yields-rise
# pip install pandas yfinance
import pandas as pd
import yfinance as yf

FRED = "https://fred.stlouisfed.org/graph/fredgraph.csv?id={}&coed=2026-08-31"


def month_end(series):
    """Last value of each calendar month."""
    series = series.dropna()
    return series.groupby(series.index.to_period("M")).last()


def fred(series_id):
    frame = pd.read_csv(FRED.format(series_id), index_col=0,
                        parse_dates=True, na_values=".")
    return month_end(frame.iloc[:, 0])


spx = yf.Ticker("^GSPC").history(start="1960-01-01", end="2026-09-01")["Close"]
spx.index = spx.index.tz_localize(None)

df = pd.DataFrame({"yield": fred("DGS10"), "cpi": fred("CPIAUCSL"),
                   "spx": month_end(spx)}).loc["1962-01":"2026-08"]
df["dy12"] = df["yield"] - df["yield"].shift(12)  # points over 12 months
df["spx12"] = (df["spx"] / df["spx"].shift(12) - 1) * 100
df["inflation"] = (df["cpi"] / df["cpi"].shift(12) - 1) * 100

# An episode: months with the yield up 1 point or more on the year, gaps of
# up to 3 months included, described at its sharpest month.
episodes, run = [], []
for month in df.index[df["dy12"] >= 1]:
    if run and month > run[-1] + 3:
        episodes.append(run)
        run = []
    run.append(month)
episodes.append(run)

peaks = df.loc[[df.loc[run, "dy12"].idxmax() for run in episodes]]
peaks = peaks[["dy12", "inflation", "spx12"]].round(
    {"dy12": 2, "inflation": 1, "spx12": 1})
print(peaks.to_string())

hot = peaks["inflation"] >= 3
cool = ~hot
down = peaks["spx12"] < 0
print()
print(f"Yield spikes of 1 point or more since 1963: {len(peaks)}")
print(f"S&P 500 lower over the same 12 months: {down.sum()} of {len(peaks)}")
print(f"  with inflation at 3% or more: {(hot & down).sum()} of {hot.sum()}")
print(f"  with inflation under 3%:      {(cool & down).sum()} of {cool.sum()}")
dy12 inflation spx12
1966-08 1.09 3.5 -11.6
1968-03 1.26 3.9 0.0
1969-09 2.02 5.7 -9.3
1973-07 1.31 5.7 0.8
1974-10 1.08 11.8 -31.8
1978-06 1.42 7.4 -4.9
1981-09 3.98 11.0 -7.4
1984-05 3.10 4.3 -7.3
1987-09 2.18 4.3 39.1
1989-02 1.16 4.6 7.9
1994-10 2.38 2.6 1.0
2000-01 2.02 2.8 9.0
2004-05 1.29 2.9 16.3
2006-06 1.21 4.2 6.6
2009-12 1.60 2.8 23.5
2013-12 1.26 1.5 29.6
2021-03 1.04 2.7 53.7
2022-10 2.55 7.8 -15.9
2023-07 1.30 3.3 11.1
2024-04 1.25 3.4 20.8
Yield spikes of 1 point or more since 1963: 20
S&P 500 lower over the same 12 months: 7 of 20
with inflation at 3% or more: 7 of 14
with inflation under 3%: 0 of 6Sources : FRED, taux à échéance constante du Trésor américain à 10 ans (DGS10) · FRED, indice des prix à la consommation (CPIAUCSL) · Historique de l’indice S&P 500, Yahoo Finance · Trésor américain, taux quotidiens de la courbe des rendements au pair · Réserve fédérale, H.15, taux d’intérêt sélectionnés
#études#taux-américains#actions#données-de-marché
À lire ensuite
cite: Julien Esnault, “Les actions baissent-elles quand les taux obligataires montent ? 20 flambées de taux depuis 1963”, Portfolio Terminal, 2026-09-26. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.