Obligations du Trésor américain à long terme à 5 % : ce que vous pouvez gagner, ce que vous pouvez perdre, et comment vous couvrir
L’obligation du Trésor américain à 30 ans rapporte 5,29 %, son plus haut depuis 2007. Nous avons mesuré ce que gagnent ou perdent les obligations à 10, 20 et 30 ans si les taux bougent, testé si le machine learning peut prévoir le prochain mouvement, et regardé ce qui a vraiment protégé en 2022.

· 12 min
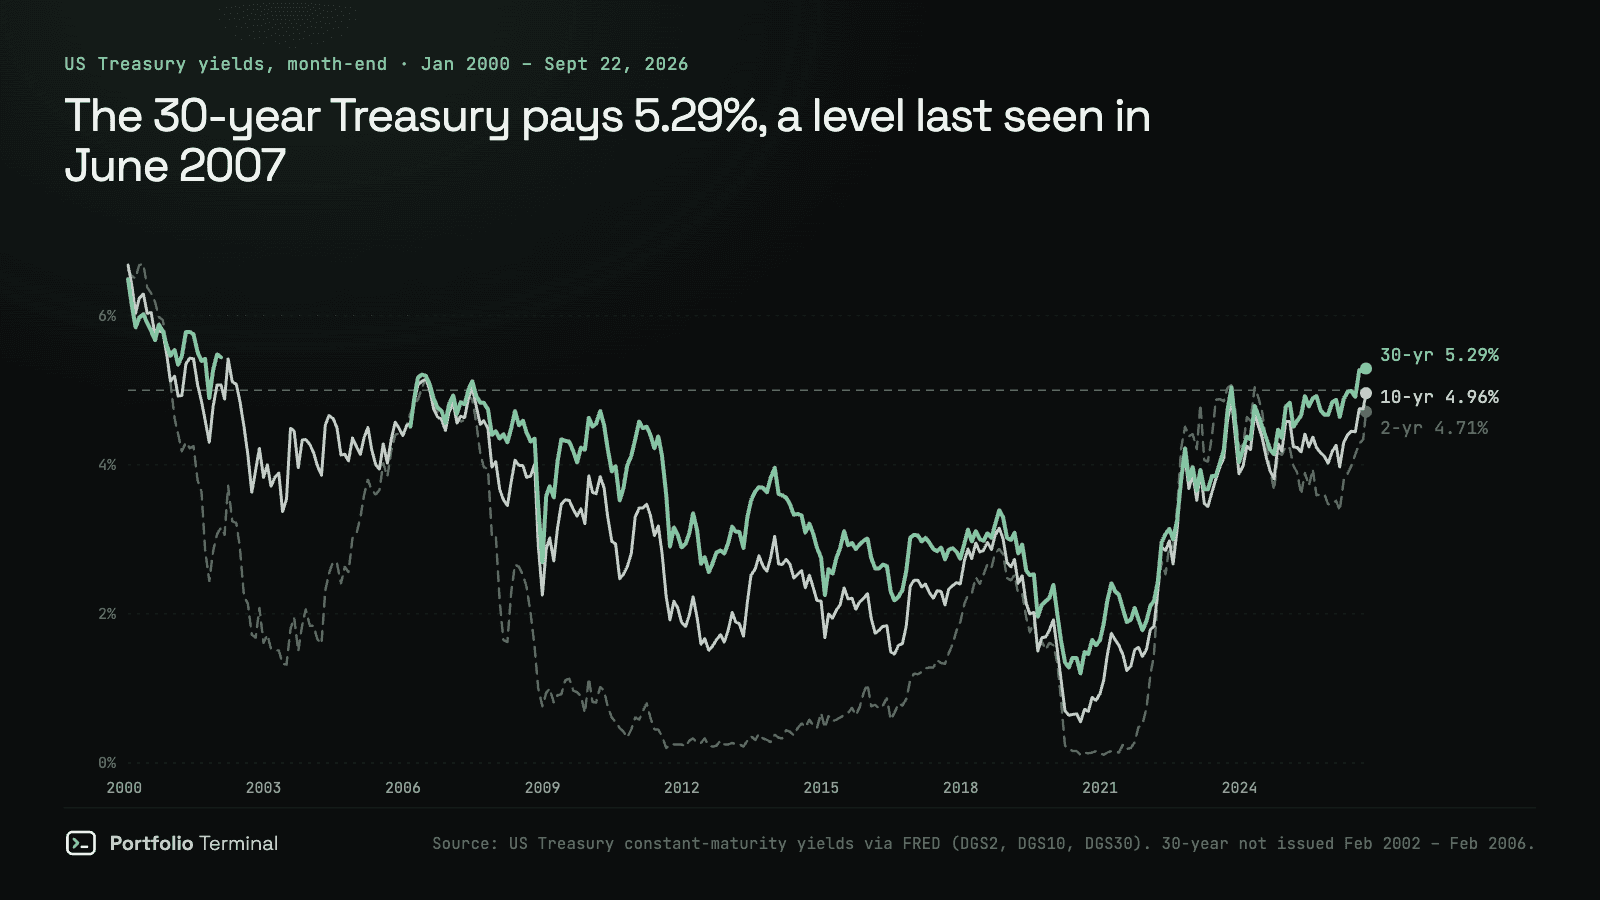
En bref : les obligations longues rapportent aujourd’hui le plus depuis 2007, et ce sont, de toutes les obligations du Trésor, celles qui portent le plus de risque de prix. Une obligation du Trésor à 30 ans achetée le 22 septembre 2026 rapporte 5,29 %. Si les taux montent encore d’un point, elle perd immédiatement 13,4 % de son prix. S’ils baissent d’un point, elle gagne 16,8 %. Nous avons mesuré les deux côtés, testé si le machine learning peut dire dans quel sens ira le prochain mouvement (il ne le peut pas, de façon fiable), et regardé ce qui a vraiment protégé les investisseurs en 2022, la pire année pour les Treasuries depuis six décennies.
Où en sont les taux
Le 22 septembre 2026, le marché des Treasuries payait :
| Échéance | Taux | Duration* |
|---|---|---|
| 2 ans | 4,71 % | 1,9 an |
| 10 ans | 4,96 % | 7,8 ans |
| 20 ans | 5,33 % | 12,2 ans |
| 30 ans | 5,29 % | 15,0 ans |
*Duration modifiée d’une obligation neuve à ce taux : à peu près de combien de pourcents son prix varie pour chaque point de variation des taux.
Le 30 ans n’avait plus clôturé aussi haut depuis juin 2007. Le 10 ans a franchi 5 % le 16 septembre, la semaine où la Fed a relevé ses taux pour la première fois depuis 2023 (toute l’histoire), et a clôturé à 5,11 % le 23 septembre. L’inflation en est le moteur : les prix à la consommation ont augmenté de 3,4 % sur un an à fin août, et la Fed prévoit désormais de maintenir ses taux près de 4 % jusqu’en 2027. Vous pouvez suivre le 10 ans à chaque séance sur notre page du taux à 10 ans en direct.
Deux chiffres expliquent ce pour quoi les investisseurs sont payés. Le taux réel à 10 ans, ce que rapportent les TIPS au-delà de l’inflation, est de 2,63 %. Le point mort d’inflation à 10 ans, le taux d’inflation que le marché anticipe sur dix ans, est de 2,33 %. Additionnez-les et vous obtenez le taux à 10 ans du jour où les deux ont été mesurés : un rendement au-delà de l’inflation, plus une couverture contre l’inflation que le marché attend.
Ce qu’un mouvement d’un point fait à votre obligation
Quand les taux montent, les obligations que vous détenez déjà perdent de la valeur, parce que les nouvelles obligations paient davantage. Plus l’obligation a de temps à courir, plus elle passe à côté de ces paiements plus élevés, et plus la baisse est forte.
| Si les taux bougent de… | 2 ans | 10 ans | 20 ans | 30 ans |
|---|---|---|---|---|
| −2 points | +3,9 % | +17,2 % | +29,0 % | +38,0 % |
| −1 point | +1,9 % | +8,2 % | +13,3 % | +16,8 % |
| +1 point | −1,9 % | −7,5 % | −11,3 % | −13,4 % |
| +2 points | −3,7 % | −14,2 % | −20,8 % | −24,2 % |
| +3 points | −5,5 % | −20,4 % | −29,0 % | −33,0 % |
Variation de prix d’une obligation du Trésor neuve achetée au taux du 22 septembre, si les taux bougent d’un coup.
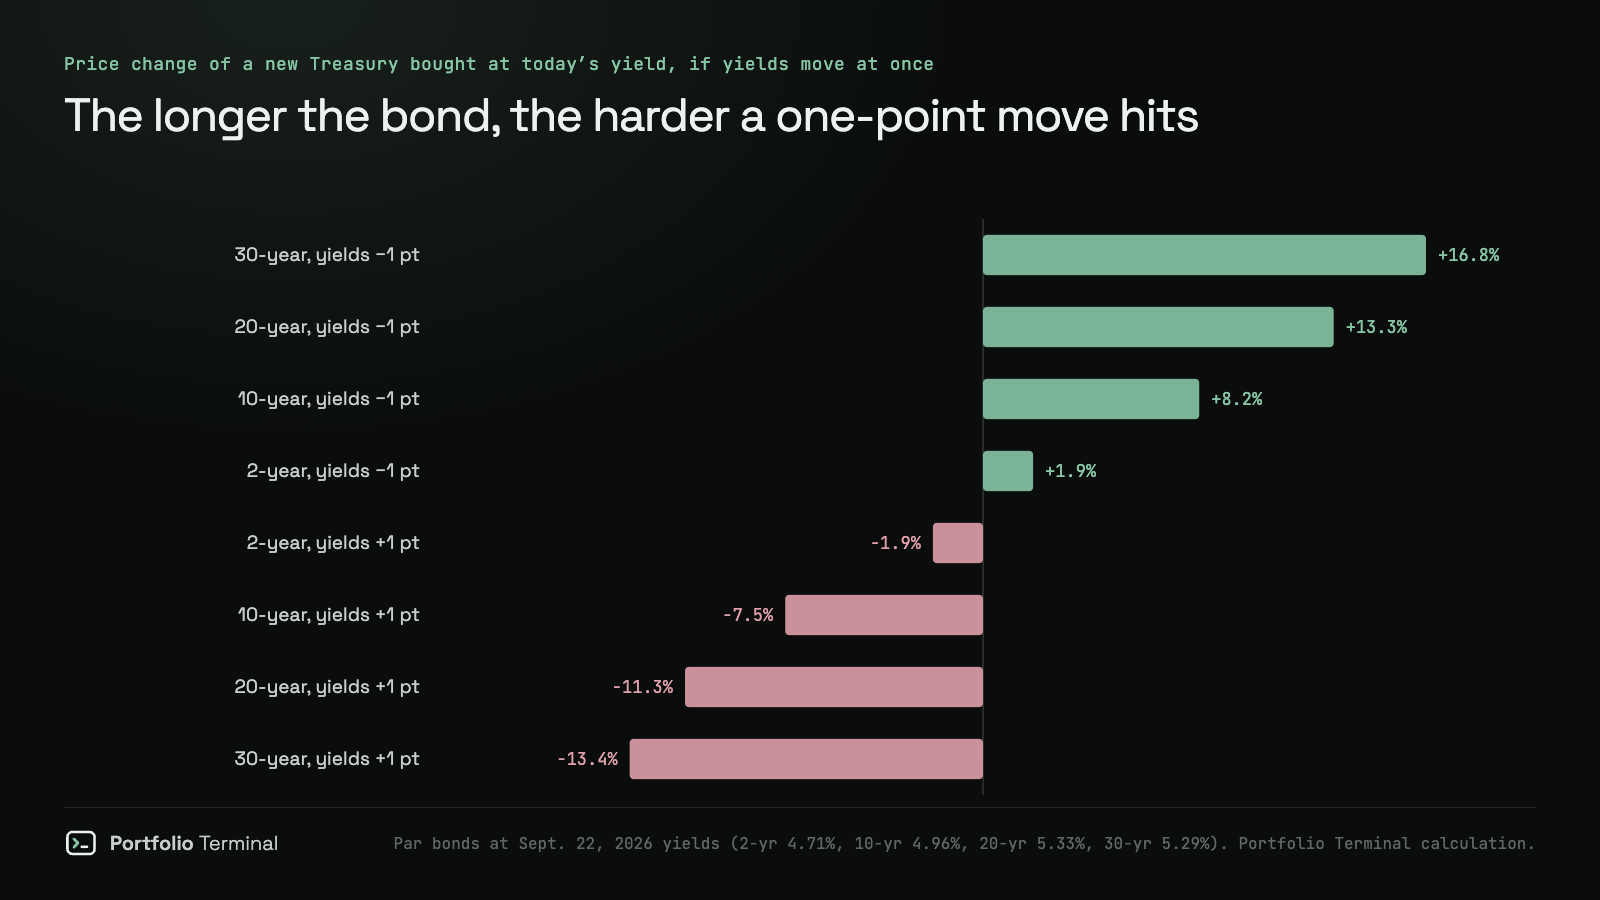
Deux choses ressortent. Pour un même mouvement, les gains sont plus importants que les pertes : cette asymétrie, appelée convexité, est le seul avantage structurel de l’obligation longue. Et le 20 ans rapporte aujourd’hui légèrement plus que le 30 ans (5,33 % contre 5,29 %), avec moins de risque de prix.
Les fonds se comportent de la même manière. L’iShares 20+ Year Treasury Bond ETF, TLT, ne détient que des obligations du Trésor à plus de 20 ans d’échéance résiduelle : il évolue donc comme les colonnes de droite. Un fonds couvrant tout le marché obligataire, comme AGG ou BND, y mêle des obligations plus courtes et bouge beaucoup moins. BND vs TLT montre ce que cette différence a donné sur cinq ans.
Et si les taux continuent de monter ?
C’est la question derrière l’essentiel de l’inquiétude, alors nous l’avons mesurée de trois façons.
1. Quelle hausse le coupon peut-il absorber ? Sur un an, une obligation verse son coupon et perd (ou gagne) du prix. Le seuil de rentabilité est la hausse des taux pour laquelle les deux s’annulent :
| Obligation achetée aujourd’hui | Le coupon absorbe une hausse de… |
|---|---|
| 2 ans | 5,06 points |
| 10 ans | 0,71 point |
| 20 ans | 0,47 point |
| 30 ans | 0,37 point |
Avec une obligation du Trésor à 2 ans, il est presque impossible de perdre de l’argent sur un an. Une obligation à 30 ans en perd si les taux montent de plus d’environ un tiers de point.
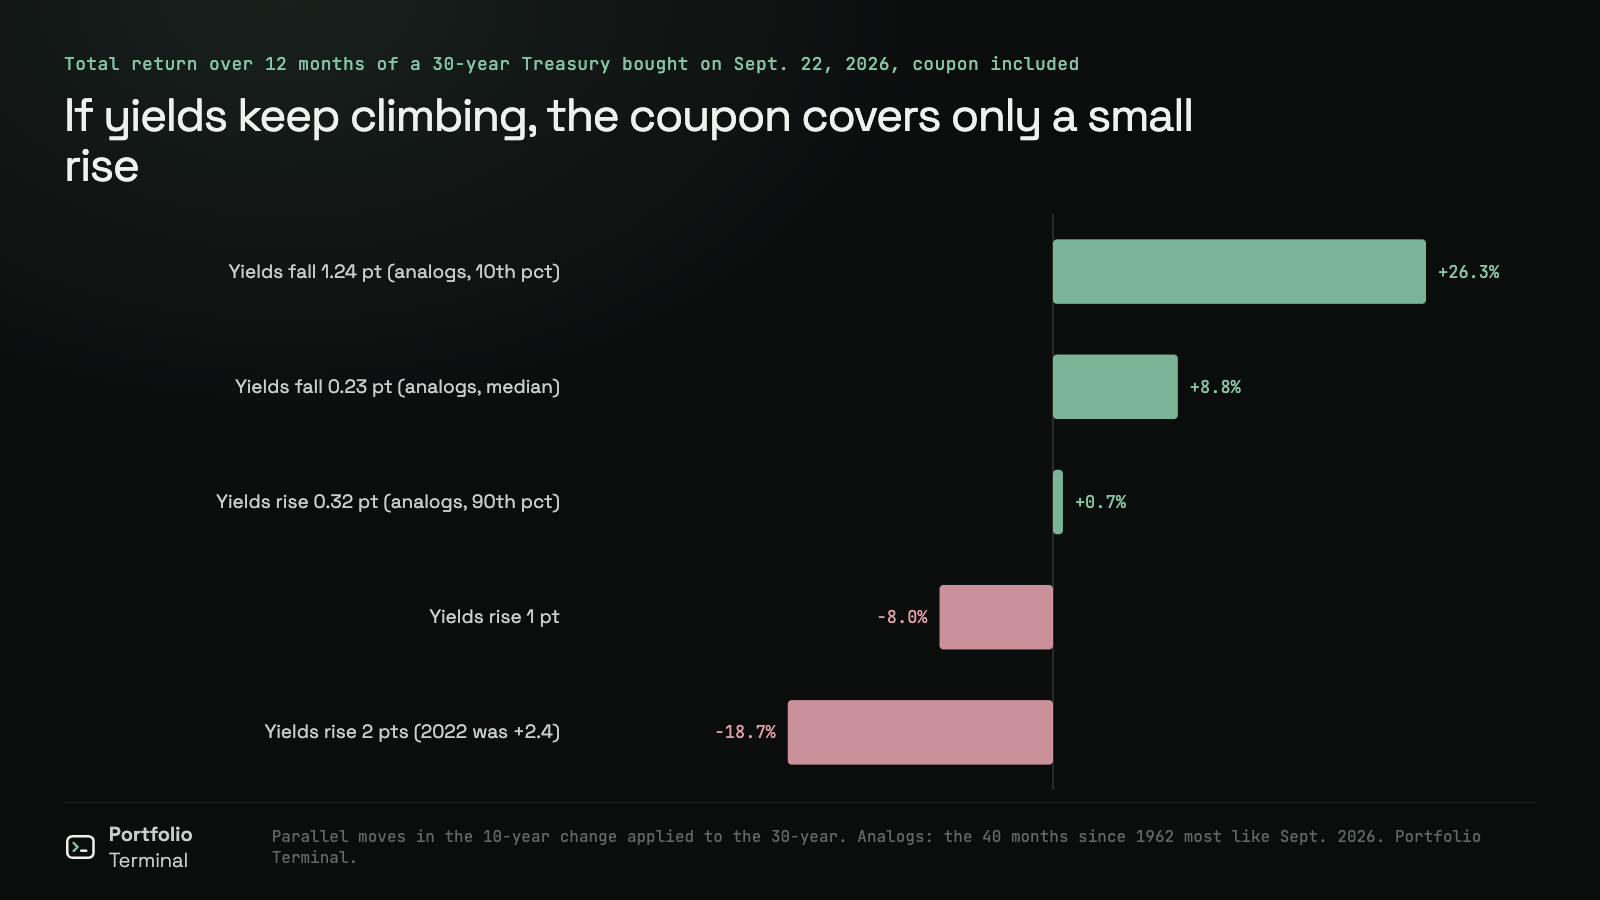
2. À quoi ressemblent les 12 prochains mois dans chaque cas. Rendement total d’une obligation du Trésor à 30 ans achetée le 22 septembre, coupon compris :
- Les taux montent de 1 point : −8,0 % (une à 10 ans : −1,9 % ; une à 2 ans : +3,8 %)
- Les taux montent de 2 points, à peu près le mouvement de 2022 : −18,7 % (une à 10 ans : −8,3 % ; une à 2 ans : +2,8 %)
3. À quelle fréquence une hausse d’un point s’est produite. Depuis 1962, le taux à 10 ans a monté d’un point entier ou plus sur les 12 mois suivants dans 15,3 % des mois. En partant d’un niveau compris entre 4,5 % et 5,5 %, comme aujourd’hui, c’est arrivé dans 16,7 % de 90 mois. À peu près une année sur six. Les pires années civiles jamais enregistrées pour une obligation du Trésor à 30 ans à maturité constante sont 2022 (−30,1 %), 2009 (−24,4 %) et 2013 (−11,5 %) ; pour le 10 ans, 2022 (−14,0 %), 2009 (−7,2 %) et 2013 (−6,4 %).
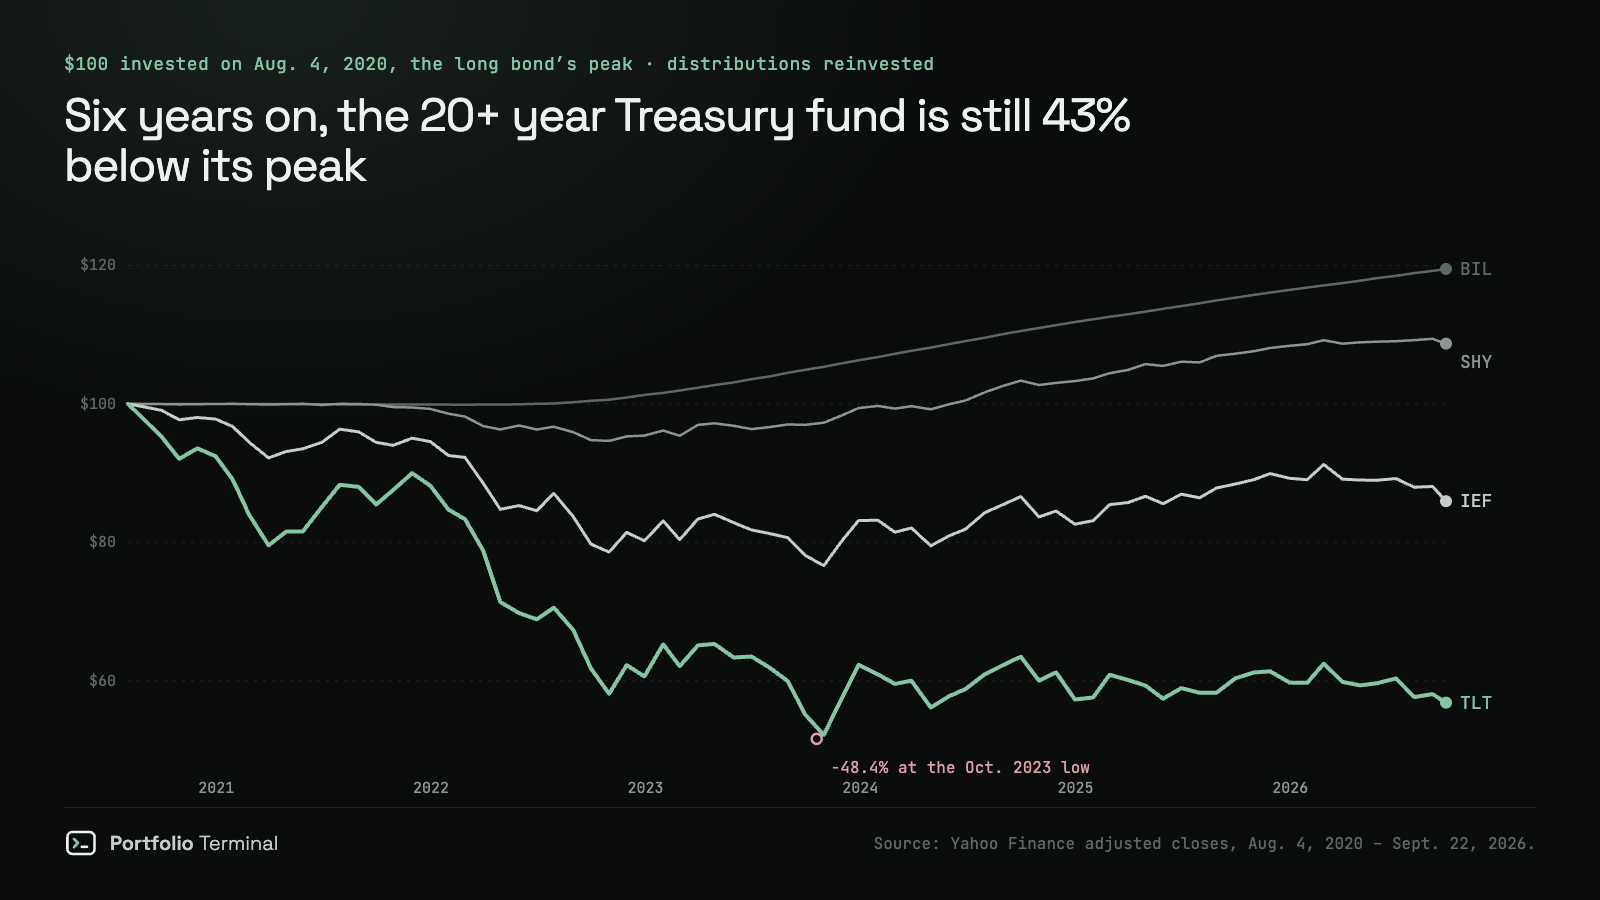
L’obligation longue se remet aussi lentement. TLT a culminé le 4 août 2020, a chuté de 48,4 % jusqu’à son plus bas du 19 octobre 2023, et reste aujourd’hui 43,2 % sous ce sommet, distributions comprises.
Le machine learning peut-il prévoir la direction des taux ?
Si quelqu’un pouvait prévoir les taux des 12 prochains mois, toute la question de la couverture disparaîtrait. Nous l’avons donc testé de façon stricte.
Le dispositif. Chaque mois, de janvier 1990 à septembre 2025, trois modèles (une régression ridge, une forêt aléatoire et un gradient boosting) ont prévu la variation du taux à 10 ans sur les 12 mois suivants. Ils pouvaient utiliser neuf variables : le taux lui-même, l’écart entre les taux à 10 ans et à 2 ans, le mouvement du taux sur les 3 et les 12 derniers mois, l’inflation et son éventuelle accélération, le taux des Fed funds, le chômage et le taux réel. Chaque prévision a été entraînée uniquement sur des données publiques à sa date, avec l’inflation décalée d’un mois pour tenir compte du délai de publication. Cela fait 429 prévisions, comparées à deux prévisions naïves : « pas de changement » et « la variation moyenne historique ».
Le résultat : aucun modèle n’a battu « pas de changement ».
| Prévision | Erreur moyenne (points) | Meilleure que « pas de changement » ? | Bonne direction |
|---|---|---|---|
| Pas de changement | 0,89 | — | — |
| Moyenne historique | 0,90 | Non | 51,2 % |
| Forêt aléatoire | 1,00 | Non | 46,7 % |
| Gradient boosting | 1,11 | Non | 52,8 % |
| Régression ridge | 1,31 | Non | 56,1 % |
L’erreur moyenne est l’erreur quadratique moyenne (RMSE) de la prévision de variation sur 12 mois.
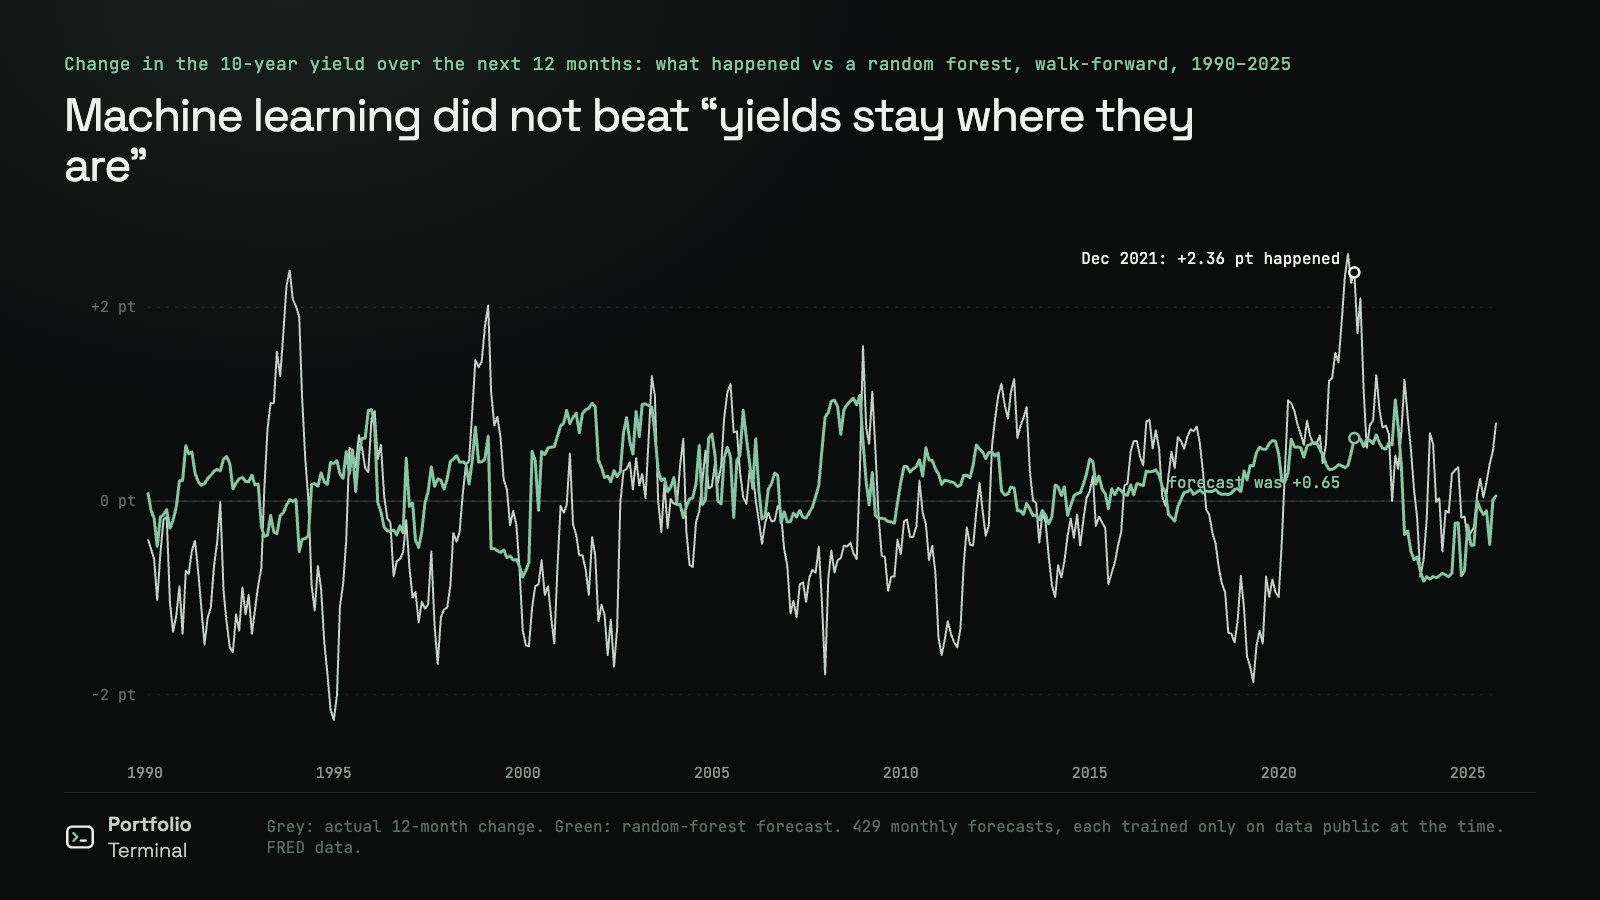
Les modèles ne sont pas inutiles partout. Fin 2021, avec une inflation qui accélérait, la régression ridge prévoyait une hausse de 1,49 point et la forêt aléatoire de 0,65. Le taux a monté de 2,36. Ils ont vu la direction et largement raté l’ampleur, qui est la partie qui coûte de l’argent.
Puis nous avons laissé les modèles investir. Chaque mois : détenir une obligation du Trésor à 30 ans à maturité constante si le modèle prévoit une baisse des taux, des T-bills sinon.
| Janvier 1990 – septembre 2025 | Rendement par an | Pire perte | Volatilité |
|---|---|---|---|
| Toujours le 30 ans | 10,91 % | −44,5 % | 13,5 % |
| Alternance selon la régression ridge | 6,08 % | −9,6 % | 5,6 % |
| Alternance selon le gradient boosting | 5,23 % | −17,2 % | 6,5 % |
| Alternance selon la forêt aléatoire | 4,08 % | −17,2 % | 6,2 % |
| Moitié 30 ans, moitié T-bills | 7,03 % | −22,3 % | 6,8 % |
| Toujours des T-bills | 2,82 % | 0,0 % | 0,7 % |
L’alternance selon la régression ridge a bien réduit la pire perte de −44,5 % à −9,6 %. Mais un simple mélange moitié-moitié, sans aucun modèle, a rapporté 7,03 % par an contre 6,08 %, pour une volatilité comparable. Par unité de risque, le machine learning n’a rien apporté. Garder l’obligation longue tout du long l’a emporté en rendement parce que les taux sont passés d’environ 8 % à presque zéro sur l’essentiel de la période, un vent porteur qui ne peut pas se répéter à partir de 5 %.
Ce que disent les modèles des 12 prochains mois. Nous avons cherché les 40 mois depuis 1962 dont la situation ressemblait le plus à septembre 2026. Ils se situent en 1997–2000, 2005–2007, 2018 et 2024–2025. Dans les 12 mois qui ont suivi chacun d’eux, le taux à 10 ans a bougé entre −1,24 point (10e centile) et +0,32 (90e centile), avec une médiane de −0,23. Un modèle de quantiles entraîné sur tout l’historique donne une fourchette proche, de −0,86 à +0,59. Aucune des 40 périodes analogues n’a connu de hausse d’un point entier, mais 2022 n’avait pas non plus de précédent proche. Prenez cette fourchette comme le cas ordinaire, et préparez-vous au cas qui en sort.
Ce qui a protégé les investisseurs en 2022
2022 est le test qui compte : le taux à 10 ans a monté de 2,36 points en douze mois et les Treasuries ont connu leur pire année depuis au moins 1962.
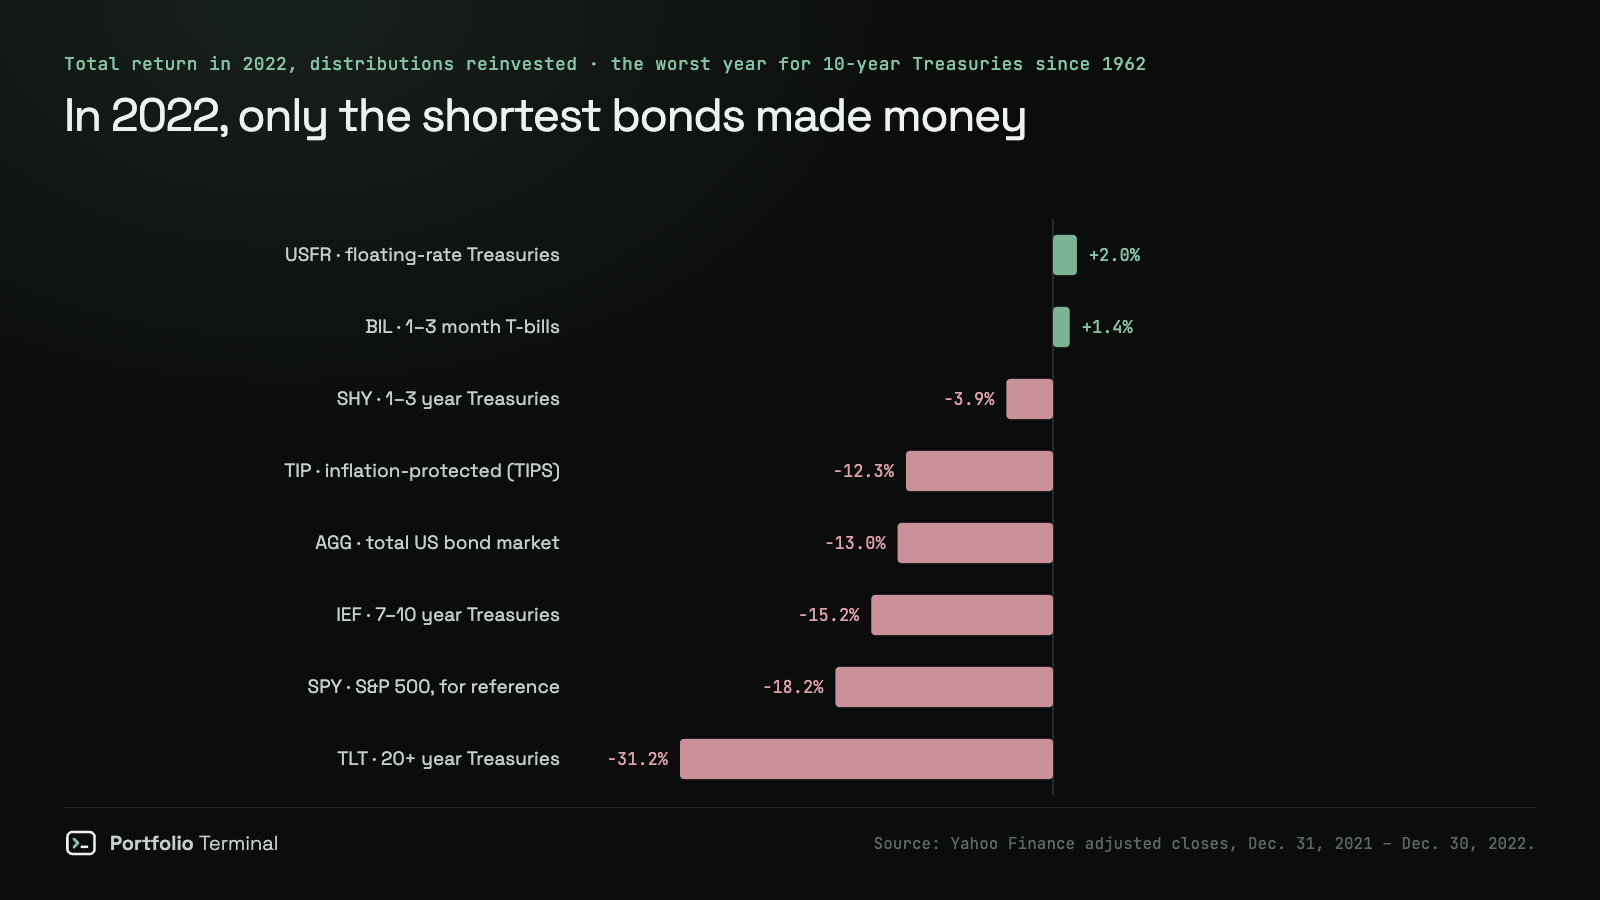
| Fonds | Ce qu’il détient | 2022 | 2026 à ce jour |
|---|---|---|---|
| USFR | Treasuries à taux variable | +2,0 % | +2,8 % |
| BIL | T-bills à 1–3 mois | +1,4 % | +2,6 % |
| SHY | Treasuries à 1–3 ans | −3,9 % | +0,5 % |
| TIP | Treasuries indexées sur l’inflation | −12,3 % | −0,6 % |
| AGG | Marché obligataire américain total | −13,0 % | −1,1 % |
| IEF | Treasuries à 7–10 ans | −15,2 % | −2,7 % |
| TLT | Treasuries à plus de 20 ans | −31,2 % | −3,3 % |
| SPY | S&P 500, pour comparaison | −18,2 % | +14,3 % |
« 2026 à ce jour » court jusqu’au 22 septembre. Depuis le plus bas du 10 ans, le 27 février, TLT recule de 7,6 % et BIL progresse de 2,0 %.
2022 n’était pas un cas isolé. Lors des 7 flambées de taux depuis 1963 pendant lesquelles les actions ont baissé, les T-bills ont progressé et les Treasuries à 10 ans ont perdu ; nous avons mesuré ce qui a tenu quand les taux obligataires ont flambé, épisode par épisode, pour les obligations, le cash, l’or et un portefeuille 60/40.
Pour beaucoup, la surprise est venue des TIPS. Ils protègent contre l’inflation, mais en 2022 les taux réels ont bondi eux aussi, et un fonds de TIPS a perdu 12,3 %. Ils couvrent une des causes de la hausse des taux, pas toutes.
Les obligations ont cessé d’amortir les actions
L’autre surprise : les obligations ont baissé avec les actions. De 2005 à 2020, la corrélation sur 36 mois entre le S&P 500 et les Treasuries à 7–10 ans était en moyenne de −0,31 : les obligations avaient tendance à monter quand les actions baissaient. Quand l’inflation est revenue, elle est devenue positive, et elle s’établit à +0,40 aujourd’hui. Le même basculement se voit dans le taux lui-même : nous avons mesuré comment le S&P 500 s’est comporté lors de chaque flambée des taux depuis 1963, et les actions n’ont perdu du terrain que lorsque l’inflation atteignait 3 % ou plus.
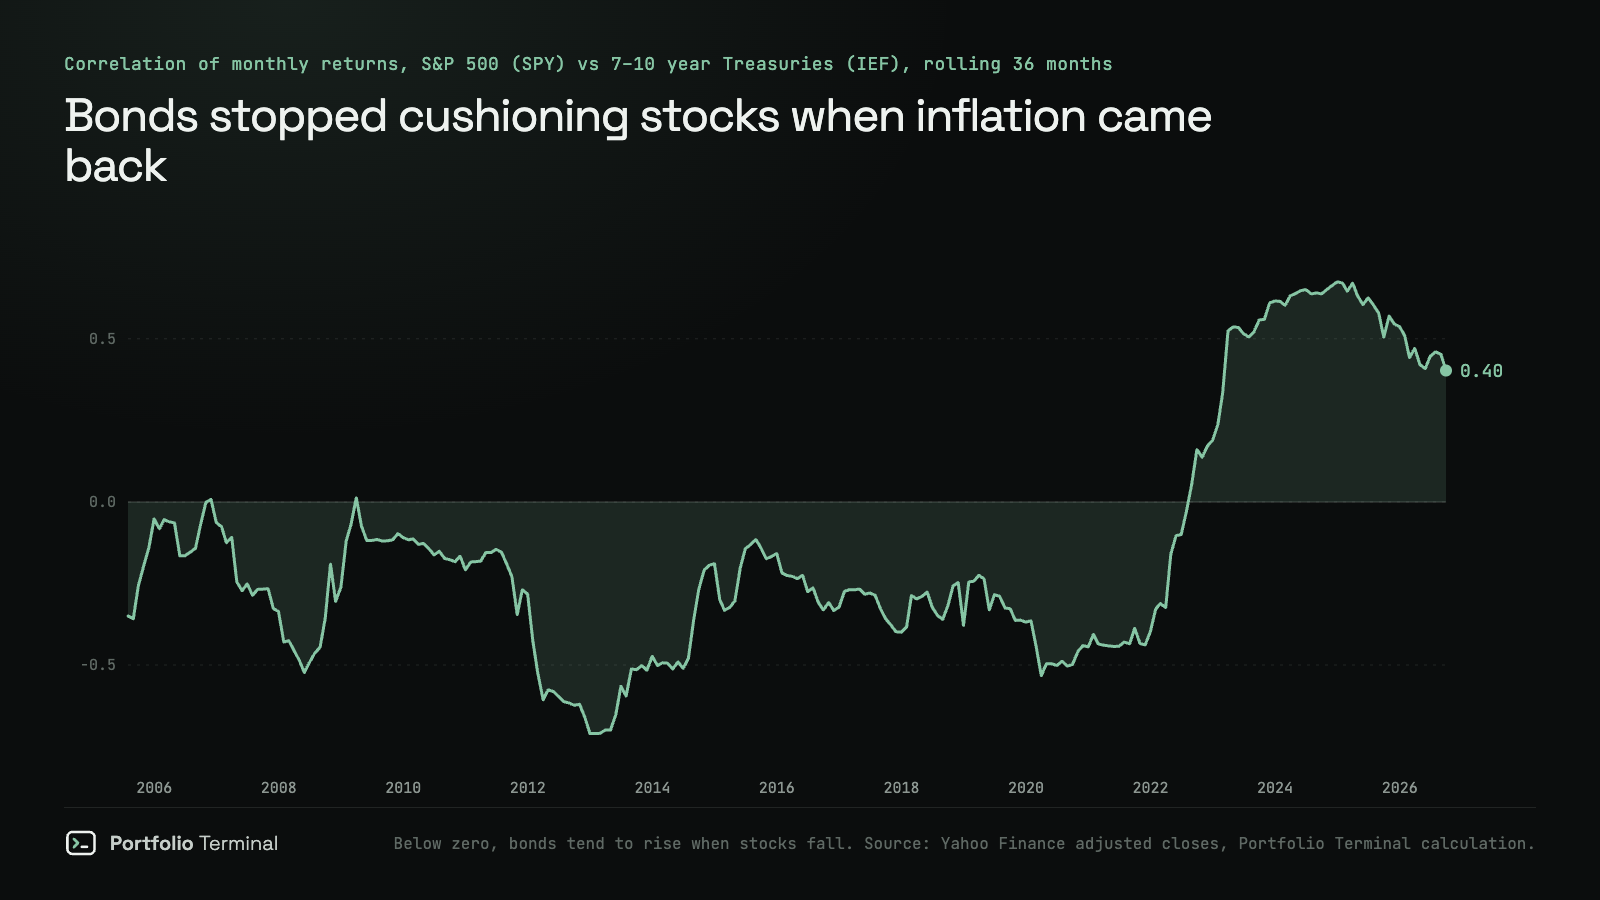
Si votre portefeuille compte sur les obligations longues pour amortir une chute des actions, il compte sur une relation qui ne tient plus depuis 2022. Mon portefeuille est-il vraiment diversifié ? explique comment vérifier ce qui évolue ensemble dans le vôtre, et GLD vs TLT compare les deux actifs « refuges » classiques.
Voici le choc de taux de 2022 rejoué sur vos propres positions :
vous, clôture du 3 janv. 2022 → 9 févr. 2024
−?,? %pire semaine
−0,0 %
point bas
−0,0 %
Vous avez mieux résisté que les actions européennes. Une ligne vous a coûté le plus, une autre a amorti le choc.
ce qui l’a fait bouger
Comment vous protéger si les taux continuent de monter
Rien de tout cela n’est une recommandation d’achat ou de vente. Voici les leviers, avec ce que chacun a coûté ou épargné dans les données présentées plus haut.
- Faites correspondre l’obligation au moment où vous aurez besoin de l’argent. Une obligation détenue jusqu’à l’échéance rembourse sa valeur nominale, quoi que fassent les taux entre-temps. La baisse de prix ne devient une perte que si vous vendez, ou si un fonds que vous détenez n’arrive jamais « à échéance ». L’argent dont vous aurez besoin dans deux ans a sa place dans des obligations à deux ans, qui absorbent sur un an une hausse des taux de plus de 5 points. Si vous préférez un fonds, un ETF à échéance fixe (les fonds iBonds Treasury d’iShares, par exemple) détient des obligations du Trésor qui arrivent toutes à échéance la même année, puis rembourse et ferme : il se comporte comme une obligation unique détenue jusqu’à l’échéance, et non comme un fonds qui se renouvelle indéfiniment, comme TLT.
- Raccourcissez l’échéance pour l’argent dont vous pourriez avoir besoin. En 2022, les T-bills (BIL) ont rapporté +1,4 % et les obligations du Trésor à taux variable (USFR), dont le coupon est révisé chaque semaine, +2,0 %, alors que tous les fonds d’obligations plus longues ont perdu. Le prix à payer : vous ne verrouillez rien, et si les taux baissent, leur revenu baisse avec eux. (Des versions tokenisées de ces fonds de T-bills s’échangent désormais aussi on-chain, du BUIDL de BlackRock à l’USDY d’Ondo, généralement avec un rendement légèrement inférieur.)
- Construisez une échelle plutôt que d’acheter une seule échéance. Répartir l’argent entre des obligations arrivant à échéance dans, par exemple, 1, 2, 3, 4 et 5 ans fait qu’un barreau arrive à échéance chaque année et peut être réinvesti aux taux du moment. La duration moyenne reste courte sans renoncer entièrement aux taux longs plus élevés.
- Si vous voulez le potentiel de hausse de l’obligation longue, dimensionnez-la pour la baisse. Le mélange moitié-moitié de notre test a rapporté 7,03 % par an avec une pire perte de −22,3 %, contre −44,5 % pour un portefeuille entièrement en obligations longues. Décidez à l’avance de la perte que vous pouvez traverser : avec les 15 ans de duration d’une obligation à 30 ans, une hausse de deux points coûte environ un quart du prix.
- Ne traitez pas les TIPS comme une couverture contre la hausse des taux. Ils protègent le pouvoir d’achat. Ils ont perdu 12,3 % en 2022 parce que les taux réels ont monté. Le taux réel actuel de 2,63 % est élevé au regard de la dernière décennie, ce qui joue dans les deux sens.
- Ne comptez pas sur les obligations pour couvrir les actions tant que l’inflation domine. Avec une corrélation de +0,40, un portefeuille d’actions et d’obligations est moins diversifié que ses étiquettes ne le laissent croire. Si vous voulez voir à quel point le vôtre est exposé, Portfolio Terminal montre vos positions, leurs recoupements et votre risque en termes simples, gratuitement.
Les acheter : TreasuryDirect ou un courtier, et la fiscalité
Vous pouvez acheter des obligations du Trésor aux enchères directement auprès de l’État américain sur TreasuryDirect, sans frais, ou via la plupart des courtiers américains, qui les vendent aussi aux enchères et vous permettent de les revendre avant l’échéance en un clic. TreasuryDirect est le plus simple si vous les gardez jusqu’à l’échéance ; vendre plus tôt implique d’abord de transférer l’obligation chez un courtier. Un ETF est la voie la plus simple de toutes, au prix de petits frais annuels et, sauf pour les fonds à échéance fixe, d’une absence de date d’échéance.
Les intérêts sont imposés par l’État fédéral, mais pas par votre État ni par votre ville. Si vous vivez dans un État à forte fiscalité, une obligation du Trésor vaut donc plus que son taux ne le suggère face à un certificat de dépôt (CD) ou à une obligation d’entreprise. La plupart des États étendent l’exonération à la part des dividendes d’un fonds qui provient d’obligations du Trésor, avec des règles variables : vérifiez celles du vôtre avant de comparer les taux. Dans un compte à avantage fiscal comme un IRA ou un 401(k), la différence disparaît.
Les arguments en faveur des obligations longues à 5 %
Le même calcul joue dans l’autre sens. Une obligation du Trésor à 30 ans achetée aujourd’hui verrouille 5,29 % par an pendant trois décennies si elle est conservée jusqu’à l’échéance, le plus haut niveau depuis 2007. Si les taux baissent d’un point dans l’année, elle rapporte environ +21,8 % intérêts compris ; s’ils baissent de 1,24 point, comme dans l’analogue du 10e centile, environ +26 %. Les obligations longues paient quand la croissance ralentit fortement et que la Fed baisse ses taux, le cas où les actions ont tendance à souffrir. C’est pour ce scénario qu’on les achète. La seule question est de savoir si vous pouvez tenir dans l’autre.
Comment nous avons procédé
- Taux : taux à maturité constante du Trésor américain issus de FRED (DGS2, DGS5, DGS10, DGS20, DGS30, DGS3MO), quotidiens, de 1962 au 22 septembre 2026. Taux réel DFII10, point mort d’inflation T10YIE. Inflation CPIAUCSL, chômage UNRATE, Fed funds FEDFUNDS.
- Calcul obligataire : valorisation exacte d’obligations du Trésor à coupon semestriel achetées au pair au taux du 22 septembre. Les seuils de rentabilité et les scénarios sur 12 mois supposent un mouvement parallèle des taux et une année de coupons, non réinvestis.
- Historique : rendements totaux mensuels d’obligations du Trésor à 10 et 30 ans à maturité constante, reconstruits à partir des taux selon la méthode de Swinkels (2019). Vérifiés sur les fonds réels : corrélation de 0,986 avec TLT et de 0,988 avec IEF sur 290 mois.
- Fonds : cours de clôture ajustés de Yahoo Finance, distributions réinvesties, jusqu’au 22 septembre 2026.
- Machine learning : régression ridge, forêt aléatoire et gradient boosting de scikit-learn ; validation glissante (walk-forward) à partir de janvier 1990, réentraînement tous les 12 mois, uniquement sur des cibles déjà connues à chaque date. Fourchette des scénarios : 40 plus proches voisins sur des variables standardisées et modèles de quantiles par gradient boosting (10e, 50e et 90e centiles).
- Le code et les données sont dans notre dépôt, sous
scripts/blog-art/treasury-duration/.
Sources : Taux à maturité constante du Trésor américain, FRED · Taux des TIPS à 10 ans, FRED · Point mort d’inflation à 10 ans, FRED · Statistiques des taux d’intérêt du Trésor américain · iShares 20+ Year Treasury Bond ETF (TLT) · Swinkels, Treasury Bond Return Data Starting in 1962, Data, 2019 · scikit-learn
Cet article explique le comportement des obligations. Ceci n’est pas un conseil en investissement. Les rendements passés, et les modèles entraînés sur eux, ne préjugent pas des résultats futurs.
#actualité-des-marchés#obligations#taux-américains#taux-d’intérêt#machine-learning
À lire ensuite
cite: Julien Esnault, “Obligations du Trésor américain à long terme à 5 % : ce que vous pouvez gagner, ce que vous pouvez perdre, et comment vous couvrir”, Portfolio Terminal, 2026-09-24. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.