Les matières premières font-elles la Bourse ? Nous avons mesuré 13 flambées du pétrole depuis 1970
Le pétrole brut américain a pris 50 % ou plus en un an 13 fois de 1970 à 2026. L’inflation a monté les 13 fois. Le S&P 500 a baissé dans 5 des 8 flambées qui ont porté le pétrole à un plus haut de 5 ans, et monté dans les 5 autres. Ce qui a bougé, ce qui a tenu, et ce que cela change pour un portefeuille.

· 12 min
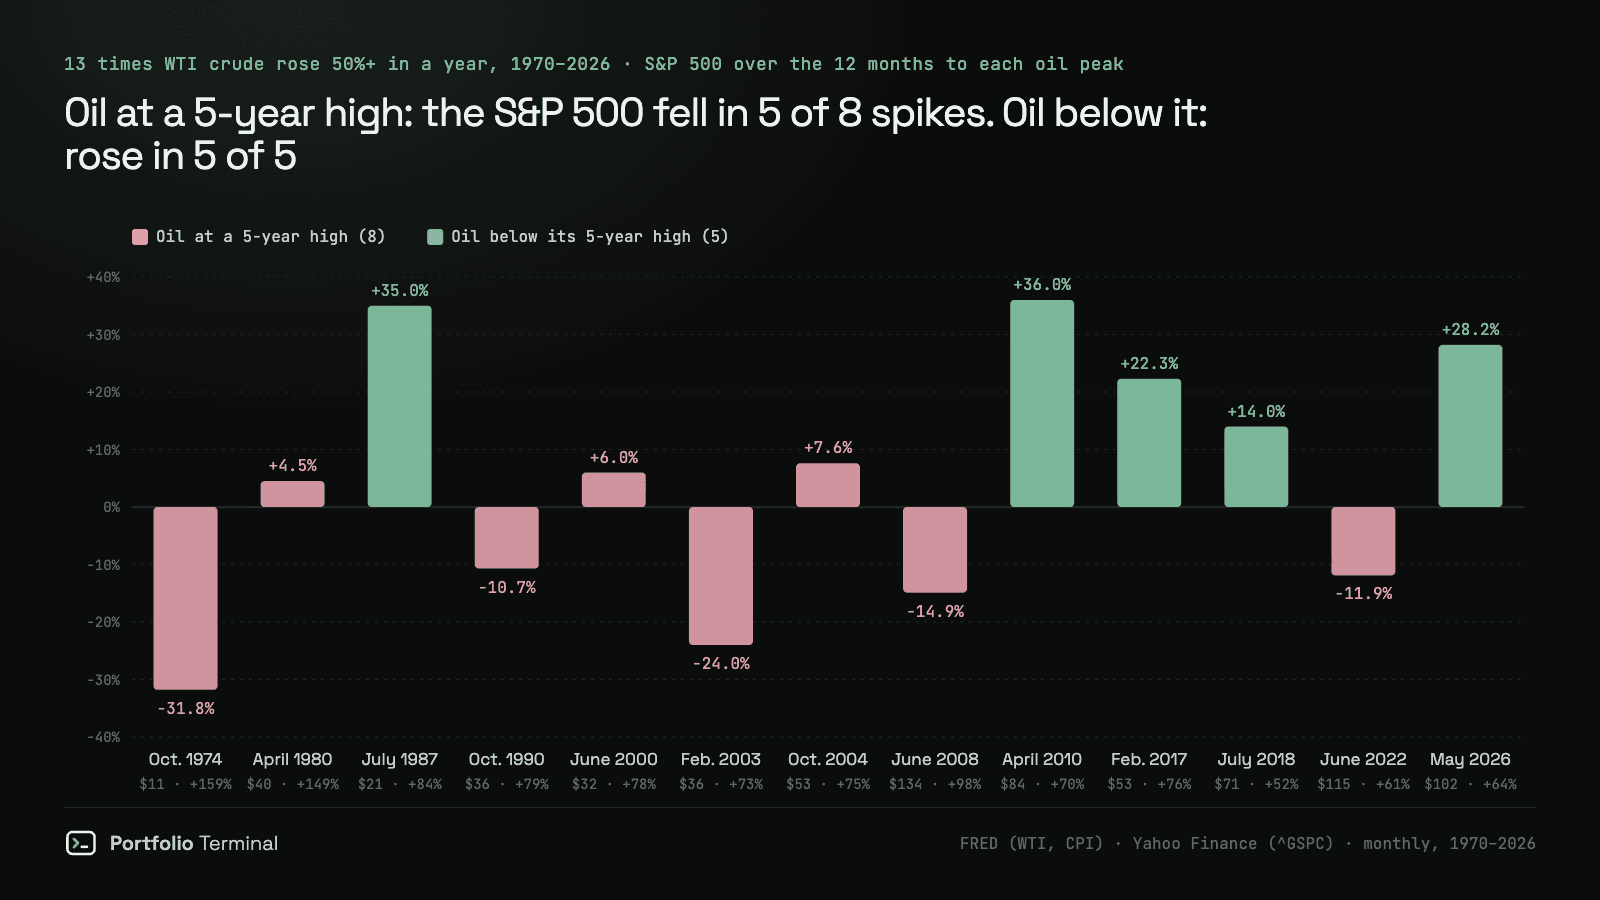
La version courte : le pétrole brut américain a pris 50 % ou plus en un an 13 fois entre 1970 et août 2026. L’inflation américaine était plus élevée à chacun des 13 pics du pétrole qu’un an plus tôt. Pour les actions, l’histoire est différente : le S&P 500 a baissé dans 5 des 8 flambées qui ont porté le pétrole à un plus haut de 5 ans, de −11,3 % en médiane, et il a monté dans les 5 qui sont restées sous l’ancien plus haut, de +28,2 % en médiane.
L’idée est ancienne : les matières premières mènent la finance. Le pétrole fait l’inflation, l’inflation fait les taux d’intérêt, et les taux font la valeur des actions. Pour mesurer comment le prix des matières premières agit sur la Bourse, nous avons pris celle qui pèse le plus dans cette chaîne, le pétrole brut, et chaque fois depuis 1970 que son prix a bondi de moitié ou plus en un an. Le premier maillon de la chaîne a tenu 13 fois sur 13. Le dernier a dépendu d’un détail : le pétrole était-il allé là où il n’avait pas été depuis cinq ans ?
| Pic du pétrole | WTI | Pétrole, 1 an | Inflation, un an avant → au pic | S&P 500, année menant au pic | S&P 500, année suivante |
|---|---|---|---|---|---|
| oct. 1974 | 11,16 $ | +159 % | 8,1 % → 11,8 % | −31,8 % | +20,5 % |
| avril 1980 | 39,50 $ | +149 % | 10,5 % → 14,6 % | +4,5 % | +25,0 % |
| juillet 1987 | 21,36 $ | +84 % | 1,7 % → 3,9 % | +35,0 % | −14,6 % |
| oct. 1990 | 35,92 $ | +79 % | 4,6 % → 6,4 % | −10,7 % | +29,1 % |
| juin 2000 | 31,83 $ | +78 % | 2,0 % → 3,7 % | +6,0 % | −15,8 % |
| févr. 2003 | 35,87 $ | +73 % | 1,1 % → 3,1 % | −24,0 % | +36,1 % |
| oct. 2004 | 53,13 $ | +75 % | 2,0 % → 3,2 % | +7,6 % | +6,8 % |
| juin 2008 | 133,93 $ | +98 % | 2,7 % → 4,9 % | −14,9 % | −28,2 % |
| avril 2010 | 84,48 $ | +70 % | −0,6 % → 2,2 % | +36,0 % | +14,9 % |
| févr. 2017 | 53,47 $ | +76 % | 0,8 % → 2,8 % | +22,3 % | +14,8 % |
| juillet 2018 | 70,98 $ | +52 % | 1,7 % → 2,9 % | +14,0 % | +5,8 % |
| juin 2022 | 114,84 $ | +61 % | 5,3 % → 9,0 % | −11,9 % | +17,6 % |
| mai 2026 | 102,13 $ | +64 % | 2,4 % → 4,2 % | +28,2 % | pas encore |
En gras : pétrole à un plus haut de 5 ans. Le WTI est le prix spot moyen du mois, « Pétrole, 1 an » sa hausse sur les 12 mois menant au pic ; l’inflation est le glissement sur 12 mois du CPI américain ; le S&P 500 est l’indice de prix.
Chaque épisode est daté à son pic du pétrole, le mois où la flambée a culminé. Cette date n’est connue qu’après coup, ce qui compte pour qui espère en tirer une opération. Tout repose ici sur des données publiques, et le code qui reconstruit le tableau est à la fin.
Comment le prix des matières premières atteint la Bourse
Un mouvement d’une matière première atteint un portefeuille d’actions par trois voies.
- Coûts et revenus. Les producteurs gagnent plus sur chaque baril ou chaque tonne. Les entreprises qui brûlent du carburant ou qui vendent à des ménages sous pression gagnent moins. C’est le canal que l’on imagine, et c’est lui qui a le plus rétréci (on y revient dans un instant).
- Inflation. L’énergie est une petite part de ce qu’achètent les ménages, mais ses prix varient bien plus que le reste : depuis 1970, la variation sur 12 mois des prix de l’énergie a fluctué 4,6 fois plus que l’inflation sous-jacente (un écart-type de 11,6 points contre 2,5). L’écart entre inflation globale et inflation sous-jacente, en gros l’alimentation et l’énergie, a suivi la variation sur 12 mois du pétrole avec une corrélation de 0,71. Aux 13 pics du pétrole, l’inflation était plus élevée qu’un an plus tôt, de 2,0 points en médiane.
- Taux d’intérêt. Une inflation plus forte pousse les rendements obligataires à la hausse et met la Réserve fédérale en alerte. Dans notre étude sur les rendements, le S&P 500 a baissé dans 7 des 20 grandes flambées de rendement depuis 1963, les 7 avec une inflation de 3 % ou plus. Cette année en est le cas réel : l’inflation PCE était de 3,4 % en août et la Fed a relevé ses taux le 16 septembre, pour la première fois depuis 2023.
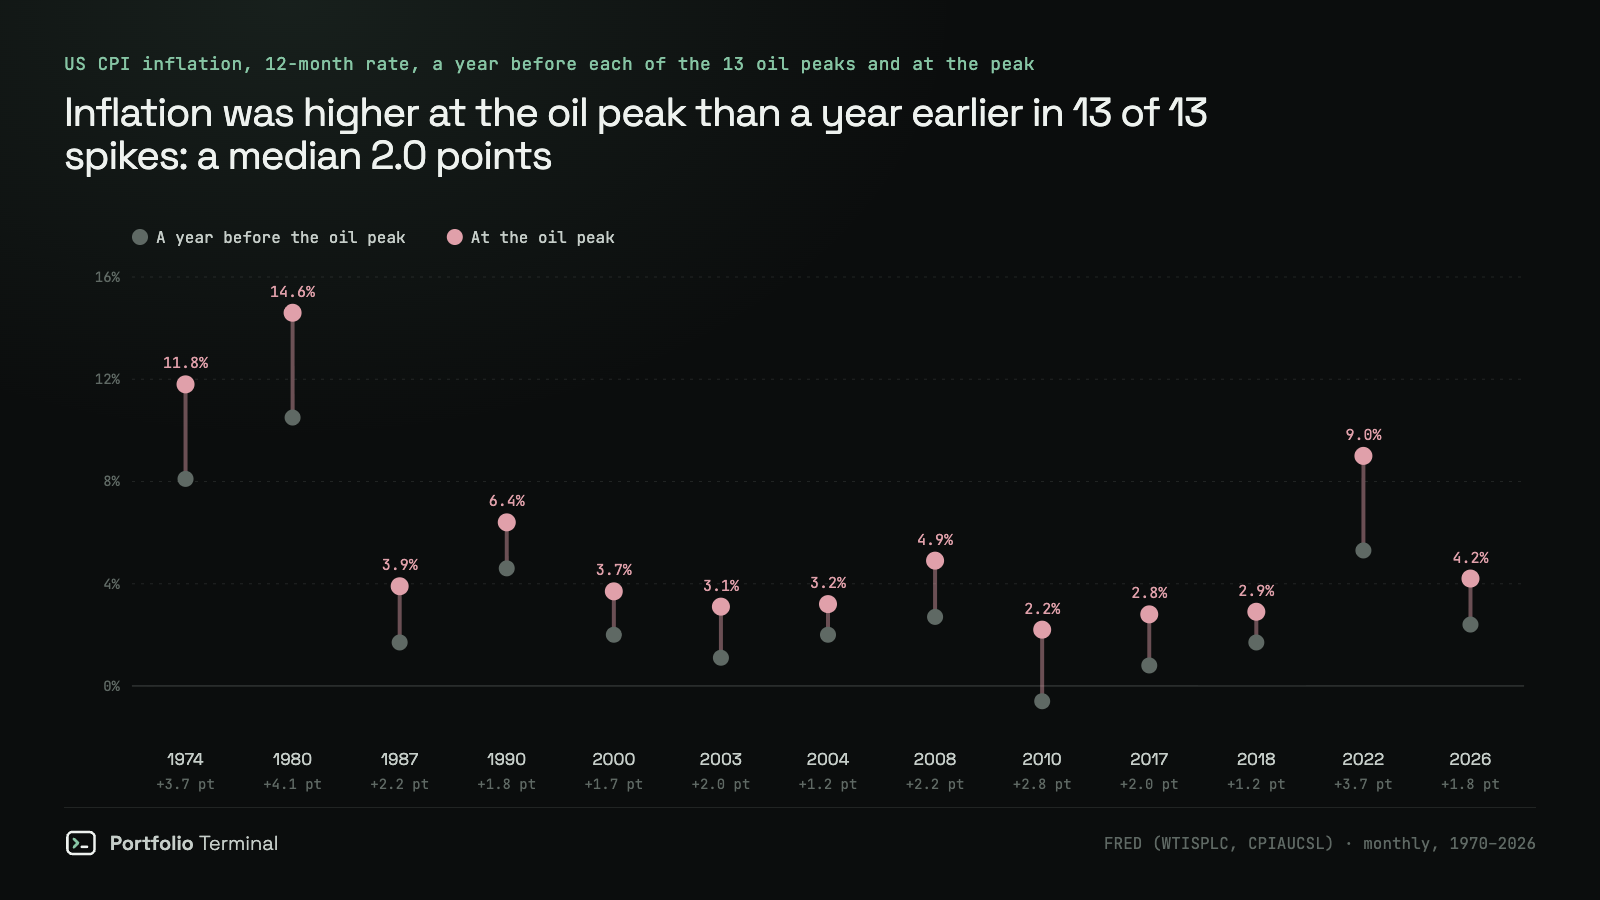
L’inflation est passée. Dans 7 des 8 flambées jusqu’à un plus haut de 5 ans, l’inflation était plus basse un an après le pic du pétrole qu’au pic, et dans l’année qui a suivi, la Fed a baissé ses taux dans 6 des 8 cas. Une flambée du pétrole agit comme une taxe sur tous ceux qui achètent du carburant : elle fait monter les prix, puis ralentit les dépenses qui les faisaient monter.
Pourquoi certaines flambées du pétrole font couler les actions, et d’autres non
La ligne de partage qui compte n’est pas l’ampleur du bond du pétrole. C’est l’endroit où il a atterri.
- Pétrole à un plus haut de 5 ans (1974, 1980, 1990, 2000, 2003, 2004, 2008, 2022) : le S&P 500 a baissé dans 5 des 8 cas sur les 12 mois menant au pic du pétrole, de −11,3 % en médiane.
- Pétrole encore sous son plus haut de 5 ans (1987, 2010, 2017, 2018, 2026) : le S&P 500 a monté les 5 fois, de +28,2 % en médiane.
Notre lecture : une flambée qui reste sous l’ancien plus haut, c’est en général le pétrole qui se remet d’un krach, tiré par la même reprise qui porte les bénéfices des entreprises. Juillet 1987 est venu après la surabondance de 1986, avril 2010 après 2008, février 2017 après la chute de 2015-2016. Le pétrole et les actions montent ensemble parce que tous deux intègrent une économie plus forte. Une flambée jusqu’à un plus haut de 5 ans demande aux ménages et aux entreprises de payer un prix qu’ils n’ont pas payé depuis des années, en plus de l’inflation déjà là.
Les chiffres mois par mois vont dans le même sens. De 2008 à 2019, quand le pétrole a surtout suivi la reprise mondiale, les variations mensuelles du pétrole et des actions américaines avaient une corrélation de +0,38. De 1986 à 1999, elle était de −0,13, et de 2000 à 2007 de −0,15. Sur toute la période depuis 1986, elle est de +0,06 : la plupart des mois, les deux bougent à peine ensemble.
Le seuil de cinq ans n’est pas un choix chanceux. Avec un recul de 3 ans, les actions ont baissé dans 5 des 10 flambées jusqu’à un nouveau plus haut, et dans aucune des 3 autres. Avec un recul de 10 ans, 4 sur 6 contre 1 sur 7.
2026 se situe du côté calme. Le WTI a valu 102,13 $ en moyenne en mai 2026, en hausse de 64 % sur un an pendant le conflit avec l’Iran, mais encore sous les 114,84 $ de juin 2022. Sur les mêmes 12 mois, le S&P 500 a pris 28,2 %. En août, le WTI valait 83,90 $ en moyenne. Puis sont venues les frappes sur l’oléoduc Est-Ouest de l’Arabie saoudite, couvertes dans notre note sur le choc pétrolier : le contrat WTI d’octobre a clôturé à 105,83 $ le 15 septembre, et le WTI de novembre à 92,44 $ le 25 septembre, la semaine où le rendement à 10 ans a touché 5,18 %. Le seuil à surveiller est une moyenne mensuelle au-dessus des 114,84 $ de juin 2022, le niveau qui ferait passer 2026 dans l’autre colonne.
Le pétrole bon marché n’est pas une bonne nouvelle non plus
L’image inverse : chaque fois que le brut américain a perdu 40 % ou plus en un an.
| Creux du pétrole | WTI | Pétrole, 1 an | S&P 500, année menant au creux |
|---|---|---|---|
| juillet 1986 | 11,57 $ | −58 % | +23,7 % |
| nov. 2001 | 19,67 $ | −43 % | −13,3 % |
| févr. 2009 | 39,16 $ | −59 % | −44,8 % |
| févr. 2016 | 30,32 $ | −40 % | −8,2 % |
| avril 2020 | 16,55 $ | −74 % | −1,1 % |
Les actions ont baissé dans 4 cas sur 5. Le pétrole s’effondre en général parce que la demande s’est effondrée, dans une récession ou une pandémie, et les actions intègrent le même effondrement. L’exception, 1986, était un excès d’offre : l’Arabie saoudite a ouvert les vannes pour reprendre des parts de marché, et les consommateurs ont eu le carburant bon marché sans la récession.
La Bourse n’a presque plus d’entreprises de matières premières
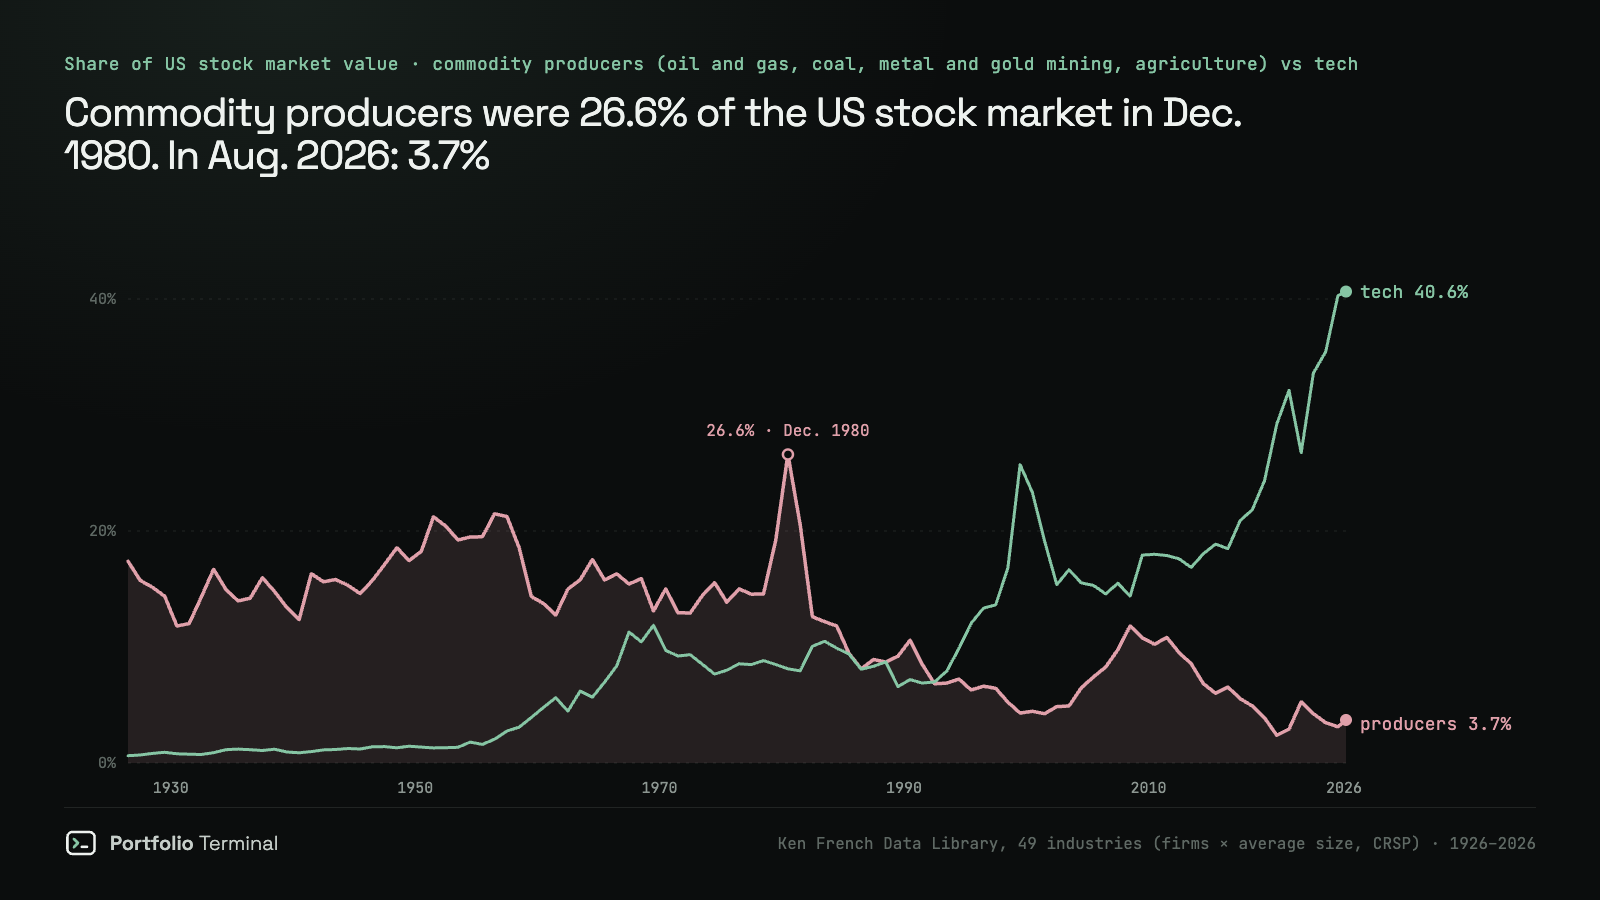
En décembre 1980, les entreprises qui produisent des matières premières (pétrole et gaz, charbon, mines de métaux et d’or, agriculture) pesaient 26,6 % de la valeur du marché actions américain. Le pétrole et le gaz à eux seuls, 24,7 %. En août 2026, les producteurs pesaient 3,7 %, le pétrole et le gaz 2,96 %, tandis que logiciels, semi-conducteurs et ordinateurs passaient de 8,1 % à 40,6 %.
Un fonds qui réplique le S&P 500 ne porte donc plus sa propre couverture contre le pétrole. Quand le pétrole flambe, les quelques gagnants qu’il contient, comme Exxon Mobil ou Chevron, sont trop petits pour compenser tous les autres, et le reste du choc arrive par l’inflation et les taux, qui touchent toutes les entreprises. Voilà la réponse honnête à « les matières premières dictent-elles le marché ? » : moins que jamais par le poids dans l’indice, autant que jamais par le niveau des prix.
Qui gagne et qui perd dans une flambée du pétrole
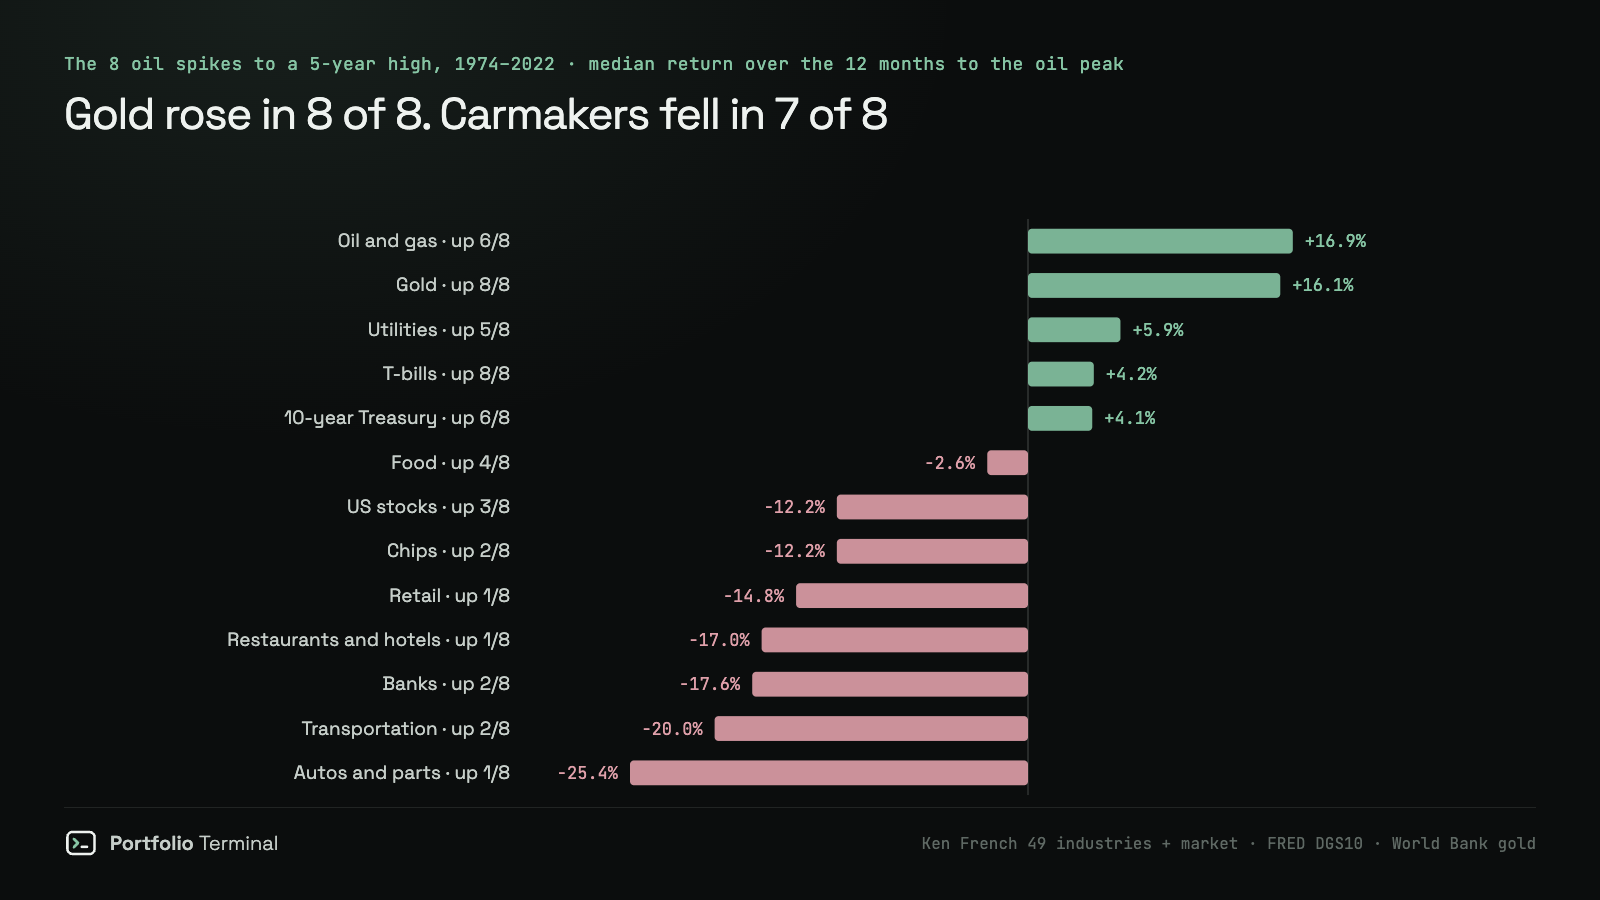
Les 8 mêmes flambées dommageables, actif par actif. « En hausse, sur 8 » compte les flambées où l’actif a fini plus haut sur les 12 mois menant au pic du pétrole ; la dernière colonne couvre les 12 mois après le pic.
| Actif ou secteur | En hausse, sur 8 | Médiane, année menant au pic du pétrole | Médiane, année suivante |
|---|---|---|---|
| Or | 8 | +16,1 % | +0,9 % |
| Actions pétrolières et gazières | 6 | +16,9 % | +18,4 % |
| Charbon | 6 | +31,3 % | +46,0 % |
| Services aux collectivités | 5 | +5,9 % | +22,5 % |
| Bons du Trésor à 1 mois | 8 | +4,2 % | +4,5 % |
| Obligation du Trésor à 10 ans | 6 | +4,1 % | +4,3 % |
| Alimentation | 4 | −2,6 % | +19,7 % |
| Actions américaines (rendement total) | 3 | −12,2 % | +23,2 % |
| Semi-conducteurs | 2 | −12,2 % | +42,5 % |
| Distribution | 1 | −14,8 % | +33,2 % |
| Restaurants et hôtels | 1 | −17,0 % | +40,6 % |
| Banques | 2 | −17,6 % | +17,9 % |
| Transports (compagnies aériennes comprises) | 2 | −20,0 % | +21,4 % |
| Automobile et équipementiers | 1 | −25,4 % | +19,2 % |
Les gagnants sont ceux qu’on devine : les producteurs, dont le chiffre d’affaires est le prix lui-même (XLE détient les grands producteurs américains), l’or (GLD) et le cash. Les perdants sont les entreprises dont le premier coût est le carburant ou dont les clients viennent de perdre du pouvoir d’achat : constructeurs automobiles comme General Motors, compagnies aériennes comme Delta, distributeurs et restaurants. Les actions pétrolières et gazières ont battu l’ensemble du marché dans 7 cas sur 8.
Maintenant, l’autre sens. La protection a fonctionné à la montée et a peu rapporté ensuite : dans l’année qui a suivi le pic du pétrole, l’or n’a monté que 4 fois sur 8, de 0,9 % en médiane, tandis que les pires perdants rebondissaient le plus fort (restaurants +40,6 %, distribution +33,2 %). Et dans les 5 flambées restées sous l’ancien plus haut, les actions américaines dividendes compris ont monté à chaque fois, de 29,6 % en médiane : un portefeuille réfugié dans l’or et les bons du Trésor a laissé passer le gain.
Le cuivre permet-il de prévoir la Bourse ?
On surnomme le cuivre « Dr. Copper », le métal docteur en économie, parce qu’il entre dans tout ce qui se construit. L’idée est qu’il se retourne avant les actions. Nous l’avons vérifié sur 782 mois, de 1960 à 2025.
- Après une hausse du cuivre sur 6 mois, le S&P 500 était plus haut 12 mois plus tard 70,6 % du temps.
- Après une baisse du cuivre sur 6 mois, 78,5 % du temps.
- Sur l’ensemble des mois, 74,8 %.
Le signal pointe même plutôt dans le mauvais sens, et faiblement : la corrélation entre la variation du cuivre sur 6 mois et celle du S&P 500 sur les 12 mois suivants est de −0,16. L’alerte plus bruyante ne fait pas mieux. Le cuivre est tombé 20 % sous son plus haut de 12 mois 17 fois ; 5 de ces fois ont été suivies d’une baisse de 10 % du S&P 500 dans l’année. Aux sommets des 7 marchés baissiers depuis 1970, le cuivre n’était déjà 10 % sous son plus haut que deux fois, en 1980 et en 2020.
Le cuivre dit ce qui est déjà arrivé à la demande industrielle. Les actions intègrent ce qui vient ensuite. C’est la même leçon que notre backtest sur la météo et le café : une donnée publique que tout le monde peut voir est déjà dans le prix. Les mineurs de cuivre, comme Freeport-McMoRan, suivent le métal ; l’indice, non.
Le pétrole et les 7 derniers marchés baissiers
| Marché baissier | Baisse | Plus forte hausse du pétrole sur 1 an, l’année avant le sommet | Pendant la baisse | Cuivre au sommet, par rapport à son plus haut de 12 mois |
|---|---|---|---|---|
| 1973–1974 | −48,2 % | 0 % | +184 % | −1,2 % |
| 1980–1982 | −27,1 % | +149 % | +17 % | −31,1 % |
| 1987 | −33,5 % | +84 % | +34 % | à son plus haut |
| 2000–2002 | −49,1 % | +144 % | +104 % | −5,7 % |
| 2007–2009 | −56,8 % | +46 % | +98 % | à son plus haut |
| 2020 | −33,9 % | +21 % | −8 % | −11,7 % |
| 2022 | −25,4 % | +273 % | +74 % | −3,7 % |
En comptant comme marché baissier une baisse de 20 % ou plus du S&P 500 en clôture quotidienne, il y en a eu 7 depuis 1970. Dans 6 d’entre eux, le pétrole a pris 50 % ou plus sur un an dans les 12 mois précédant le début de la baisse ou pendant celle-ci. L’exception est le krach du Covid. C’est l’argument le plus fort pour « les matières premières mènent le marché ».
Lisez-le pourtant dans les deux sens. Sur les 13 flambées du pétrole, seules 6 sont survenues dans l’année précédant un marché baissier ou pendant l’un d’eux. Deux des six hausses sont des rebonds mesurés depuis un krach : celle de 1987 depuis la surabondance de 1986, et le +273 % de 2022 depuis avril 2020, quand le WTI valait 16,55 $ en moyenne. Et en 1973, la baisse a commencé neuf mois avant l’embargo, avec un pétrole stable.
Ce que cela change pour votre portefeuille
Trois conséquences découlent de 13 flambées, et aucune n’est une prévision.
- Un fonds indiciel n’est plus une couverture contre les matières premières. À 3,7 % du marché américain, les producteurs ne peuvent pas compenser le reste. Si le pétrole monte à un nouveau plus haut de 5 ans, le choc atteint tout l’indice par l’inflation et les taux, le canal que vous pouvez suivre sur le rendement à 10 ans.
- Ce que vous détenez compte plus que l’indice. Automobile, compagnies aériennes et transporteurs routiers, distributeurs et restaurants ont baissé dans 6 ou 7 des 8 flambées dommageables. Un portefeuille chargé de ces valeurs est plus exposé que le S&P 500 ; un portefeuille avec des actions de l’énergie, de l’or ou du cash l’est moins.
- La couverture a un coût dans l’autre sens. L’or et les bons du Trésor ont monté dans les 8 flambées dommageables, mais l’or a gagné 0,9 % en médiane l’année suivante, et chaque flambée restée sous l’ancien plus haut a fait monter les actions. La 2e partie de notre série sur les rendements, ce qui a tenu quand les rendements ont flambé, a trouvé le même schéma pour les bons du Trésor.
Le cas récent le plus proche d’une flambée jusqu’à un nouveau plus haut est 2022, quand pétrole, inflation et taux ont monté ensemble. Voici cette année, avec l’invasion de l’Ukraine et les frappes sur l’oléoduc de ce mois-ci, rejouée sur ce que vous détenez aujourd’hui :
vous, clôture du 3 janv. 2022 → 9 févr. 2024
−?,? %pire semaine
−0,0 %
point bas
−0,0 %
Vous avez mieux résisté que les actions européennes. Une ligne vous a coûté le plus, une autre a amorti le choc.
ce qui l’a fait bouger
Pour la version sur une année complète avec le compteur de reprise, le crash test fait passer vos positions par 2022, le krach du Covid et le débouclage du yen de 2024. Nos autres études sont sur l’étagère des études.
Ceci est une étude d’épisodes passés, pas un conseil en investissement.
Notre méthode
Le pétrole est le brut WTI, la série WTISPLC de FRED, prix spot moyen du mois, de janvier 1970 à août 2026. Avant 1974, les prix du pétrole américain étaient largement administrés, si bien que le début des années 1970 ne montre presque aucun mouvement. Un mois de flambée est un mois où le WTI dépasse de 50 % ou plus le même mois un an plus tôt. Les suites de mois de flambée espacées de moins d’un trimestre forment un seul épisode, daté au mois de son prix le plus haut. « À un plus haut de 5 ans » signifie que ce prix dépasse toutes les moyennes mensuelles des 60 mois précédents. Les krachs en sont le miroir : 40 % ou plus sous le niveau d’un an plus tôt, datés au creux.
L’inflation est le CPI américain (FRED CPIAUCSL), en glissement sur 12 mois ; aucun CPI n’a été publié pour octobre 2025, ce qui ne touche aucun des 13 pics. Le taux des fed funds est la moyenne mensuelle FEDFUNDS de FRED, et une variation d’un quart de point ou plus compte comme une hausse ou une baisse. Le S&P 500 est l’indice de prix (Yahoo Finance ^GSPC), en clôtures de fin de mois. Les actions américaines dividendes compris, les bons du Trésor et les 49 secteurs viennent de la Data Library de Ken French (CRSP, version d’août 2026), pondérés par la capitalisation. L’obligation du Trésor à 10 ans est une obligation au pair revalorisée chaque mois à partir de la série DGS10 de FRED, comme dans notre série sur les rendements. L’or et le cuivre sont les moyennes mensuelles du Pink Sheet de la Banque mondiale. La part de chaque secteur dans le marché est son nombre d’entreprises multiplié par leur taille moyenne. Les marchés baissiers sont des baisses de 20 % ou plus du S&P 500 en clôture quotidienne depuis un plus haut glissant, jusqu’à ce qu’il fasse un nouveau plus haut. Les tests sur le cuivre utilisent la moyenne mensuelle de la Banque mondiale et les clôtures de fin de mois du S&P 500, avec des signaux à partir de juillet 1960 et des résultats jusqu’en août 2026.
Ce qui changerait le résultat : 13 épisodes, c’est peu, et trois des plus grosses pertes (1974, 2003, 2008) ont coïncidé avec des marchés baissiers qui avaient aussi d’autres causes. Le pic du pétrole n’est connu qu’une fois passé, donc une stratégie qui agirait en temps réel bougerait en retard. Un autre seuil change la liste : à +75 %, 10 flambées ; à +100 %, 5.
Reproduire l’étude
Les 13 flambées, le décompte de 13 sur 13 pour l’inflation, la répartition 5 sur 8 et 0 sur 5, et la part des producteurs, sur données publiques uniquement : FRED pour le pétrole et le CPI, Yahoo Finance pour le S&P 500, Ken French pour la taille des secteurs. Nous l’avons lancé le 30 septembre 2026 ; il affiche les mêmes chiffres que le tableau et que le fichier de résultats de l’étude.
Show the code
# Reproduces https://portfolio-terminal.com/blog/how-commodity-prices-affect-stock-market
# pip install pandas yfinance
# Every month from January 1970 to August 2026 when WTI crude was 50%+ above a year earlier.
import io
import urllib.request
import zipfile

import pandas as pd
import yfinance as yf

FRED = "https://fred.stlouisfed.org/graph/fredgraph.csv?id={}&coed=2026-09-30"
FRENCH = "https://mba.tuck.dartmouth.edu/pages/faculty/ken.french/ftp/49_Industry_Portfolios_CSV.zip"


def monthly(s):  # month-ends on a full calendar: no CPI was published for October 2025
    s = s.groupby(s.index.to_period("M")).last()
    return s.reindex(pd.period_range(s.index[0], s.index[-1], freq="M"))


def fred(series):
    return monthly(pd.read_csv(FRED.format(series), index_col=0, parse_dates=True, na_values=".").iloc[:, 0].dropna())


wti, cpi = fred("WTISPLC"), fred("CPIAUCSL")  # WTI monthly average spot, CPI
spx = yf.Ticker("^GSPC").history(start="1965-01-01", end="2026-09-01", auto_adjust=False)["Close"]
spx = monthly(spx.tz_localize(None))

m = pd.DataFrame({"wti": wti, "oil": wti / wti.shift(12) - 1, "cpi": cpi / cpi.shift(12) - 1,
                  "spx": spx / spx.shift(12) - 1}).loc["1970-01":"2026-08"]
hits = m.index[m["oil"] >= 0.5]
run = (pd.Series([p.ordinal for p in hits]).diff() > 3).cumsum().values  # gaps under a quarter joined

rows = []
for k in sorted(set(run)):
    months = hits[run == k]
    peak = m.loc[months[0]:months[-1], "wti"].idxmax()  # dated at the oil peak
    high = wti[peak] > wti.loc[peak - 60:peak - 1].max()  # above every price of the 5 years before
    rows.append({"peak": str(peak), "wti": wti[peak], "oil": m.at[peak, "oil"] * 100, "high": high,
                 "cpi_before": m.at[peak - 12, "cpi"] * 100, "cpi_peak": m.at[peak, "cpi"] * 100,
                 "spx": m.at[peak, "spx"] * 100})
ep = pd.DataFrame(rows)
print(f"{len(ep)} oil spikes (WTI up 50%+ on the year), 1970-01 to 2026-08")
for r in ep.itertuples():
    print(f"  {r.peak}  ${r.wti:6.2f} {r.oil:+5.0f}%  {'5-year high' if r.high else 'below it   '}"
          f"  CPI {r.cpi_before:4.1f}% -> {r.cpi_peak:4.1f}%  S&P 500 {r.spx:+6.1f}%")
rise = (ep["cpi_peak"] - ep["cpi_before"]).round(1)
print(f"Inflation higher at the oil peak than a year before: {(rise > 0).sum()} of {len(ep)} (median +{rise.median():.1f} pt)")
for label, g in [("Oil at a 5-year high", ep[ep["high"]]), ("Oil below its 5-year high", ep[~ep["high"]])]:
    print(f"{label}: S&P 500 fell in {(g['spx'] < 0).sum()} of {len(g)}, median {g['spx'].median():+.1f}%")

# Commodity producers' share of US market value: firms x average size, Ken French 49 industries.
lines = zipfile.ZipFile(io.BytesIO(urllib.request.urlopen(FRENCH).read())).read("49_Industry_Portfolios.csv").decode().splitlines()


def block(title):
    i = next(k for k, line in enumerate(lines) if line.strip() == title) + 1
    cols, out = [c.strip() for c in lines[i].split(",")[1:]], {}
    for line in lines[i + 1:]:
        if not line.strip():
            break
        cells = line.split(",")
        out[cells[0].strip()] = [max(float(c), 0) for c in cells[1:]]
    return pd.DataFrame.from_dict(out, orient="index", columns=cols)


cap = block("Number of Firms in Portfolios") * block("Average Firm Size")
share = cap[["Agric", "Gold", "Mines", "Coal", "Oil"]].sum(axis=1) / cap.sum(axis=1) * 100
top, last = share.idxmax(), share.index[-1]
print(f"Commodity producers, share of US stocks: {share.max():.1f}% in {top[:4]}-{top[4:]}, {share.iloc[-1]:.1f}% in {last[:4]}-{last[4:]}")
13 oil spikes (WTI up 50%+ on the year), 1970-01 to 2026-08
1974-10 $ 11.16 +159% 5-year high CPI 8.1% -> 11.8% S&P 500 -31.8%
1980-04 $ 39.50 +149% 5-year high CPI 10.5% -> 14.6% S&P 500 +4.5%
1987-07 $ 21.36 +84% below it CPI 1.7% -> 3.9% S&P 500 +35.0%
1990-10 $ 35.92 +79% 5-year high CPI 4.6% -> 6.4% S&P 500 -10.7%
2000-06 $ 31.83 +78% 5-year high CPI 2.0% -> 3.7% S&P 500 +6.0%
2003-02 $ 35.87 +73% 5-year high CPI 1.1% -> 3.1% S&P 500 -24.0%
2004-10 $ 53.13 +75% 5-year high CPI 2.0% -> 3.2% S&P 500 +7.6%
2008-06 $133.93 +98% 5-year high CPI 2.7% -> 4.9% S&P 500 -14.9%
2010-04 $ 84.48 +70% below it CPI -0.6% -> 2.2% S&P 500 +36.0%
2017-02 $ 53.47 +76% below it CPI 0.8% -> 2.8% S&P 500 +22.3%
2018-07 $ 70.98 +52% below it CPI 1.7% -> 2.9% S&P 500 +14.0%
2022-06 $114.84 +61% 5-year high CPI 5.3% -> 9.0% S&P 500 -11.9%
2026-05 $102.13 +64% below it CPI 2.4% -> 4.2% S&P 500 +28.2%
Inflation higher at the oil peak than a year before: 13 of 13 (median +2.0 pt)
Oil at a 5-year high: S&P 500 fell in 5 of 8, median -11.3%
Oil below its 5-year high: S&P 500 fell in 0 of 5, median +28.2%
Commodity producers, share of US stocks: 26.6% in 1980-12, 3.7% in 2026-08Sources : FRED, pétrole brut WTI (WTISPLC) · FRED, CPI (CPIAUCSL) · FRED, taux des fed funds (FEDFUNDS) · Ken French Data Library · Pink Sheet de la Banque mondiale · Yahoo Finance, historique du S&P 500
#études#matières-premières#pétrole#inflation#portefeuille
À lire ensuite
cite: Julien Esnault, “Les matières premières font-elles la Bourse ? Nous avons mesuré 13 flambées du pétrole depuis 1970”, Portfolio Terminal, 2026-09-30. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.