Qu’est-ce qui a tenu quand les taux obligataires ont flambé ? 20 épisodes depuis 1963
Depuis 1963, le taux à 10 ans américain a bondi de 1 point ou plus en un an 20 fois. Dans les 7 cas où les actions ont baissé, les Treasuries à 10 ans ont perdu à chaque fois, les T-bills ont gagné à chaque fois ; un 60/40 avec Treasuries a perdu 6,6 % en médiane, avec T-bills 2,5 %.

· 9 min
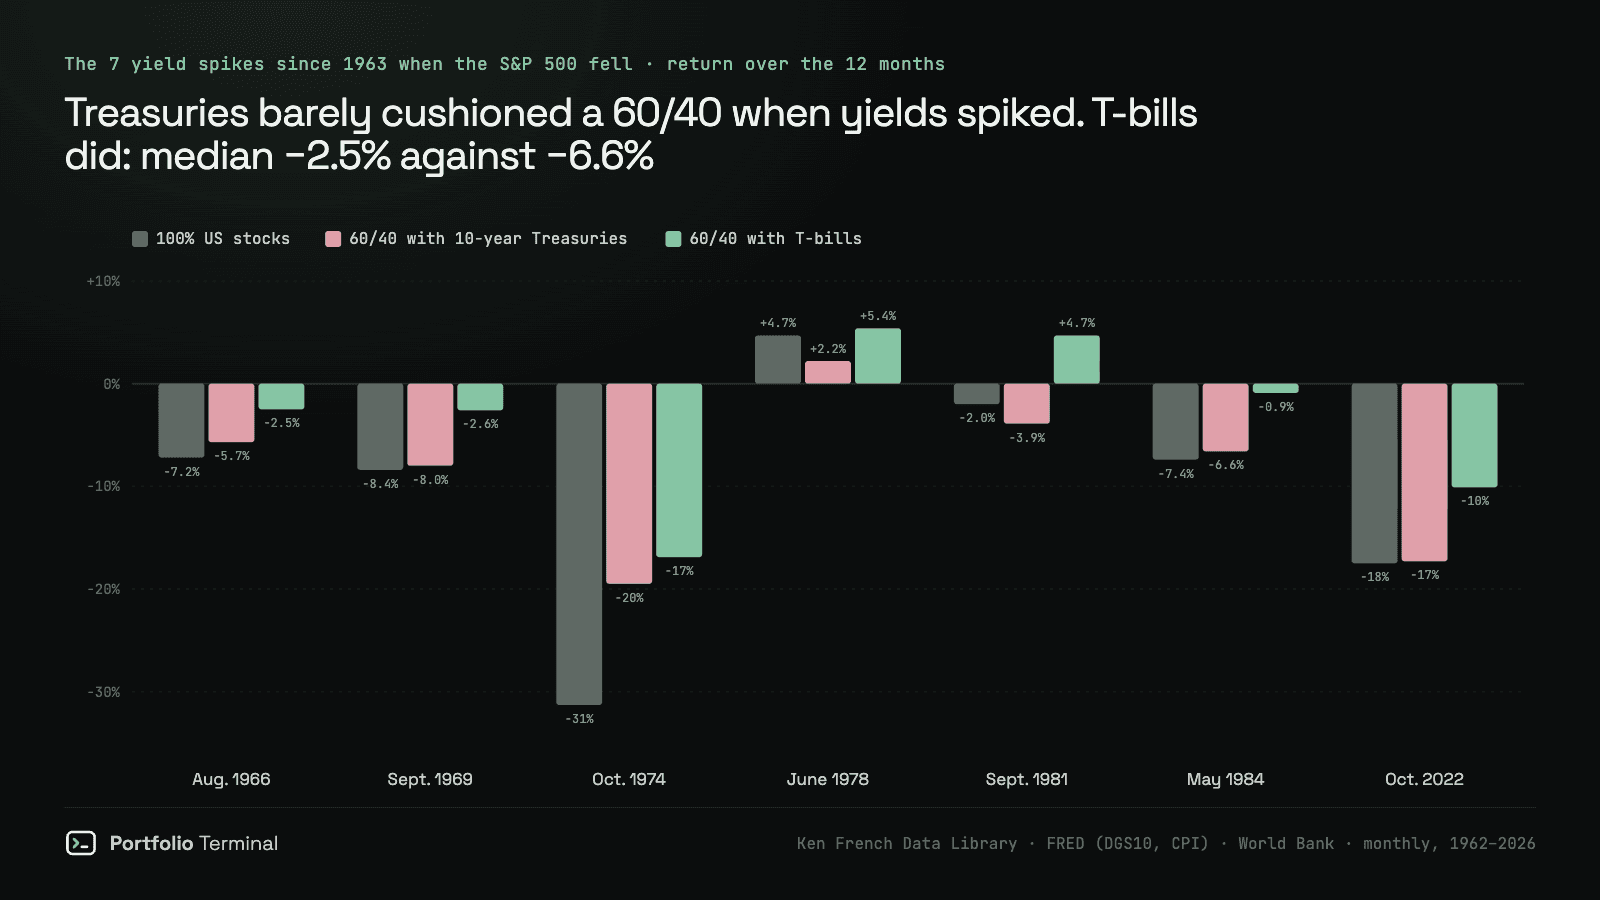
En bref : lors des 7 épisodes depuis 1963 où le taux à 10 ans américain a bondi de 1 point ou plus en un an et où le S&P 500 a baissé, les Treasuries à 10 ans ont perdu de l’argent les 7 fois. Les bons du Trésor à 1 mois en ont gagné les 7 fois. Un portefeuille 60/40 avec des Treasuries a perdu 6,6 % en médiane, à peine moins que les 7,4 % des actions ; le même 60/40 avec des T-bills a perdu 2,5 %.
Partie 2 d’une série sur la hausse des taux et votre portefeuille. La partie 1 a repéré les 20 flambées de taux et montré que les actions n’ont baissé que lorsque l’inflation était à 3 % ou plus. Cette partie cherche ce qui, dans ces 20 mêmes épisodes, a tenu.
La réponse habituelle à « que détenir quand les taux montent ? » est un fonds obligataire, parce que le portefeuille 60/40 compte sur la hausse des obligations quand les actions baissent. Cela marche quand les actions baissent parce que l’économie ralentit et que les taux reculent. Une flambée des taux est le cas inverse : ce sont les obligations qui baissent.
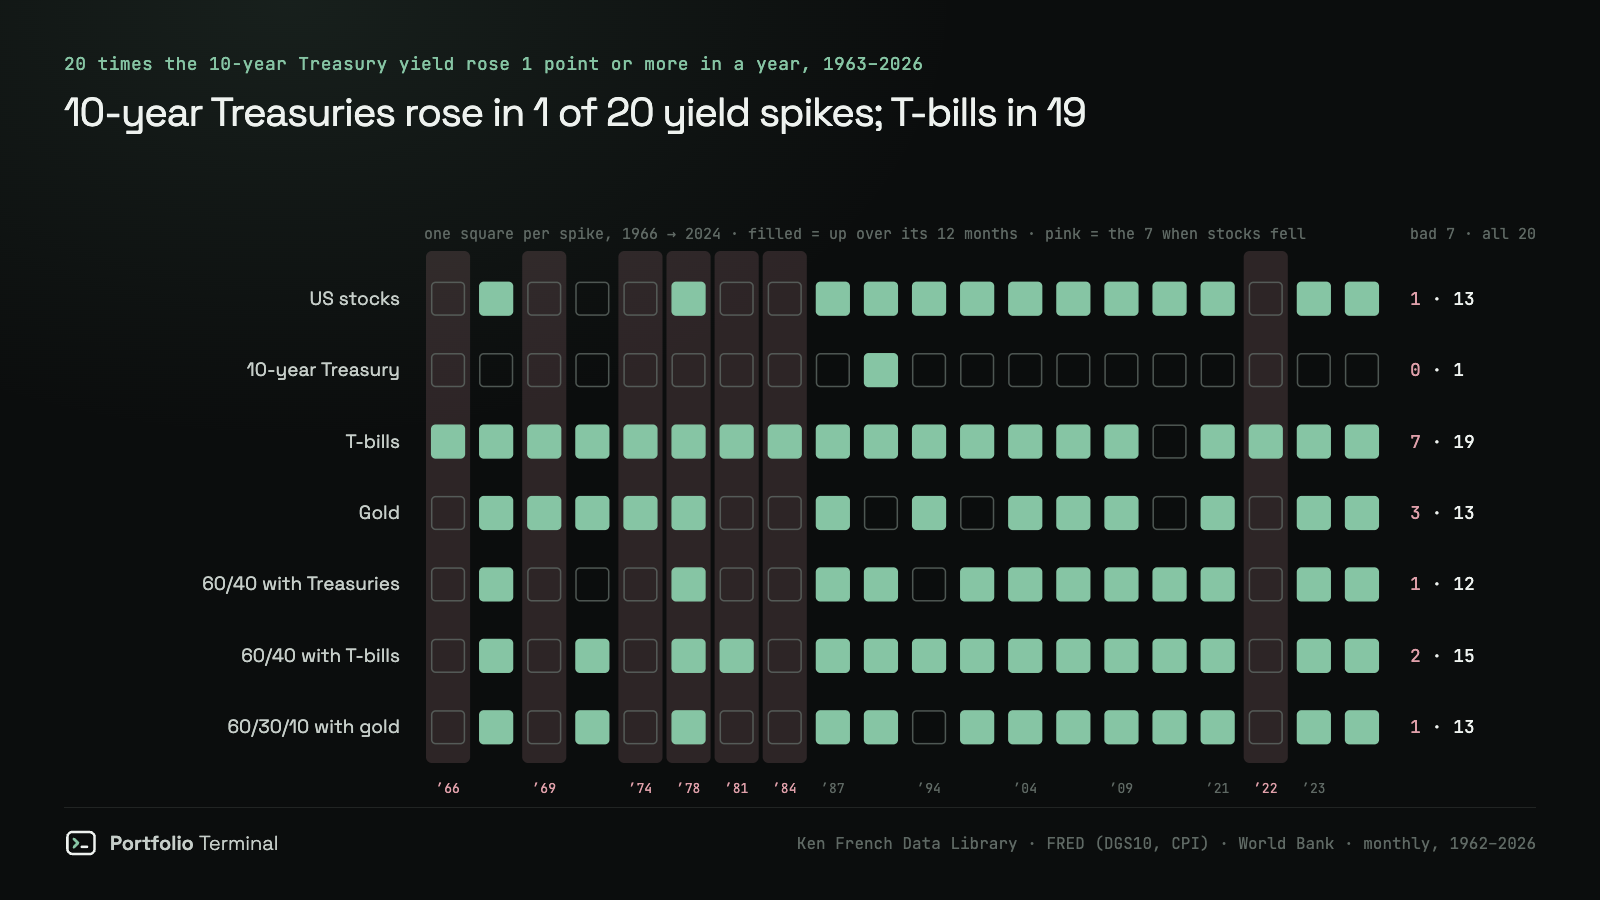
Dans le tableau, les « 7 mauvais » sont les flambées où le S&P 500 a baissé, les « 14 chauds » celles où l’inflation était à 3 % ou plus, les « 6 froids » celles où elle était sous 3 %. Chaque nombre indique combien ont fini leurs 12 mois en hausse.
| 12 mois de la flambée | En hausse, 7 mauvais | Médiane, 7 mauvais | En hausse, 14 chauds | En hausse, 6 froids | En hausse, les 20 |
|---|---|---|---|---|---|
| Actions américaines (rendement total) | 1 | −7,4 % | 7 | 6 | 13 |
| Treasury à 10 ans | 0 | −5,5 % | 1 | 0 | 1 |
| T-bills à 1 mois | 7 | +6,1 % | 14 | 5 | 19 |
| Or | 3 | 0,0 % | 9 | 4 | 13 |
| 60/40 actions / Treasuries à 10 ans | 1 | −6,6 % | 7 | 5 | 12 |
| 60/40 actions / T-bills | 2 | −2,5 % | 9 | 6 | 15 |
| 60/30/10 actions / 10 ans / or | 1 | −7,0 % | 8 | 5 | 13 |
Les 7 mauvaises années, une par une
Chaque ligne couvre les 12 mois qui se terminent au point le plus aigu de la hausse, les mêmes fenêtres que dans la partie 1. « 60/40 + 10 ans » combine 60 % d’actions américaines et 40 % de Treasuries à 10 ans ; « 60/40 + T-bills » détient des T-bills à la place. L’inflation sur ces fenêtres allait de 3,5 % (1966) à 11,8 % (1974).
| 12 mois jusqu’à | Actions | 60/40 + 10 ans | 60/40 + T-bills | 10 ans | T-bills | Or |
|---|---|---|---|---|---|---|
| Août 1966 | −7,2 % | −5,7 % | −2,5 % | −3,8 % | +4,4 % | 0,0 % |
| Sept. 1969 | −8,4 % | −8,0 % | −2,6 % | −8,1 % | +6,1 % | +2,5 % |
| Oct. 1974 | −31,3 % | −19,5 % | −16,9 % | −0,2 % | +8,0 % | +59,0 % |
| Juin 1978 | +4,7 % | +2,2 % | +5,4 % | −1,9 % | +6,0 % | +30,5 % |
| Sept. 1981 | −2,0 % | −3,9 % | +4,7 % | −7,5 % | +14,8 % | −34,1 % |
| Mai 1984 | −7,4 % | −6,6 % | −0,9 % | −5,5 % | +9,3 % | −13,9 % |
| Oct. 2022 | −17,5 % | −17,3 % | −10,1 % | −17,9 % | +0,8 % | −6,4 % |
Le 60/40 avec Treasuries a battu les actions seules dans 5 des 7 cas, mais de peu : sur les 12 mois jusqu’à octobre 2022, il a perdu 17,3 % contre 17,5 %. Remplacer les 40 % de Treasuries par des T-bills a fait mieux que la version avec Treasuries dans les 7 cas, et dans les 20 épisodes.
Juin 1978 est la seule année où les actions finissent en hausse ici alors que la partie 1 la compte comme une perte : la partie 1 utilisait l’indice de prix du S&P 500, ce tableau compte les dividendes et tout le marché américain, et la différence vient de là.
Pourquoi les Treasuries n’ont pas pu amortir cette baisse
Le prix d’une obligation évolue à l’inverse de son taux. Sur une hausse de 1 point, le prix perdu par un Treasury à 10 ans a dépassé l’année de coupon qu’il versait dans 19 des 20 épisodes. Il n’a fini en hausse qu’une fois, sur les 12 mois jusqu’à février 1989 (+1,3 %). La médiane était de −6,4 %.
Ce sur quoi compte un 60/40, des obligations en hausse quand les actions baissent, suppose donc que les taux baissent. Dans une flambée, les deux côtés perdent ensemble. C’est ce qui s’est passé en 2022, et c’est le même mécanisme que notre étude des Treasuries longs à 5 % a mesuré sur l’obligation à 30 ans. Le niveau du jour est sur la page du taux à 10 ans américain, et toute la courbe sur taux des Treasuries.
Le cash a gagné la flambée, pas l’inflation
Les T-bills sont l’instrument sur lequel le taux en hausse est versé, donc ils montent avec lui : +14,8 % sur les 12 mois jusqu’à septembre 1981. Ils n’ont jamais perdu d’argent dans les 20 épisodes (le plus bas était de 0,0 %, en 2013).
Après inflation, le score change. Lors des 7 mauvais épisodes, les T-bills ont battu l’inflation américaine 4 fois, avec un rendement réel médian de +0,4 %. Sur les 12 mois jusqu’à octobre 2022, ils ont rapporté 0,8 % alors que les prix montaient de 7,8 %. Rien n’a préservé le pouvoir d’achat à chaque fois : l’or a battu l’inflation dans 2 des 7 cas, les actions américaines et tous les mélanges actions-obligations dans aucun.
L’or : les plus gros gains et la plus grosse perte
La médiane de l’or sur les 7 mauvais épisodes est de 0,0 %, et cette médiane cache l’écart le plus large du tableau : +59,0 % sur les 12 mois jusqu’à octobre 1974, −34,1 % sur les 12 mois jusqu’à septembre 1981. Il a monté dans 3 des 7. En ajouter 10 % à un 60/40 (60/30/10) n’a pas changé la perte médiane des mauvaises années (−7,0 %). Avant 1968, le prix était fixé à 35 $, donc 1966 ne montre aucun mouvement. Notre étude des chocs pétroliers a trouvé le même schéma sur quelques semaines : l’or aide, puis rend ses gains. Le fonds par lequel la plupart des gens en détiennent est GLD ; GLD vs TLT le compare aux Treasuries longs.
Les actions qui ont tenu
Les 12 portefeuilles sectoriels américains de Ken French, sur les 7 mêmes mauvais épisodes :
| Secteur | Médiane, 7 mauvais | En hausse, 7 mauvais | Médiane, 14 chauds |
|---|---|---|---|
| Biens de consommation non durables (alimentation, tabac, habillement) | +0,5 % | 4 | +3,7 % |
| Services aux collectivités | −0,7 % | 3 | +2,0 % |
| Santé | −2,2 % | 3 | +5,7 % |
| Énergie | −7,8 % | 2 | +13,3 % |
| Équipement d’entreprise (tech) | −10,3 % | 2 | +2,0 % |
| Finance | −10,9 % | 2 | +7,0 % |
| Commerce de détail et de gros | −15,4 % | 2 | +6,2 % |
La consommation de base est ce qui s’est le plus approché de la stabilité ; le fonds habituel pour s’y exposer est XLP. L’énergie est le piège : elle a mené sur les 14 flambées à forte inflation, avec une médiane de +13,3 %, et a pourtant perdu 7,8 % dans celles où le marché a baissé.
Et après la flambée
La perte sur les obligations était surtout un revenu différé. Sur les 12 mois suivant le mois du pic de chaque flambée, les Treasuries à 10 ans ont gagné 18 fois sur 20, 8,3 % en médiane, et battu les T-bills 14 fois. Les deux exceptions ont été les 12 mois jusqu’à mars 2022 (−3,6 %) et jusqu’à octobre 2023 (−2,5 %).
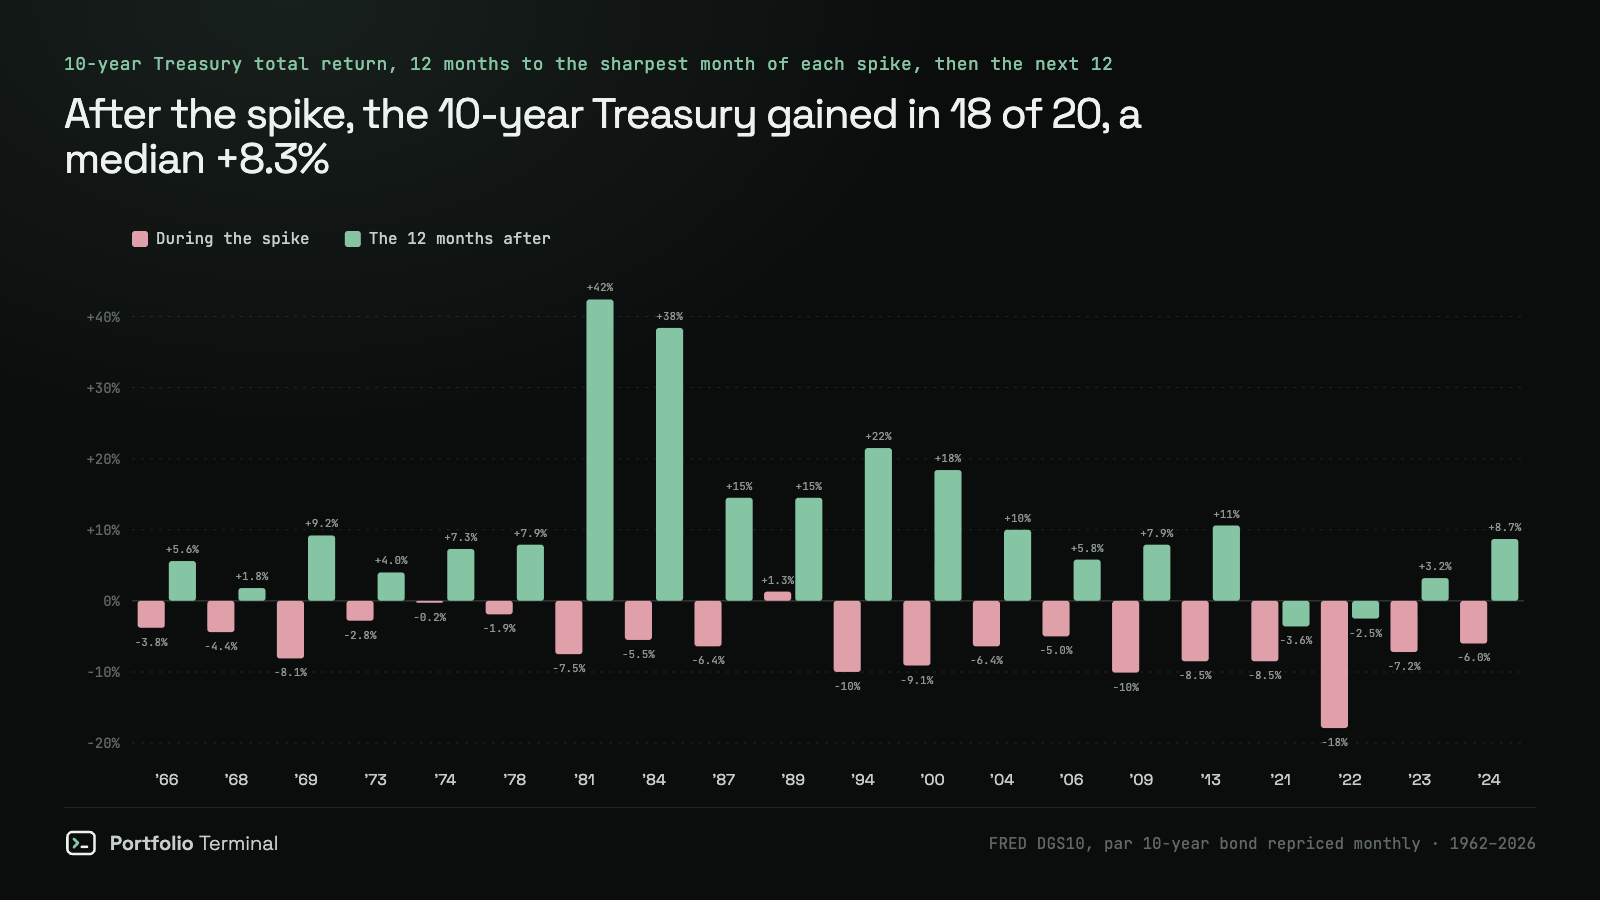
Le piège, c’est le timing. Le mois du pic n’est connu qu’après coup ; en 2021, l’année suivante a apporté une flambée plus forte, pas un rebond. Rien de ce que nous avons testé n’a su anticiper le retournement des taux : dans notre test walk-forward, aucun modèle n’a battu « pas de changement ».
Ce que cela signifie pour un portefeuille aujourd’hui
Le 24 septembre 2026, le taux à 10 ans était à 5,18 %, en hausse de 1,02 point sur l’année, avec une inflation américaine à 3,4 % en août : le côté forte inflation du tableau, là où se trouvent les 7 mauvais épisodes. La mesure de la Fed elle-même allait dans le même sens le 30 septembre : l’inflation PCE était à 3,4 % en août, 3,0 % hors alimentation et énergie. Le S&P 500 était encore en hausse de 16,7 % sur l’année. Ce n’est pas une prévision. Ceci n’est pas un conseil en investissement.
Ce que les 20 épisodes disent d’un portefeuille est plus étroit : dans une flambée des taux, la partie censée amortir une baisse des actions ne vaut que ce que vaut sa maturité. Les obligations longues (TLT) et un fonds obligataire global (BND vs TLT) ont encaissé la perte ; les T-bills non. Voici le choc de taux de 2022, du plus haut de janvier 2022 à la reprise début 2024, rejoué sur ce que vous détenez aujourd’hui :
vous, clôture du 3 janv. 2022 → 9 févr. 2024
−?,? %pire semaine
−0,0 %
point bas
−0,0 %
Vous avez mieux résisté que les actions européennes. Une ligne vous a coûté le plus, une autre a amorti le choc.
ce qui l’a fait bouger
Le crash test fait passer les mêmes positions par le krach du COVID et le débouclage du carry trade sur le yen de 2024, et le X-ray du portefeuille montre quelle part en est placée dans des obligations longues et des fonds sensibles aux taux. Toutes les études de la série sont sur la page recherche.
Comment nous avons mesuré
Rendements mensuels de février 1962 à août 2026. Les actions américaines sont le marché américain pondéré par la capitalisation du CRSP, dividendes compris (Mkt-RF plus RF de Ken French) ; les T-bills sont le bon du Trésor à 1 mois (RF de Ken French). Le Treasury à 10 ans est construit à partir de la série DGS10 de la FRED : chaque mois, une obligation à 10 ans au pair est achetée au taux de clôture du mois précédent et revalorisée à celui du mois, avec un mois de moins à courir, plus un mois de coupon. En années civiles, elle rapporte −7,1 % pour 1994 et −16,4 % pour 2022. L’or est le prix moyen mensuel du Pink Sheet de la Banque mondiale, ce qui lisse les variations de fin de mois. Les secteurs sont les 12 portefeuilles pondérés par la capitalisation de Ken French. Les portefeuilles sont rééquilibrés chaque mois, sans frais ni impôts. Les rendements réels déduisent le CPI (FRED CPIAUCSL) sur les mêmes 12 mois.
Les 20 épisodes sont ceux de la partie 1 : des suites de mois où le taux à 10 ans était en hausse de 1 point ou plus sur un an, chacune mesurée sur les 12 mois qui se terminent à son mois le plus aigu. « Mauvais » signifie que l’indice de prix du S&P 500 a baissé sur ces mois. Ce qui changerait le résultat : les épisodes sont choisis a posteriori, donc une stratégie en temps réel entrerait tard et sortirait tard ; une obligation plus courte que 10 ans perdrait moins dans chaque flambée et gagnerait moins ensuite.
Reproduisez-le
Les chiffres clés, les T-bills en hausse dans 7 des 7 mauvais épisodes et le Treasury à 10 ans dans 0, en environ 60 lignes de Python sur des données publiques uniquement : la FRED pour le taux à 10 ans et le CPI, Yahoo Finance pour le S&P 500, Ken French pour les actions et les T-bills, fins de mois jusqu’à août 2026. L’or est laissé de côté, car le Pink Sheet est un fichier Excel. Nous l’avons exécuté le 29 septembre 2026 ; il retrouve les 20 épisodes de la partie 1, puis affiche les comptes.
Show the code
# Reproduces https://portfolio-terminal.com/blog/portfolio-when-bond-yields-rise
# pip install pandas yfinance
# Month-ends through August 2026. Gold is left out: its source is an Excel file.
import pandas as pd
import yfinance as yf

END = "2026-08"
FRED = "https://fred.stlouisfed.org/graph/fredgraph.csv?id={}&coed=2026-09-25"
FRENCH = "https://mba.tuck.dartmouth.edu/pages/faculty/ken.french/ftp/F-F_Research_Data_Factors_CSV.zip"


def month_end(s):
    return s.groupby(s.index.to_period("M")).last()


def fred(series):
    s = pd.read_csv(FRED.format(series), index_col=0, parse_dates=True, na_values=".").iloc[:, 0]
    return month_end(s.dropna())


y10, cpi = fred("DGS10"), fred("CPIAUCSL")  # 10-year yield in %, CPI
spx = yf.Ticker("^GSPC").history(start="1960-01-01", end="2026-09-01", auto_adjust=False)["Close"]
spx = month_end(spx.tz_localize(None))

ff = pd.read_csv(FRENCH, skiprows=3, index_col=0)  # monthly block, then annual
ff = ff[ff.index.astype(str).str.strip().str.fullmatch(r"\d{6}")].astype(float) / 100
ff.index = pd.PeriodIndex(ff.index.str.strip(), freq="M")

# Par 10-year bond bought at last month's yield, repriced a month later, plus a month of coupon.
c, y, t = y10.shift(1) / 100, y10 / 100, 10 - 1 / 12
v = (1 + y / 2) ** (-2 * t)
bond = c / y * (1 - v) + v - 1 + c / 12

r = pd.DataFrame({"stocks": ff["Mkt-RF"] + ff["RF"], "T-bills": ff["RF"], "10y Treasury": bond}).loc["1962-02":END]
r["60/40 Treasuries"] = 0.6 * r["stocks"] + 0.4 * r["10y Treasury"]
r["60/40 T-bills"] = 0.6 * r["stocks"] + 0.4 * r["T-bills"]

# Part 1's episodes: runs of months with the yield up 1 point or more on the year
# (gaps under a quarter joined), each taken at its sharpest month.
m = pd.DataFrame({"dy": y10 - y10.shift(12), "spx": spx / spx.shift(12) - 1, "cpi": cpi / cpi.shift(12) - 1}).loc[:END].dropna()
hits = m[m["dy"] >= 1]
run = (pd.Series([p.ordinal for p in hits.index]).diff() > 3).cumsum().values
peaks = hits.groupby(run)["dy"].idxmax()


def pct(p, first, last):
    return ((1 + r.loc[p + first:p + last]).prod() - 1).mul(100).round(1)


ep = pd.DataFrame({p: pct(p, -11, 0) for p in peaks}).T
after = pd.DataFrame({p: pct(p, 1, 12) for p in peaks}).T
bad = m.loc[peaks, "spx"].values < 0
print(f"{len(ep)} episodes, {(m.loc[peaks, 'cpi'] >= 0.03).sum()} with inflation at 3%+, stocks fell in {bad.sum()}")
print("During the 12 months of the spike:")
for col in r.columns:
    print(f"  {col:17} up in {(ep[col][bad] > 0).sum()} of {bad.sum()} bad episodes (median {ep[col][bad].median():.1f}%),"
          f" up in {(ep[col] > 0).sum()} of {len(ep)}")
print(f"  T-bills beat the 10y Treasury in {(ep['T-bills'] > ep['10y Treasury']).sum()} of {len(ep)}")
print(f"In the 12 months after: 10y Treasury up in {(after['10y Treasury'] > 0).sum()} of {len(after)}"
      f" (median {after['10y Treasury'].median():.1f}%), beat T-bills in {(after['10y Treasury'] > after['T-bills']).sum()}")
20 episodes, 14 with inflation at 3%+, stocks fell in 7
During the 12 months of the spike:
stocks up in 1 of 7 bad episodes (median -7.4%), up in 13 of 20
T-bills up in 7 of 7 bad episodes (median 6.1%), up in 19 of 20
10y Treasury up in 0 of 7 bad episodes (median -5.5%), up in 1 of 20
60/40 Treasuries up in 1 of 7 bad episodes (median -6.6%), up in 12 of 20
60/40 T-bills up in 2 of 7 bad episodes (median -2.5%), up in 15 of 20
T-bills beat the 10y Treasury in 20 of 20
In the 12 months after: 10y Treasury up in 18 of 20 (median 8.3%), beat T-bills in 14Sources : FRED, taux à échéance constante du Treasury à 10 ans (DGS10) · FRED, indice des prix à la consommation (CPIAUCSL) · Kenneth R. French Data Library · Prix des matières premières de la Banque mondiale (Pink Sheet) · Historique de l’indice S&P 500, Yahoo Finance
#études#taux-américains#portefeuille#données-de-marché
À lire ensuite
cite: Julien Esnault, “Qu’est-ce qui a tenu quand les taux obligataires ont flambé ? 20 épisodes depuis 1963”, Portfolio Terminal, 2026-09-29. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.