Tax-loss harvesting : 32 paires d’ETF mesurées, et pourquoi une forte corrélation ne donne pas le même rendement
Nous avons mesuré 32 paires d’ETF sur 261 semaines jusqu’au 16 octobre 2026. Les paires sur le même indice n’ont jamais eu une semaine à plus de 1 point d’écart. Les autres étaient corrélées de 0,930 à 0,996, et pourtant SMH et SOXX, à 0,987, ont fini l’année à 13,82 points d’écart. Le traitement fiscal dépend du pays.

· 10 min
En bref : VOO et VTI ont été l’échange à indices différents le plus proche des 32 paires d’ETF de tax-loss harvesting que nous avons mesurées : corrélation de 0,996 sur 261 semaines jusqu’au 16 octobre 2026, et 0,60 point d’écart sur l’année. Mais corrélation n’est pas rendement : les fonds de semi-conducteurs SMH et SOXX, à 0,987, ont fini l’année à 13,82 points d’écart.
Le tax-loss harvesting consiste à vendre un fonds en moins-value et à acheter un substitut, pour que l’argent reste investi. Les quatre paires qui suivent le même indice n’ont jamais eu plus de 1 point d’écart en une semaine ; les 28 sur des indices différents étaient corrélées de 0,930 à 0,996. Aux États-Unis, ce substitut a deux rôles : bouger comme le fonds qu’il remplace, et ne pas être « substantially identical » (substantiellement identique) à lui au sens de la règle américaine dite « wash sale ». Cette étude ne mesure que le premier. Le second est une question juridique, et aucune statistique de prix n’y répond.
| 32 paires qui partagent la moitié de leurs positions ou plus | Même indice (4 paires) | Indices différents (28 paires) |
|---|---|---|
| Corrélation des rendements hebdomadaires | 0,9997 à 0,9999 | 0,930 à 0,996, médiane 0,967 |
| Semaines à plus de 1 point d’écart | 0,0 % pour chaque paire | médiane 22,2 %, jusqu’à 36,8 % |
| Écart sur la dernière année, dans un sens ou dans l’autre | 0,08 point au plus | médiane 5,37, jusqu’à 18,62 points |
| Parmi les 26 pires semaines d’un fonds, celles de sa paire aussi | 25 ou 26 | médiane 20, 17 au minimum |
Un point est un point de pourcentage de rendement. « Même indice » désigne VOO, SPY et IVV entre eux (S&P 500) et QQQ avec QQQM (Nasdaq-100). Rendements totaux hebdomadaires de Yahoo Finance, semaines closes du 22 octobre 2021 au 16 octobre 2026.
Les 32 paires sont toutes les paires des 30 fonds de notre étude sur le chevauchement des ETF qui détiennent au moins la moitié du même argent en poids, d’après les fichiers complets de positions des émetteurs. Le chevauchement en poids est, pour chaque société que les deux fonds détiennent, le plus petit de ses deux poids, le tout additionné. La corrélation va de −1 à 1 ; à 1, deux fonds montent et baissent ensemble, dans une proportion exacte, chaque semaine. Sur les 28 paires à indices différents, 18 étaient corrélées à 0,95 ou plus et 4 atteignaient 0,99.
Pourquoi SMH et SOXX sont corrélés à 0,987 et s’écartent quand même
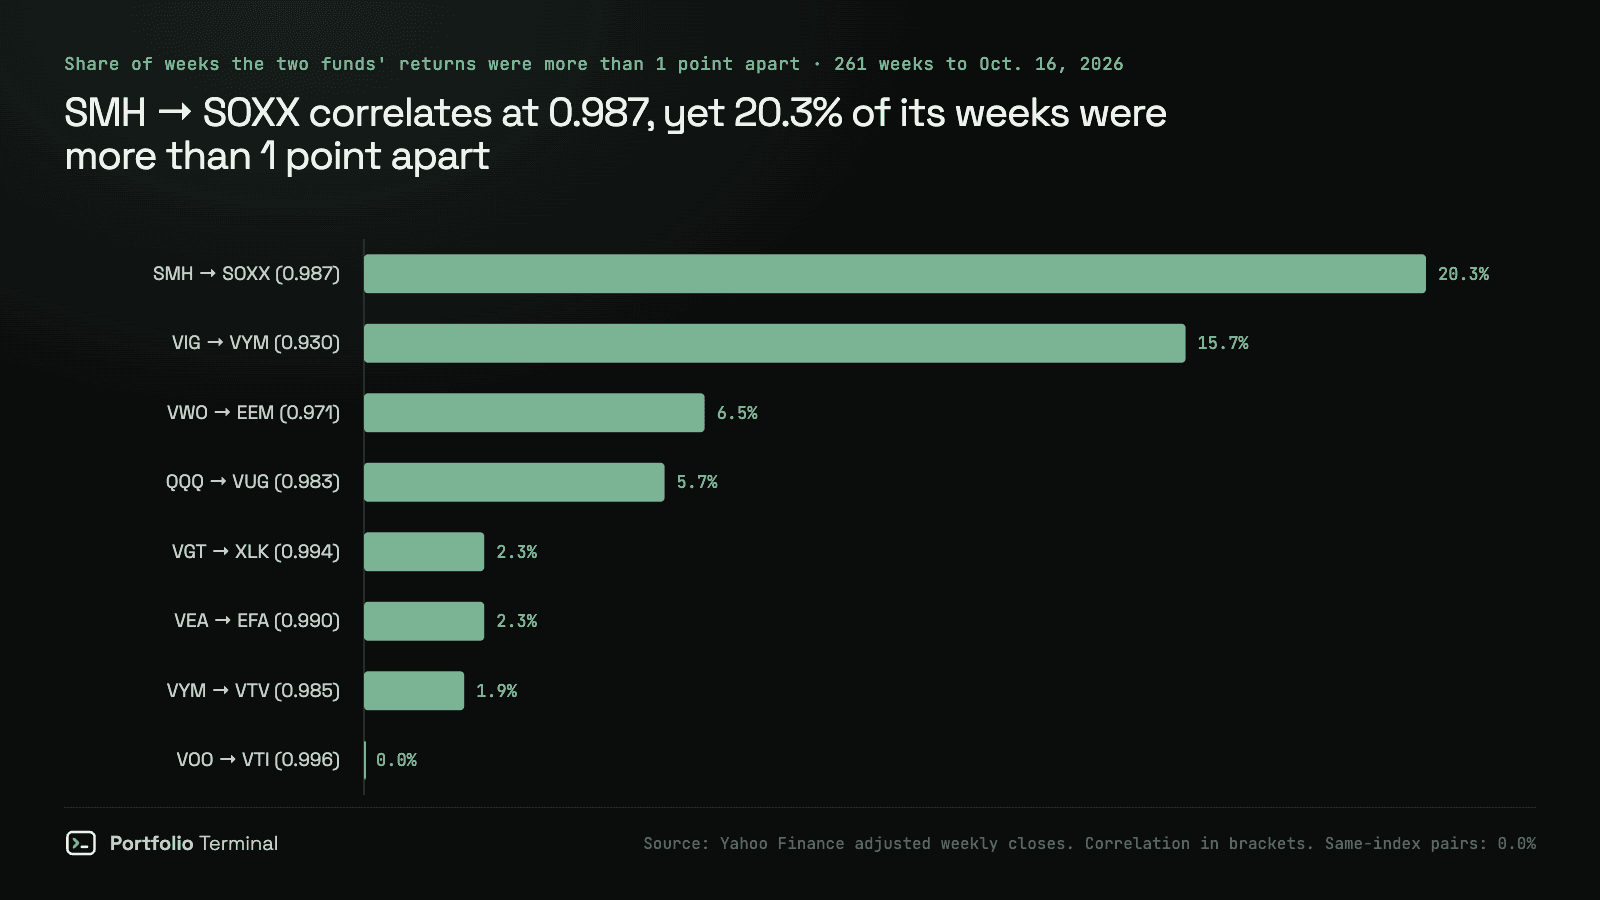
La corrélation dit si deux fonds bougent dans le même sens au même moment. Elle ne dit pas de combien. Le VanEck Semiconductor ETF (SMH) et l’iShares Semiconductor ETF (SOXX) étaient corrélés à 0,987 sur les 261 semaines, et pourtant, sur 53 de ces semaines, soit 20,3 %, leurs rendements ont eu plus de 1 point d’écart. Aucune autre paire à 0,98 ou plus n’a eu plus de 5,7 % de ses semaines aussi éloignées.
Les positions l’expliquent. Les deux fonds détiennent 22 sociétés en commun, et 91,8 % de l’argent de SMH est dans des sociétés que SOXX détient aussi. Mais ils les pondèrent différemment, si bien que leur chevauchement en poids est de 66,7 % : SMH place 67,6 % de son argent dans ses dix plus grosses lignes, contre 61,7 % pour SOXX, dans les fichiers des émetteurs du 24 septembre 2026. Chaque ligne des deux fonds figure sur la page de chevauchement SMH contre SOXX.
Sur la dernière année, les écarts se sont additionnés dans un sens : du 17 octobre 2025 au 16 octobre 2026, SMH a rendu 57,9 % et SOXX 71,8 %, dividendes compris. Sur les cinq années entières, ils sont allés dans l’autre sens : SMH 323,7 %, SOXX 238,5 %. La comparaison SMH contre SOXX montre les frais et les rendements côte à côte.
Sur un an, l’écart de chaque échange
Sur l’année au 16 octobre 2026, les deux fonds d’une paire à indices différents ont fini à 5,37 points d’écart en médiane, et 15 des 28 paires à 5 points ou plus. Les quatre paires sur le même indice ont fini à 0,08 point d’écart au plus.
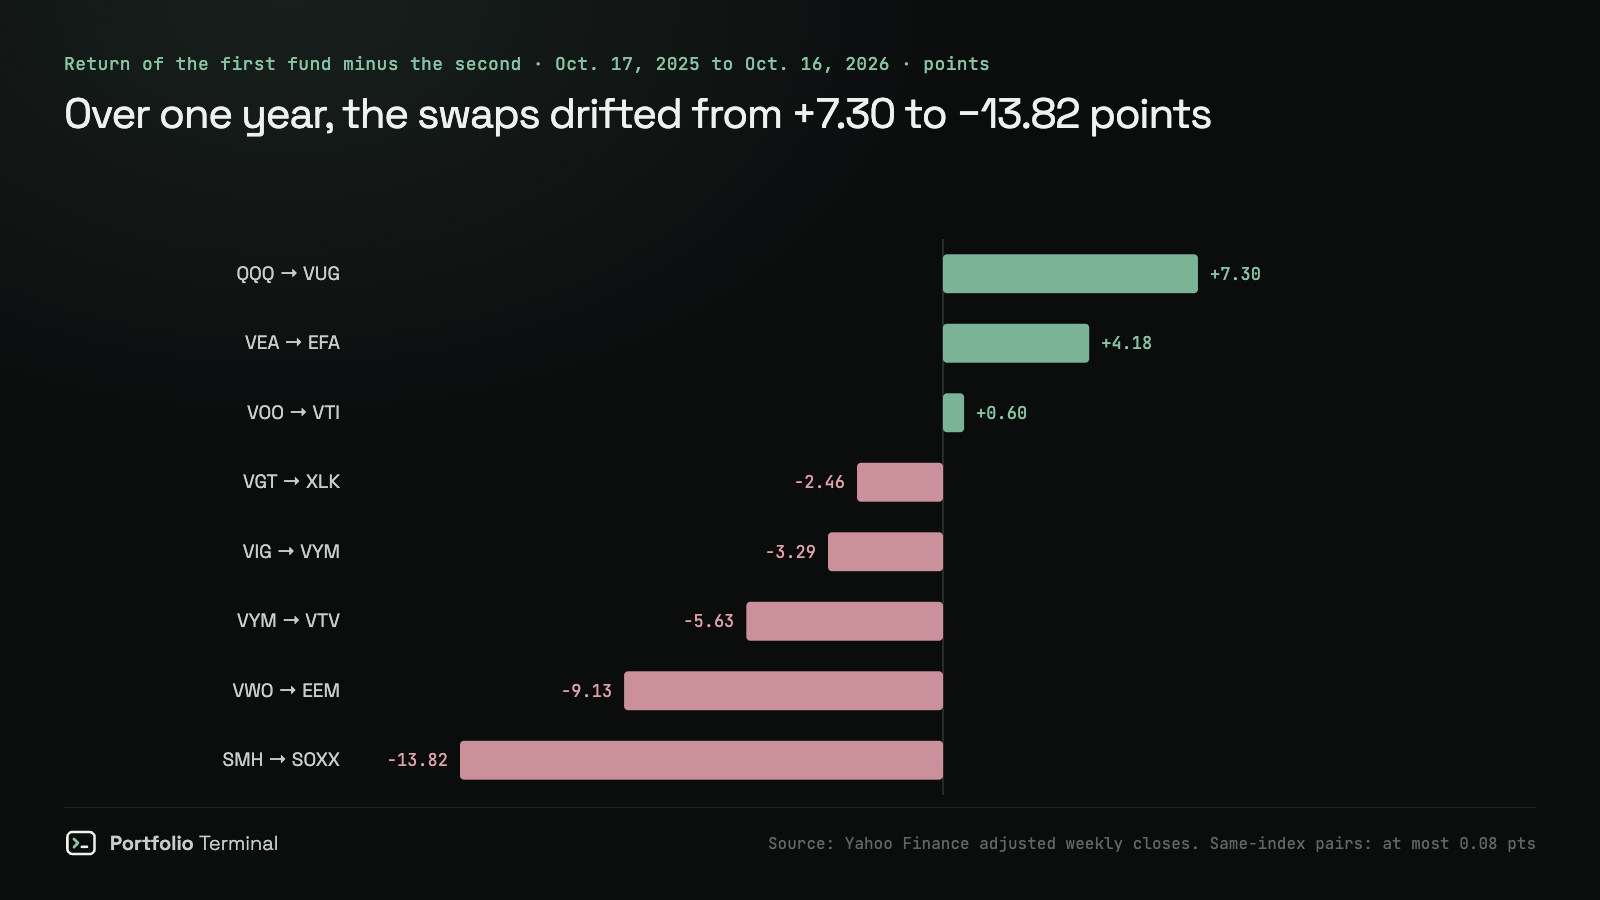
L’écart joue dans les deux sens. L’Invesco QQQ Trust (QQQ) a rendu 7,30 points de plus que le Vanguard Growth ETF (VUG) ; le Vanguard Information Technology ETF (VGT) 2,46 points de moins que le Technology Select Sector SPDR (XLK). Le plus grand écart était VUG face à XLK, 18,62 points : VUG a rendu 10,8 % et XLK 29,4 %. La paire à indices différents la plus proche, VOO face au Vanguard Total Stock Market ETF (VTI), a fini à 0,60 point d’écart (VOO contre VTI).
Dans les pires semaines, les substituts ont baissé aussi
Nous avons pris les 26 pires semaines de chaque fonds, ses 10 % les pires, et compté combien figuraient aussi parmi les 26 pires de sa paire. Les paires à indices différents en partageaient 20 sur 26 en médiane, et la plus basse était VUG face à XLK, 17 sur 26.
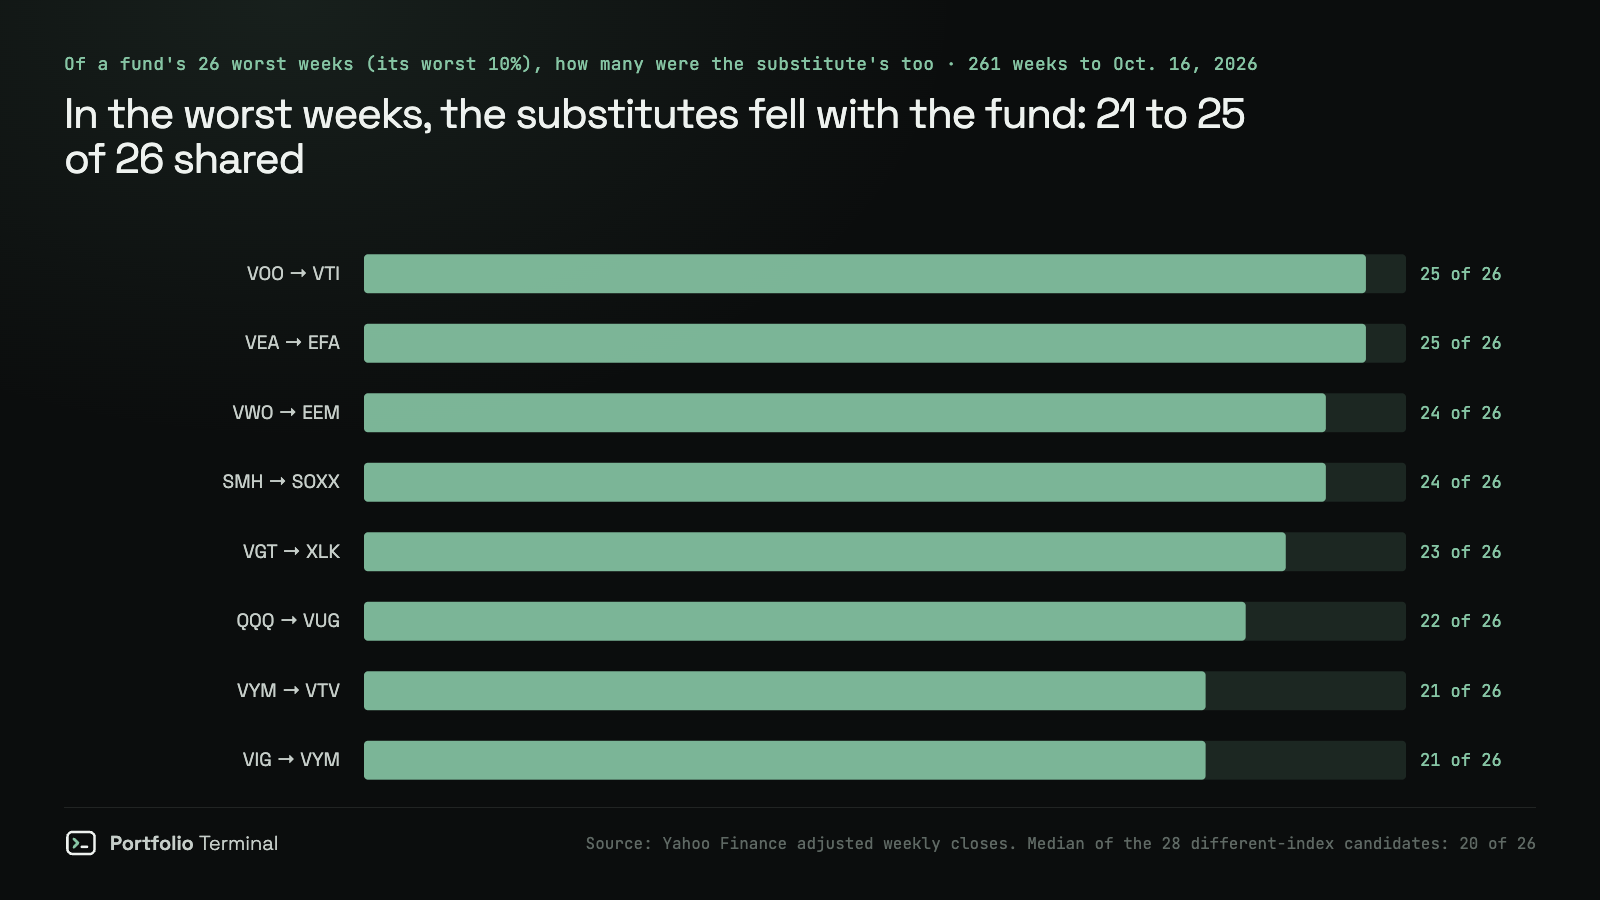
SMH et SOXX ont partagé 24 de leurs 26 pires semaines : ils ont baissé les mêmes semaines, de montants différents.
Le chevauchement en poids vient d’abord
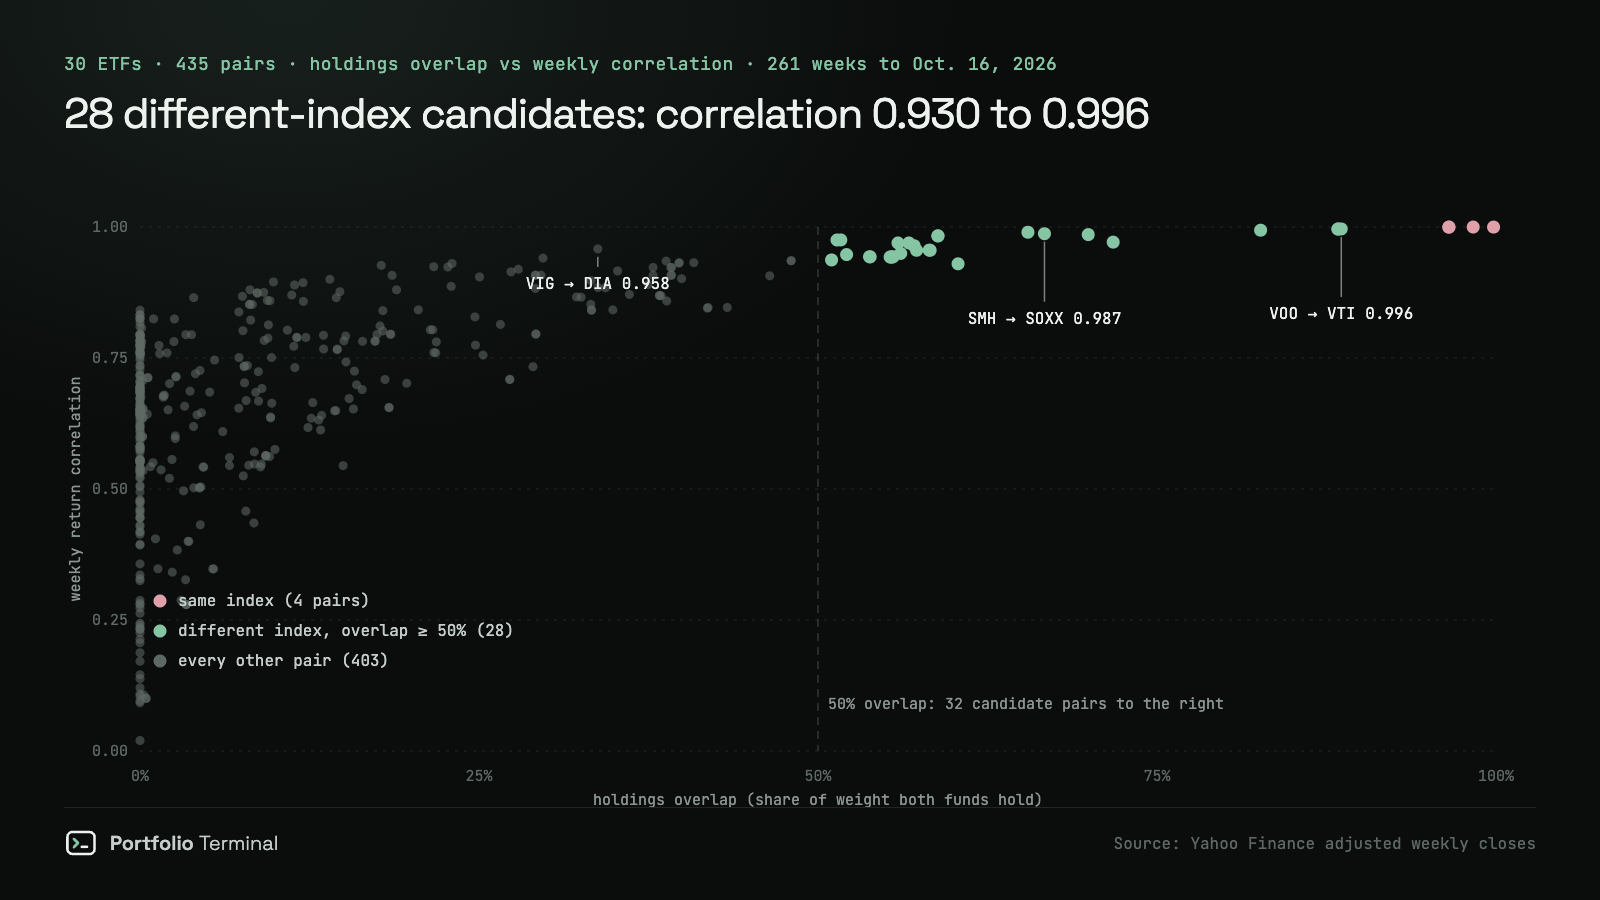
Sur les 435 paires des 30 fonds, 32 détiennent au moins la moitié du même argent en poids, et ces 32 sont les paires de cette étude. Sous cette ligne, la corrélation chute vite. Une seule paire sous 50 % de chevauchement était corrélée à 0,95 ou plus : le Vanguard Dividend Appreciation ETF (VIG) et le SPDR Dow Jones Industrial Average ETF (DIA), à 0,958 avec 33,8 % de chevauchement.
Les 32 paires
Triées par corrélation. Dans « VOO–VTI », VOO est le premier fonds et VTI le second ; l’écart sur 1 an est le rendement du premier fonds moins celui du second, du 17 octobre 2025 au 16 octobre 2026, en points ; les pires semaines comptent combien des 26 pires semaines du premier fonds ont aussi été celles du second.
| Paire | Même indice | Chevauch. | Corr. | Semaines à plus de 1 pt | Écart sur 1 an | Pires semaines |
|---|---|---|---|---|---|---|
| QQQ–QQQM | oui | 98,3 % | 0,9999 | 0,0 % | −0,05 | 26 |
| VOO–SPY | oui | 96,5 % | 0,9999 | 0,0 % | +0,08 | 26 |
| SPY–IVV | oui | 99,8 % | 0,9998 | 0,0 % | −0,06 | 25 |
| VOO–IVV | oui | 96,5 % | 0,9997 | 0,0 % | +0,02 | 25 |
| VOO–VTI | non | 88,6 % | 0,9963 | 0,0 % | +0,60 | 25 |
| SPY–VTI | non | 88,3 % | 0,9963 | 0,0 % | +0,52 | 25 |
| VTI–IVV | non | 88,3 % | 0,9959 | 0,0 % | −0,59 | 24 |
| VGT–XLK | non | 82,6 % | 0,9939 | 2,3 % | −2,46 | 23 |
| VEA–EFA | non | 65,5 % | 0,9899 | 2,3 % | +4,18 | 25 |
| SMH–SOXX | non | 66,7 % | 0,9872 | 20,3 % | −13,82 | 24 |
| VYM–VTV | non | 69,9 % | 0,9855 | 1,9 % | −5,63 | 21 |
| QQQ–VUG | non | 58,8 % | 0,9831 | 5,7 % | +7,30 | 22 |
| QQQM–VUG | non | 58,9 % | 0,9831 | 5,4 % | +7,34 | 22 |
| QQQM–VGT | non | 51,7 % | 0,9753 | 20,7 % | −8,82 | 20 |
| QQQ–VGT | non | 51,4 % | 0,9752 | 21,8 % | −8,86 | 20 |
| VWO–EEM | non | 71,8 % | 0,9711 | 6,5 % | −9,13 | 24 |
| QQQM–XLK | non | 56,7 % | 0,9696 | 23,4 % | −11,28 | 18 |
| QQQ–XLK | non | 55,9 % | 0,9696 | 22,6 % | −11,32 | 18 |
| VUG–VGT | non | 57,1 % | 0,9643 | 26,1 % | −16,16 | 19 |
| IVV–VUG | non | 58,2 % | 0,9557 | 30,7 % | +5,40 | 20 |
| SPY–VUG | non | 58,3 % | 0,9556 | 31,8 % | +5,33 | 19 |
| VOO–VUG | non | 57,3 % | 0,9555 | 32,6 % | +5,41 | 19 |
| VUG–XLK | non | 56,1 % | 0,9496 | 29,9 % | −18,62 | 17 |
| VTI–VUG | non | 52,1 % | 0,9474 | 33,3 % | +4,81 | 18 |
| VOO–QQQ | non | 53,8 % | 0,9432 | 36,8 % | −1,88 | 18 |
| SPY–QQQ | non | 55,5 % | 0,9430 | 36,4 % | −1,96 | 18 |
| VOO–QQQM | non | 53,8 % | 0,9430 | 36,8 % | −1,93 | 18 |
| QQQ–IVV | non | 55,5 % | 0,9429 | 35,6 % | +1,90 | 19 |
| SPY–QQQM | non | 55,4 % | 0,9428 | 36,4 % | −2,01 | 18 |
| IVV–QQQM | non | 55,3 % | 0,9427 | 36,0 % | −1,95 | 19 |
| VIG–VTV | non | 51,0 % | 0,9372 | 13,0 % | −8,92 | 23 |
| VIG–VYM | non | 60,3 % | 0,9298 | 15,7 % | −3,29 | 21 |
Trois lectures :
- QQQ et QQQM face aux trois fonds S&P 500 ont été le plus souvent éloignés : plus de 1 point d’écart sur 35,6 % à 36,8 % des semaines, pour une corrélation d’environ 0,943. Le Nasdaq-100 détient les plus grandes sociétés du S&P 500 à des poids bien plus élevés (VOO contre QQQ).
- Deux fonds technologiques, VGT et XLK, corrélés à 0,994 avec 2,3 % des semaines à plus de 1 point, ont pourtant fini l’année à 2,46 points d’écart (VGT contre XLK).
- Les paires internationales sont plus proches que leur chevauchement ne le laisse penser : VEA et EFA, 65,5 % de chevauchement, corrélés à 0,990, et VWO et EEM, 71,8 %, corrélés à 0,971 (VEA contre EFA).
Ce que dit la règle américaine du wash sale, et ce que ces données ne disent pas
La Publication 550 (2025) de l’IRS, le fisc américain, définit la règle ainsi : « A wash sale occurs when you sell or trade stock or securities at a loss and within 30 days before or after the sale you: Buy substantially identical stock or securities ». La liste continue : l’acquisition dans un échange entièrement imposable, celle d’un contrat ou d’une option d’achat, et « Acquire substantially identical stock for your individual retirement arrangement (IRA) or Roth IRA ». Elle précise : « If you sell stock and your spouse or a corporation you control buys substantially identical stock, you also have a wash sale. »
Sur ce que « substantially identical » veut dire, elle écrit : « In determining whether stock or securities are substantially identical, you must consider all the facts and circumstances in your particular case. » En clair : il faut tenir compte de tous les faits et circonstances du cas particulier. Ses exemples portent sur les actions, obligations et actions de préférence de sociétés. Elle ne donne aucun test pour deux fonds, ni aucun seuil de corrélation ou de chevauchement.
Cette étude ne trace donc aucune ligne. Une corrélation de 0,9999 ne rend pas deux fonds substantiellement identiques, et une corrélation de 0,930 ne rend pas un échange sûr. La colonne « même indice » est un fait sur ce que chaque fonds suit, pas une conclusion juridique. Pour une vraie vente, demandez à un professionnel de la fiscalité. Les fonds sont cotés aux États-Unis et la règle est américaine ; ailleurs, la vente d’un fonds est imposée selon les règles du pays, et ces données ne disent rien de leur traitement fiscal.
Que faire avec vos propres fonds
Si vous envisagez un échange, trois vérifications que les données permettent :
- Ce que les deux fonds détiennent. Ajoutez vos fonds, même approximativement, pour voir chaque paire mesurée sur les fichiers complets des émetteurs, comme dans l’outil de chevauchement des ETF :
vos deux fonds les plus proches
??,? %Deux fonds peuvent détenir les mêmes entreprises, presque aux mêmes poids.
trois fonds que beaucoup de lecteurs détiennent
- À quel point ils se sont écartés. Cherchez votre paire dans le tableau des 32 paires. Les pages face à face, comme VOO contre VTI, montrent rendements et frais côte à côte, et la page de chevauchement VOO contre VTI liste les 503 sociétés communes. Une forte corrélation avec beaucoup de semaines à plus de 1 point, comme SMH et SOXX, signifie que le substitut peut finir, des mois plus tard, bien au-dessus ou bien en dessous du fonds vendu.
- Ce que vous détenez d’autre. Un échange change une ligne ; la radiographie du portefeuille additionne une même société détenue à travers plusieurs fonds, et vous pouvez importer vos positions pour voir la plus-value ou la moins-value de chaque ligne au même endroit.
Sur le chevauchement des fonds : deux ETF mid-cap avec une seule action en commun, et comment comparer un portefeuille au S&P 500 sur la même base.
Ni un conseil en investissement ni un conseil fiscal : cette étude décrit comment les fonds ont bougé sur ces dates.
Comment nous avons mesuré
- Fonds et paires : les 30 ETF cotés aux États-Unis de notre étude sur le chevauchement et leurs 435 paires. Le chevauchement en poids est la somme, sur les sociétés que les deux fonds détiennent, du plus petit des deux poids, d’après le fichier complet de positions de chaque émetteur (du 31 août au 1er octobre 2026), avec un rapprochement par ISIN. Les candidates sont les 32 paires à 50 % ou plus ; 4 suivent le même indice.
- Prix : clôtures quotidiennes ajustées de Yahoo Finance, dividendes et divisions d’actions compris, relevées le 19 octobre 2026. La clôture d’une semaine est la dernière clôture de chaque semaine du samedi au vendredi, de la semaine close le 15 octobre 2021 à celle close le 16 octobre 2026 : 261 rendements hebdomadaires. Les 30 fonds cotent sur toute la période.
- Mesures : la corrélation est la corrélation de Pearson des 261 rendements hebdomadaires des deux fonds. Une semaine compte comme à plus de 1 point d’écart quand les deux rendements diffèrent de plus de 1 point de pourcentage. L’écart sur 1 an est le rendement total du premier fonds moins celui du second, du 17 octobre 2025 au 16 octobre 2026. Les pires semaines sont les 26 rendements hebdomadaires les plus bas de chaque fonds, ses 10 % les pires ; ce décompte dépend de l’endroit où tombe la ligne des 26 semaines, ce qui explique que SPY et IVV, à 0,9998, en partagent 25 sur 26 et non les 26.
- Ce qui changerait le résultat : la période (cinq ans avec le choc de taux de 2022 et la hausse des semi-conducteurs de 2025–26 ; une autre période peut rapprocher ou éloigner des paires comme SMH et SOXX), la fréquence (des rendements quotidiens abaisseraient probablement les corrélations des fonds internationaux, dont les positions cotent des heures avant la clôture américaine), les seuils de 1 point et de 10 %, la coupure à 50 %, et les changements d’indice depuis les fichiers de positions. Les frais sont dans les prix ; les coûts de transaction et l’impôt sur les dividendes n’y sont pas.
Reproduire le calcul
Les 32 paires et les chiffres clés, depuis Yahoo Finance avec yfinance. Nous l’avons lancé le 19 octobre 2026, et il affiche les mêmes nombres que le fichier de résultats de l’étude.
Show the code
# Reproduces https://portfolio-terminal.com/blog/tax-loss-harvesting-etf-swap-pairs
# pip install pandas yfinance
import pandas as pd
import yfinance as yf

# The 32 pairs of the 30-fund ETF overlap study that share at least half their
# holdings by weight. "=" marks the four pairs that track the same index.
PAIRS = ("VOO-SPY= QQQ-QQQM= SPY-IVV= VOO-IVV= VOO-VTI SPY-VTI VTI-IVV VGT-XLK "
         "VEA-EFA SMH-SOXX VYM-VTV QQQ-VUG QQQM-VUG QQQM-VGT QQQ-VGT VWO-EEM "
         "QQQ-XLK QQQM-XLK VUG-VGT IVV-VUG SPY-VUG VOO-VUG VUG-XLK VTI-VUG "
         "VOO-QQQ VOO-QQQM SPY-QQQ QQQ-IVV SPY-QQQM IVV-QQQM VIG-VTV VIG-VYM").split()
SHOWCASE = ["VOO-VTI", "VGT-XLK", "VWO-EEM", "VEA-EFA", "SMH-SOXX", "VYM-VTV", "QQQ-VUG", "VIG-VYM"]
tickers = sorted({t for p in PAIRS for t in p.rstrip("=").split("-")})

# Adjusted daily closes (dividends folded in), then the last close of each
# Saturday-to-Friday week, Oct. 15, 2021 to Oct. 16, 2026.
px = yf.download(tickers, start="2021-09-01", end="2026-10-17", auto_adjust=True, progress=False)["Close"]
px.index = pd.to_datetime(px.index).tz_localize(None)
weekly = px.resample("W-FRI").last().loc["2021-10-15":"2026-10-16"]
r = weekly.pct_change().dropna()
k = int(len(r) * 0.10)
year = weekly.loc["2026-10-16"] / weekly.loc["2025-10-17"] - 1


def measure(pair):
    a, b = pair.rstrip("=").split("-")
    worst_a, worst_b = set(r[a].nsmallest(k).index), set(r[b].nsmallest(k).index)
    return {"pair": pair.rstrip("="), "same": pair.endswith("="),
            "rho": r[a].corr(r[b]),
            "over1pp": ((r[a] - r[b]).abs() > 0.01).mean(),
            "diff1y": (year[a] - year[b]) * 100,
            "shared": len(worst_a & worst_b)}


t = pd.DataFrame([measure(p) for p in PAIRS]).set_index("pair")
print(f"Weekly returns: {len(r)} (weeks ending {r.index[0].date()} to {r.index[-1].date()}); worst 10% = {k} weeks")
for label, g in (("Same index", t[t.same]), ("Different index", t[~t.same])):
    print(f"{label}: {len(g)} pairs")
    print(f"  correlation  min {g.rho.min():.4f}  median {g.rho.median():.4f}  max {g.rho.max():.4f}")
    print(f"  weeks >1pp apart  median {g.over1pp.median() * 100:.1f}%  max {g.over1pp.max() * 100:.1f}%")
    print(f"  1-year gap (abs)  median {g.diff1y.abs().median():.2f}pp  max {g.diff1y.abs().max():.2f}pp")
    print(f"  worst weeks shared  median {g.shared.median():g}/{k}  min {g.shared.min()}/{k}")
d = t[~t.same]
print(f"Different-index pairs with correlation >= 0.99: {(d.rho >= 0.99).sum()}, >= 0.95: {(d.rho >= 0.95).sum()}")
print("Pair       corr    weeks>1pp  1y gap    worst weeks shared")
for p in SHOWCASE:
    x = t.loc[p]
    print(f"{p:<10} {x.rho:.4f}  {x.over1pp * 100:5.1f}%    {x.diff1y:+6.2f}pp  {x.shared}/{k}")
Weekly returns: 261 (weeks ending 2021-10-22 to 2026-10-16); worst 10% = 26 weeks
Same index: 4 pairs
correlation min 0.9997 median 0.9999 max 0.9999
weeks >1pp apart median 0.0% max 0.0%
1-year gap (abs) median 0.06pp max 0.08pp
worst weeks shared median 25.5/26 min 25/26
Different index: 28 pairs
correlation min 0.9298 median 0.9669 max 0.9963
weeks >1pp apart median 22.2% max 36.8%
1-year gap (abs) median 5.37pp max 18.62pp
worst weeks shared median 20/26 min 17/26
Different-index pairs with correlation >= 0.99: 4, >= 0.95: 18
Pair corr weeks>1pp 1y gap worst weeks shared
VOO-VTI 0.9963 0.0% +0.60pp 25/26
VGT-XLK 0.9939 2.3% -2.46pp 23/26
VWO-EEM 0.9711 6.5% -9.13pp 24/26
VEA-EFA 0.9899 2.3% +4.18pp 25/26
SMH-SOXX 0.9872 20.3% -13.82pp 24/26
VYM-VTV 0.9855 1.9% -5.63pp 21/26
QQQ-VUG 0.9831 5.7% +7.30pp 22/26
VIG-VYM 0.9298 15.7% -3.29pp 21/26Sources : Publication 550 de l’IRS (2025), Wash Sales · 26 U.S. Code § 1091, wash sales · Historique des cours de SMH, Yahoo Finance · Positions du VanEck Semiconductor ETF (SMH) · iShares Semiconductor ETF (SOXX) · Vanguard Total Stock Market ETF (VTI)
#études#etf
À lire ensuite
cite: Julien Esnault, “Tax-loss harvesting : 32 paires d’ETF mesurées, et pourquoi une forte corrélation ne donne pas le même rendement”, Portfolio Terminal, 2026-10-20. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.