Moins-values aux États-Unis en 2026 : vendre avant le 31 décembre, racheter le 1er février, et ce que coûtent les 31 jours
Pour l’impôt américain, une vente à perte compte pour 2026 si elle est exécutée au plus tard le jeudi 31 décembre 2026, même réglée en janvier. Le rachat sort de la fenêtre du wash sale le 1er février 2027. Sur 33 fins d’année, SPY était plus haut le jour du rachat 21 fois, de 1,98 % en médiane.

· 8 min

En bref : pour l’impôt américain, une vente à perte compte pour 2026 si elle est exécutée avant la clôture du jeudi 31 décembre 2026, même réglée en janvier. Racheter le même fonds est sans risque à partir du lundi 1er février 2027. Sur 33 fins d’année depuis 1993, SPY était plus haut ce jour-là 21 fois, de 1,98 % en médiane.
La fenêtre de la règle dite « wash sale », ce sont les 61 jours autour d’une vente, 30 avant et 30 après, pendant lesquels racheter le même titre reporte la perte. Pour une vente du 31 décembre, elle déborde sur 2027 : la vraie question est donc ce que coûtent les 31 jours hors du marché. Nous l’avons mesuré sur chaque fin d’année depuis la création de SPY. Une date passe avant : pour garder le fonds pendant la fenêtre, une seconde ligne doit être achetée au plus tard le lundi 30 novembre 2026.
Les dates de 2026, de la dernière vente au rachat
Les dates viennent du calendrier des jours fériés du NYSE qu’utilise notre outil de tax-loss harvesting, et de la règle des 30 jours de l’IRC §1091.
| Date | Ce que c’est |
|---|---|
| Lundi 30 novembre 2026 | Dernier jour pour acheter une seconde ligne (« double up ») et vendre quand même la première le 31 décembre hors de la fenêtre |
| Mardi 1er décembre 2026 | La fenêtre autour d’une vente du 31 décembre s’ouvre : un achat à partir de ce jour compte |
| Jeudi 31 décembre 2026 | Dernier jour de bourse de 2026 : une vente exécutée avant la clôture compte pour 2026 |
| Lundi 4 janvier 2027 | Cette vente est réglée (J+1 depuis le 28 mai 2024), et elle compte toujours pour 2026 |
| Samedi 30 janvier 2027 | La fenêtre se ferme, 30 jours après la vente |
| Lundi 1er février 2027 | Premier jour de bourse où un rachat ne compte plus (le 31 janvier est un dimanche) |
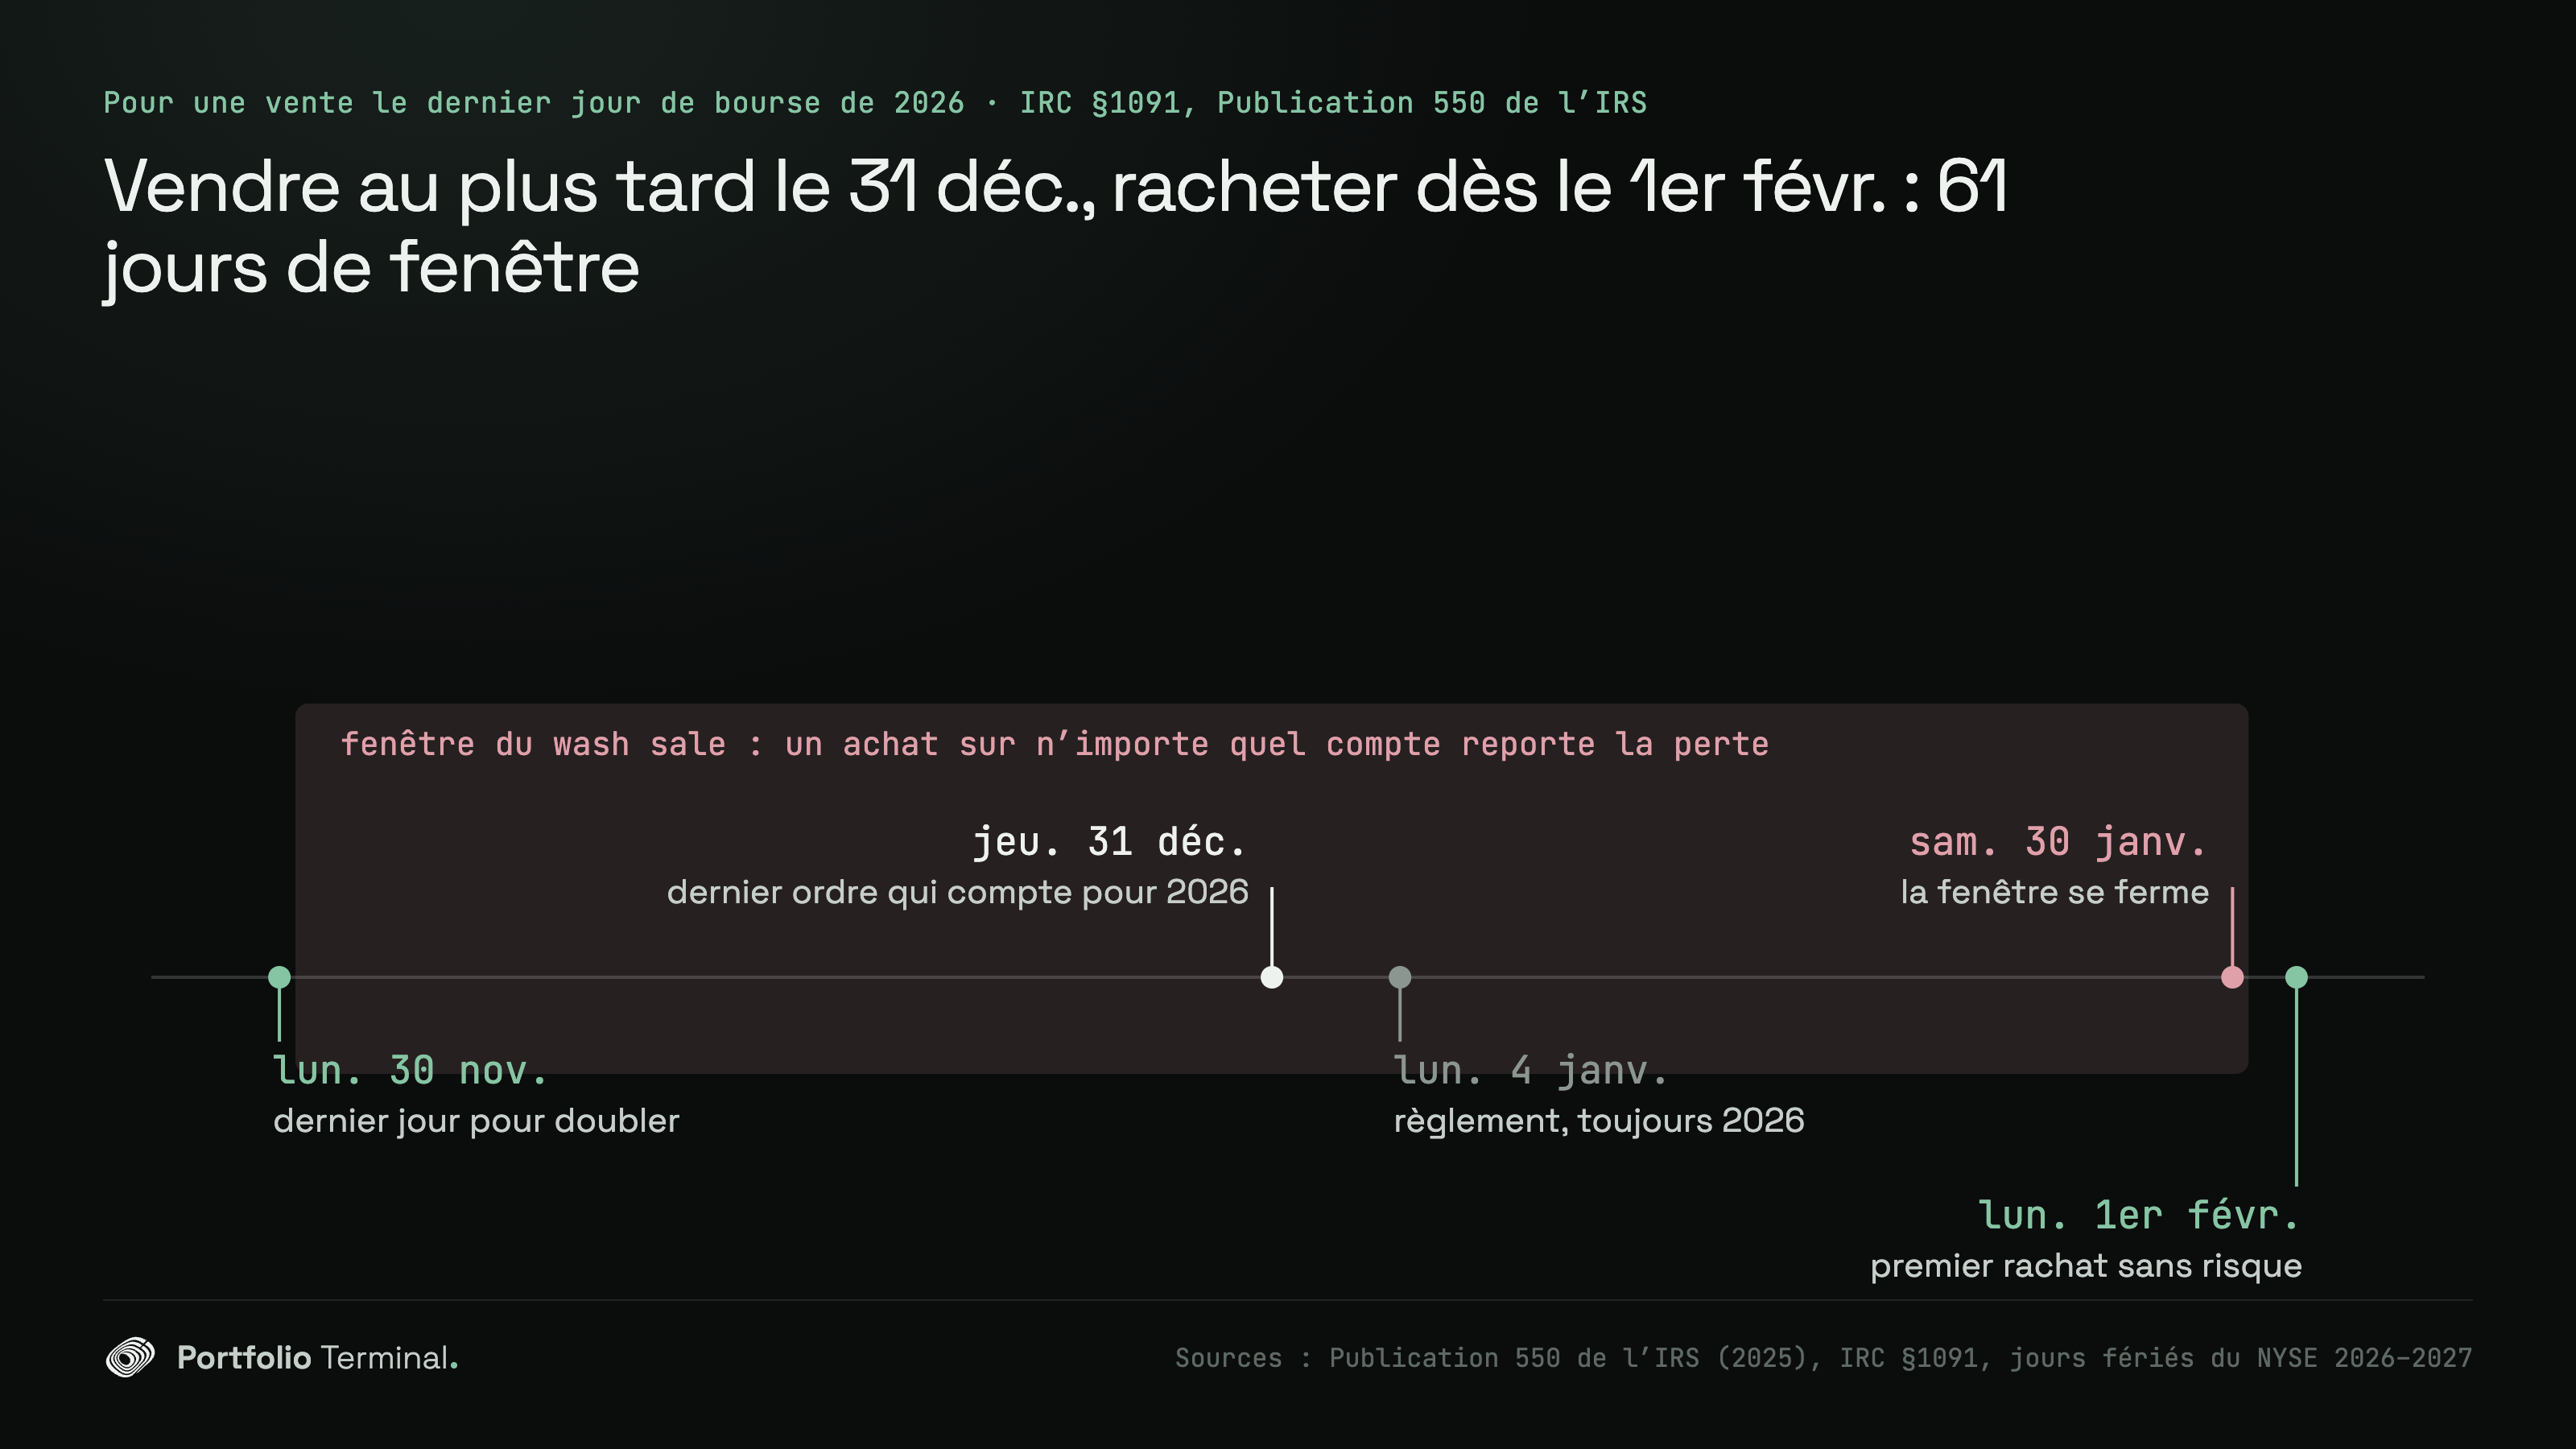
Une check-list de fin d’année, celle de Monarch, avance la récolte vers le 24 décembre parce que les ordres auraient « besoin de temps pour être réglés ». Le règlement, c’est la règle française, pas l’américaine. La Publication 550 de l’IRS le dit sans détour : « Do not confuse the trade date with the settlement date » (ne confondez pas la date de l’ordre et la date de règlement). Son propre exemple est une vente du 31 décembre 2025, payée en janvier 2026, déclarée sur l’année 2025. La date limite de votre courtier peut tomber plus tôt pour certains ordres, comme un fonds commun acheté au prix de clôture du jour ou un transfert entre comptes. Son avis de fin d’année passe en premier.
La fenêtre du wash sale déborde sur 2027
La Publication 550 : « A wash sale occurs when you sell or trade stock or securities at a loss and within 30 days before or after the sale you » achetez des titres « substantially identical » (substantiellement identiques). Pour une vente du 31 décembre, cela fait 61 jours, du 1er décembre au 30 janvier, et trois détails piègent souvent :
- Tous les comptes comptent. Votre IRA et votre Roth IRA (Revenue Ruling 2008-5), les comptes de votre conjoint, un autre courtier. Un achat dans un IRA ne reporte pas la perte : elle est perdue pour de bon.
- Votre courtier ne voit que son propre compte. Le formulaire 1099-B ne signale que des titres identiques dans le même compte : un achat chez un autre courtier ou dans un 401(k) reste à trouver soi-même. Notre vérificateur de wash sale prend la vente et les achats de tous les comptes et donne le premier jour sans risque.
- Les dividendes réinvestis sont des achats. Un fonds qui verse en décembre et réinvestit achète des parts dans la fenêtre ; la perte sur ce nombre de parts est reportée.
L’IRS ne tranche pas si deux fonds différents sont « substantially identical » : la Publication 550 dit de considérer « all the facts and circumstances in your particular case » (tous les faits et circonstances de votre cas). Nous ne le tranchons pas non plus.
Ce que coûtent 31 jours hors du marché : 33 fins d’année de SPY
La règle testée : vendre SPY à la clôture du dernier jour de bourse de l’année, le racheter à la clôture du premier jour de bourse au moins 31 jours calendaires plus tard, et mesurer SPY sur cet écart, dividendes compris. Ventes le dernier jour de bourse de 1993 à 2025 : 33 écarts, le dernier du 31 décembre 2025 au 2 février 2026.
| Vente | Écarts | SPY plus haut le jour du rachat | Médiane | Moyenne | Pire | Meilleur |
|---|---|---|---|---|---|---|
| Dernier jour de bourse de l’année, 1993–2025 | 33 | 21 (63,6 %) | +1,98 % | +0,88 % | −8,49 % | +8,01 % |
| Dernier jour de bourse d’octobre, 1993–2025 | 33 | 26 (78,8 %) | +2,84 % | +2,35 % | −15,20 % | +10,88 % |
| N’importe quel jour de bourse depuis 1993 | 8 483 | 5 586 (65,8 %) | +1,49 % | +0,99 % | −33,72 % | +26,89 % |
| Indice S&P 500, fin d’année, 1950–2025 (sans dividendes) | 76 | 46 (60,5 %) | +1,81 % | +1,11 % | −8,61 % | +14,16 % |
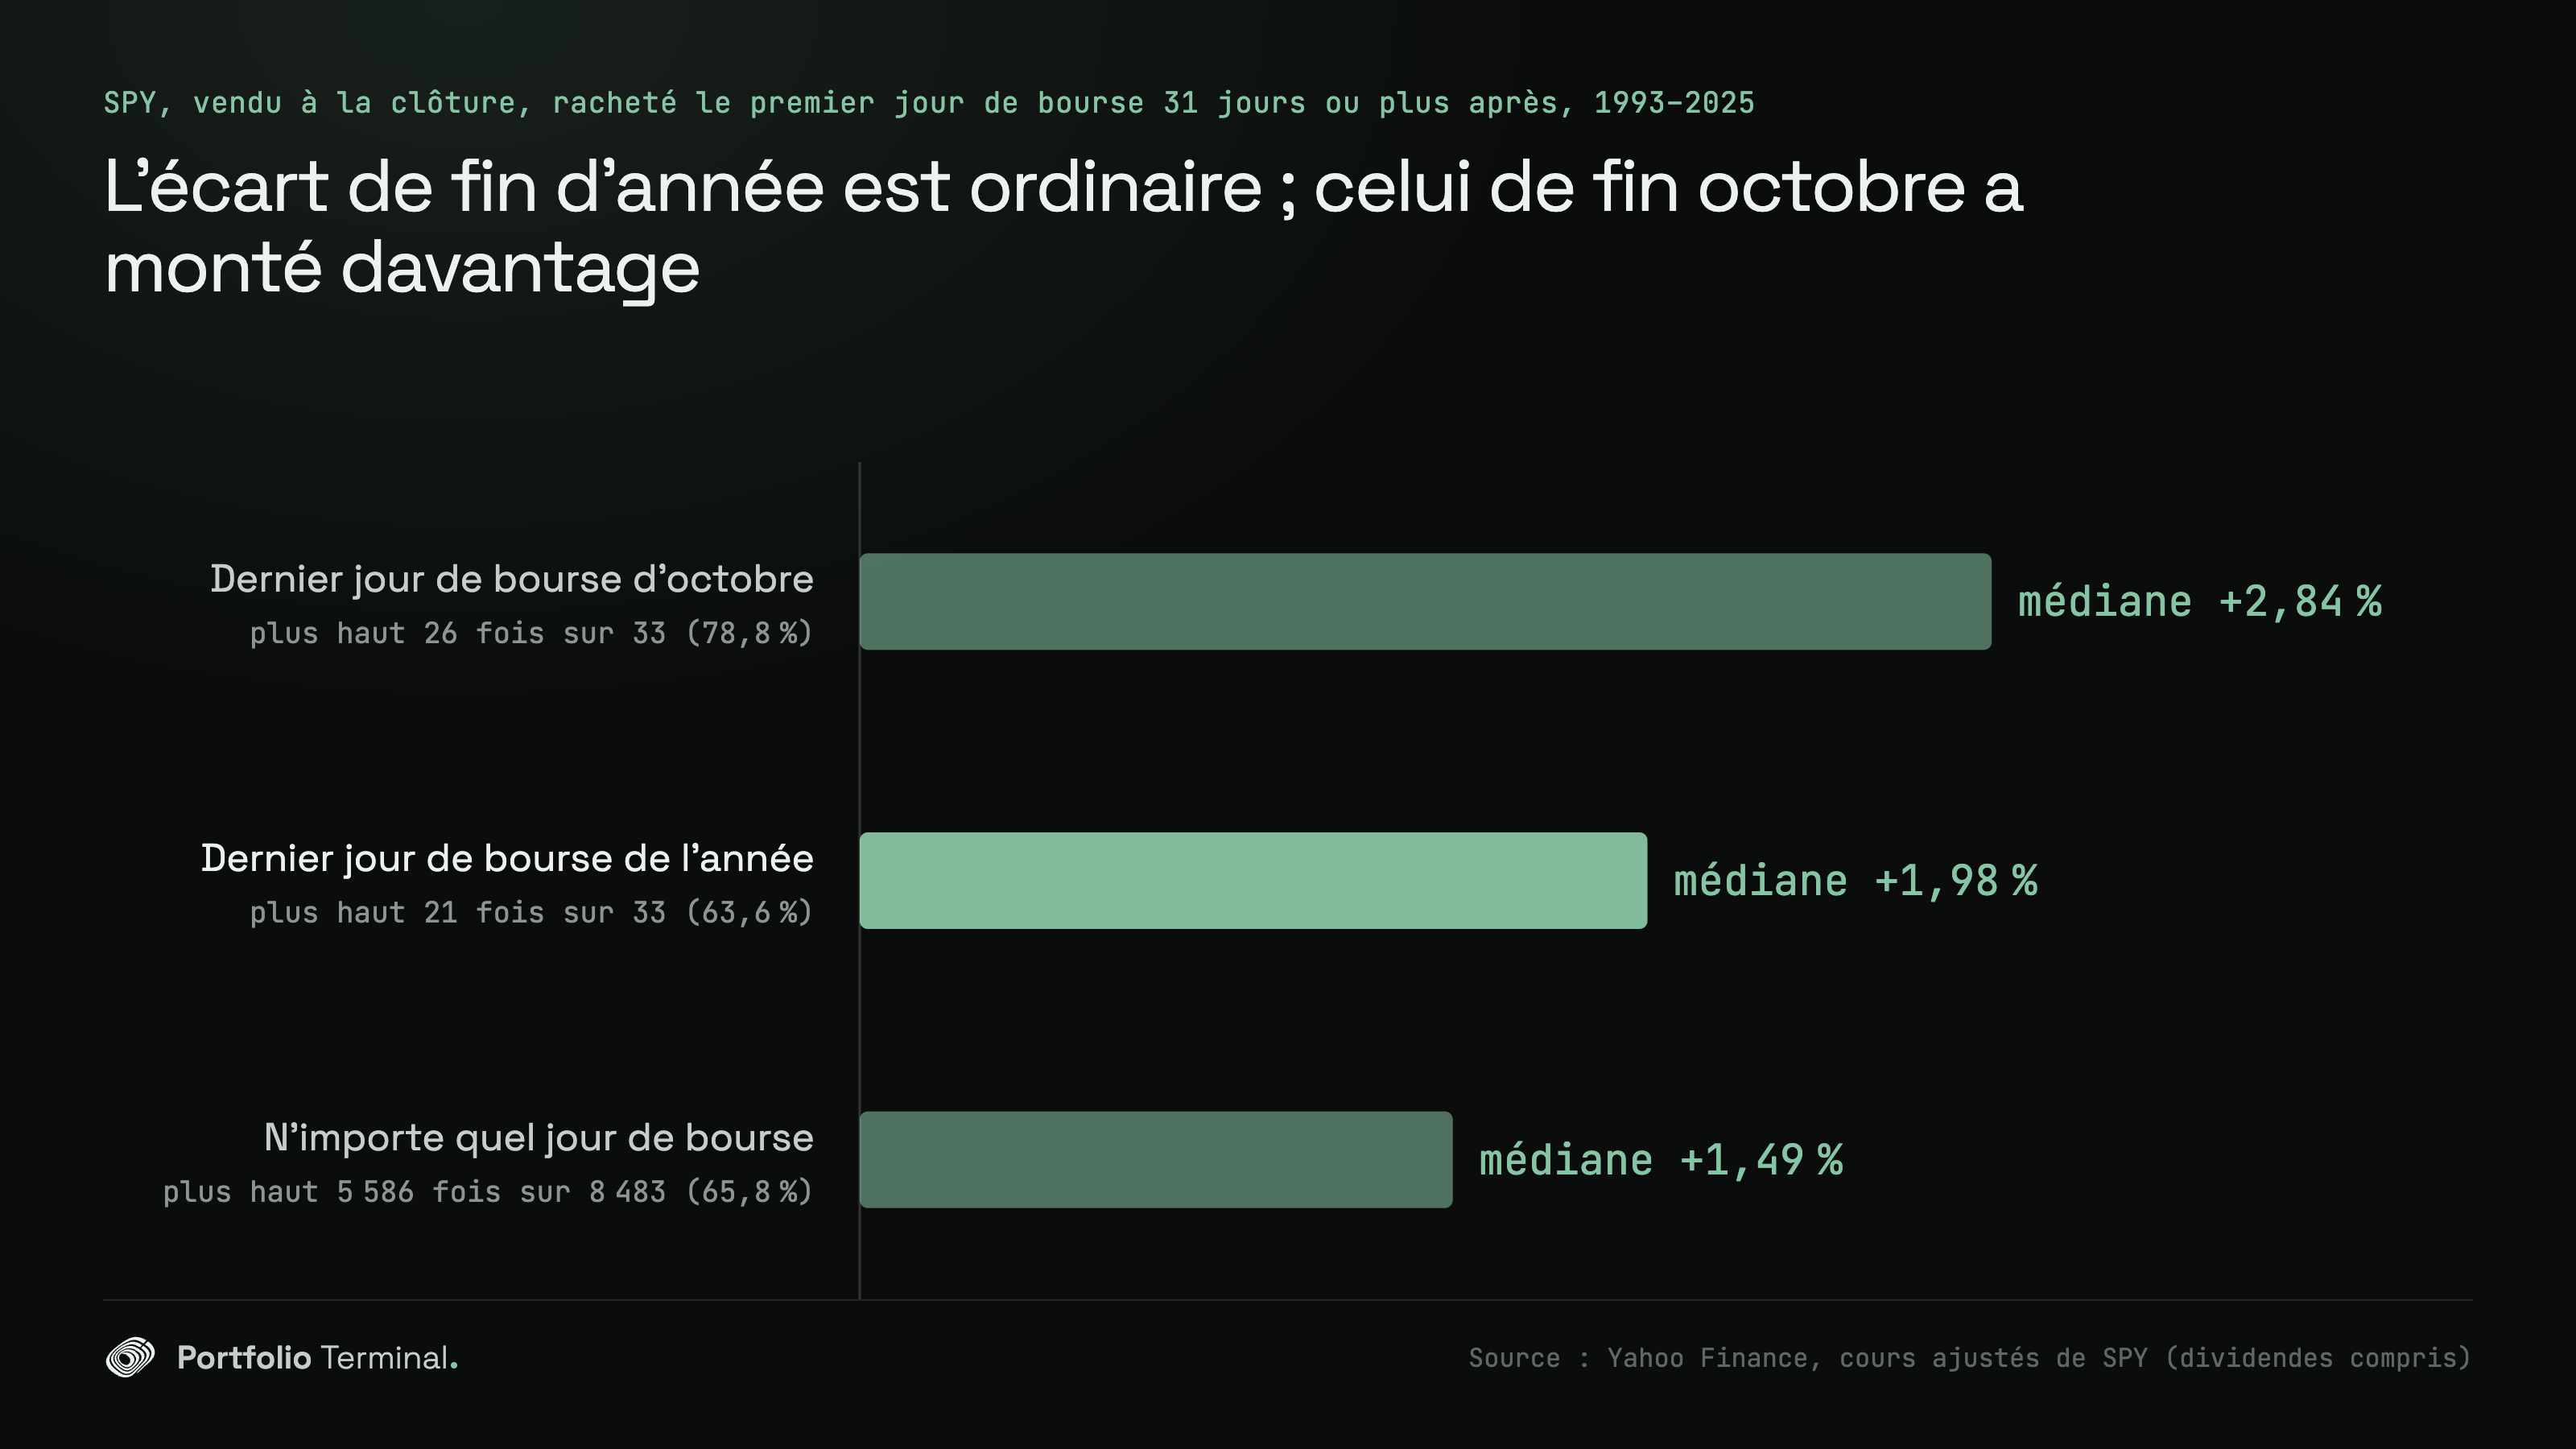
Retournons l’inquiétude habituelle : janvier n’est pas un mois dangereux pour être hors du marché, et ce n’est pas un mois à part non plus. L’écart de fin d’année a monté à peu près aussi souvent que n’importe quel écart de 31 jours depuis 1993, et un peu moins en moyenne. Quatre des 33 écarts ont baissé de plus de 5 % et quatre ont monté de plus de 5 %. Le pire a été l’écart après 2008 (du 31 décembre 2008 au 2 février 2009, −8,49 %) : attendre voulait dire racheter moins cher. Le meilleur, l’écart après 2018 (+8,01 %), quand le marché a repris la chute de décembre.
Le conseil de « récolter en octobre » a eu l’écart le plus coûteux. Vendu le dernier jour de bourse d’octobre et racheté 31 jours plus tard, SPY a monté 26 années sur 33, de 2,84 % en médiane, et 11 de ces écarts ont dépassé +5 %. Être dehors en novembre a coûté plus cher qu’être dehors en janvier.
Les dix dernières fins d’année
| Vendu | Racheté | SPY sur l’écart |
|---|---|---|
| 30 déc. 2016 | 30 janv. 2017 | +1,80 % |
| 29 déc. 2017 | 29 janv. 2018 | +6,68 % |
| 31 déc. 2018 | 31 janv. 2019 | +8,01 % |
| 31 déc. 2019 | 31 janv. 2020 | −0,04 % |
| 31 déc. 2020 | 1er févr. 2021 | +0,63 % |
| 31 déc. 2021 | 31 janv. 2022 | −5,27 % |
| 30 déc. 2022 | 30 janv. 2023 | +4,75 % |
| 29 déc. 2023 | 29 janv. 2024 | +3,36 % |
| 31 déc. 2024 | 31 janv. 2025 | +2,69 % |
| 31 déc. 2025 | 2 févr. 2026 | +1,98 % |
Huit des dix derniers écarts ont monté. Celui de 2025 a fini le lundi 2 février 2026, parce que le 31 janvier 2026 était un samedi ; le même calendrier place le rachat de 2026 au lundi 1er février 2027.
Trois façons de passer les 31 jours
Prenons un cas ouvertement hypothétique : une ligne de 10 000 $ qui a coûté 12 000 $. Vendue le 31 décembre, elle constate une perte de 2 000 $ ; imputée sur des plus-values à court terme taxées à 24 %, cela fait 480 $ d’impôt en moins pour 2026. Ensuite :
- Attendre en liquidités. L’écart médian aurait coûté 198 $ de hausse sur 10 000 $, celui de 2018 801 $, et après 2008 attendre aurait rapporté. Vous rachetez le 1er février 2027 au prix du jour.
- Doubler d’abord. Acheter une seconde ligne de 10 000 $ au plus tard le lundi 30 novembre 2026, puis vendre la ligne d’origine le 31 décembre. Vous restez investi, mais vous portez deux fois la position pendant un mois et il faut la trésorerie.
- Passer à un autre fonds. Vendre le perdant et acheter un fonds qui suit autre chose, puis décider en février de revenir ou non. À quel point 32 de ces paires ont bougé ensemble est dans notre étude des paires d’échange. Avant d’en choisir une, regardez ce que les deux fonds détiennent en commun avec l’outil de chevauchement d’ETF.
Quelle part de la perte compte pour 2026
Les pertes compensent d’abord les plus-values de l’année, sans plafond. Ce qui reste peut venir en déduction du revenu ordinaire jusqu’à 3 000 $ (1 500 $ pour un couple marié qui déclare séparément), selon la Publication 550, et le reste se reporte sur 2027 et les années suivantes avec son caractère court terme ou long terme.
Que faire de ces chiffres
Listez dès maintenant vos lignes en perte, compte par compte. Pour garder un fonds pendant la fenêtre, la seconde ligne s’achète au plus tard le lundi 30 novembre 2026 ; ensuite, chaque achat du 1er décembre au 30 janvier, sur n’importe quel compte, compte contre une vente du 31 décembre, dividendes réinvestis compris. Importez l’historique de vos courtiers et le panneau de tax-loss harvesting montre la perte que chaque ligne constaterait d’ici le 31 décembre, ce qu’elle compense et les wash sales sur tous les comptes ; la démo le montre sur un portefeuille d’exemple, et le vérificateur de wash sale vérifie une vente à la main, sans compte. La page de SPY est sur /analyse/spy, et la clôture de chaque séance sur /markets/stock-market-close. Pour un résident français, c’est la date de règlement qui compte, et le dernier jour tombe plus tôt : l’étude sur les moins-values de fin d’année en France.
Comment nous avons mesuré
Cours : clôtures quotidiennes de Yahoo Finance, SPY ajusté des dividendes et des divisions depuis sa première clôture le 29 janvier 1993 jusqu’au 12 novembre 2026, et l’indice S&P 500 (^GSPC, prix seul) depuis 1950. Chaque écart part de la clôture du jour de la vente et finit à la clôture du premier jour de bourse au 31e jour calendaire ou après, premier jour hors de la fenêtre de 61 jours ; un rachat réel se fait à l’ouverture ou plus tard ce jour-là, donc les chiffres sont proches de ce qu’obtiendrait un ordre, pas égaux. Les dates de 2026 sont calculées à partir du calendrier des jours fériés du NYSE qu’utilisent les outils fiscaux du site. Les impôts, l’écart acheteur-vendeur et le prix d’un fonds de remplacement sont laissés de côté. Une autre fenêtre (plus de 31 jours) ou un autre fonds donneraient d’autres chiffres. C’est un calcul, pas un conseil fiscal ou d’investissement.
Reproduire le calcul
Les chiffres principaux viennent de données publiques avec le script ci-dessous, lancé le 13 novembre 2026.
Show the code
# Reproduces https://portfolio-terminal.com/blog/tax-loss-harvesting-deadline-2026
# pip install yfinance pandas
"""
Sell SPY at the close of a year's last trading day, buy it back at the close of
the first trading day at least 31 calendar days later (the first day outside
the wash-sale window), and measure SPY over that gap. Year-end sales of 1993
to 2025, the same rule after the last trading day of October, and every
trading day as a sale day. Adjusted closes (dividends folded in), Yahoo Finance.
"""
import pandas as pd
import yfinance as yf

px = yf.download("SPY", start="1993-01-29", end="2026-11-13",
                 auto_adjust=True, progress=False)["Close"].squeeze()
px.index = pd.to_datetime(px.index).tz_localize(None)
days = px.index


def gap(sale_day):
    target = sale_day + pd.Timedelta(days=31)
    later = days[days >= target]
    if len(later) == 0:
        return None
    back = later[0]
    return back, px[back] / px[sale_day] - 1


def windows(month):
    out = []
    for year in range(1993, 2026):
        in_month = days[(days.year == year) & (days.month == month)]
        g = gap(in_month[-1])
        if g:
            out.append((in_month[-1].date(), g[0].date(), g[1]))
    return out


def show(name, rets):
    s = pd.Series(rets)
    print(f"{name}: n={len(s)} up={(s > 0).sum()} ({(s > 0).mean():.2%}) "
          f"median={s.median():.2%} mean={s.mean():.2%} "
          f"<-5%={(s < -0.05).sum()} >+5%={(s > 0.05).sum()} "
          f"worst={s.min():.2%} best={s.max():.2%}")


dec = windows(12)
show("SPY year-end", [w[2] for w in dec])
show("SPY October", [w[2] for w in windows(10)])
show("SPY any day", [g[1] for g in map(gap, days) if g])
print(f"median on $10,000: {10000 * pd.Series([w[2] for w in dec]).median():.0f}")
last = dec[-1]
print(f"last window: {last[0]} -> {last[1]} {last[2]:.2%}")
SPY year-end: n=33 up=21 (63.64%) median=1.98% mean=0.88% <-5%=4 >+5%=4 worst=-8.49% best=8.01%
SPY October: n=33 up=26 (78.79%) median=2.84% mean=2.35% <-5%=2 >+5%=11 worst=-15.20% best=10.88%
SPY any day: n=8483 up=5586 (65.85%) median=1.49% mean=0.99% <-5%=745 >+5%=1182 worst=-33.72% best=26.89%
median on $10,000: 198
last window: 2025-12-31 -> 2026-02-02 1.98%Sources : IRS Publication 550 (2025) · IRC §1091 · Revenue Ruling 2008-5 · NYSE, jours fériés et horaires · SEC, règlement en J+1 · Yahoo Finance, historique de SPY
#études#fiscalité
À lire ensuite
cite: Julien Esnault, “Moins-values aux États-Unis en 2026 : vendre avant le 31 décembre, racheter le 1er février, et ce que coûtent les 31 jours”, Portfolio Terminal, 2026-11-13. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
avant le 31 décembre
Avant le 31 décembre : l’impôt que vos moins-values peuvent encore effacer.
La démo s’ouvre sur l’onglet Plus-values, avec le portefeuille d’un investisseur français chez des courtiers étrangers : ce que ses moins-values latentes peuvent encore effacer cette année, calculé au prix moyen pondéré (PMP).
La semaine de Wall Street en 60 secondes, une fois par semaine (en anglais). Ce qu’il contient
One short email a week, after Friday’s close. Unsubscribe anytime.