Comment comparer votre portefeuille au S&P 500
Battre le marché dépend entièrement du marché choisi. Sur les trois mêmes années, quatre indices de référence courants ont fini à 43 points d’écart, et la plupart des portefeuilles ne devraient être mesurés contre aucun d’eux pris seul.

· 7 min
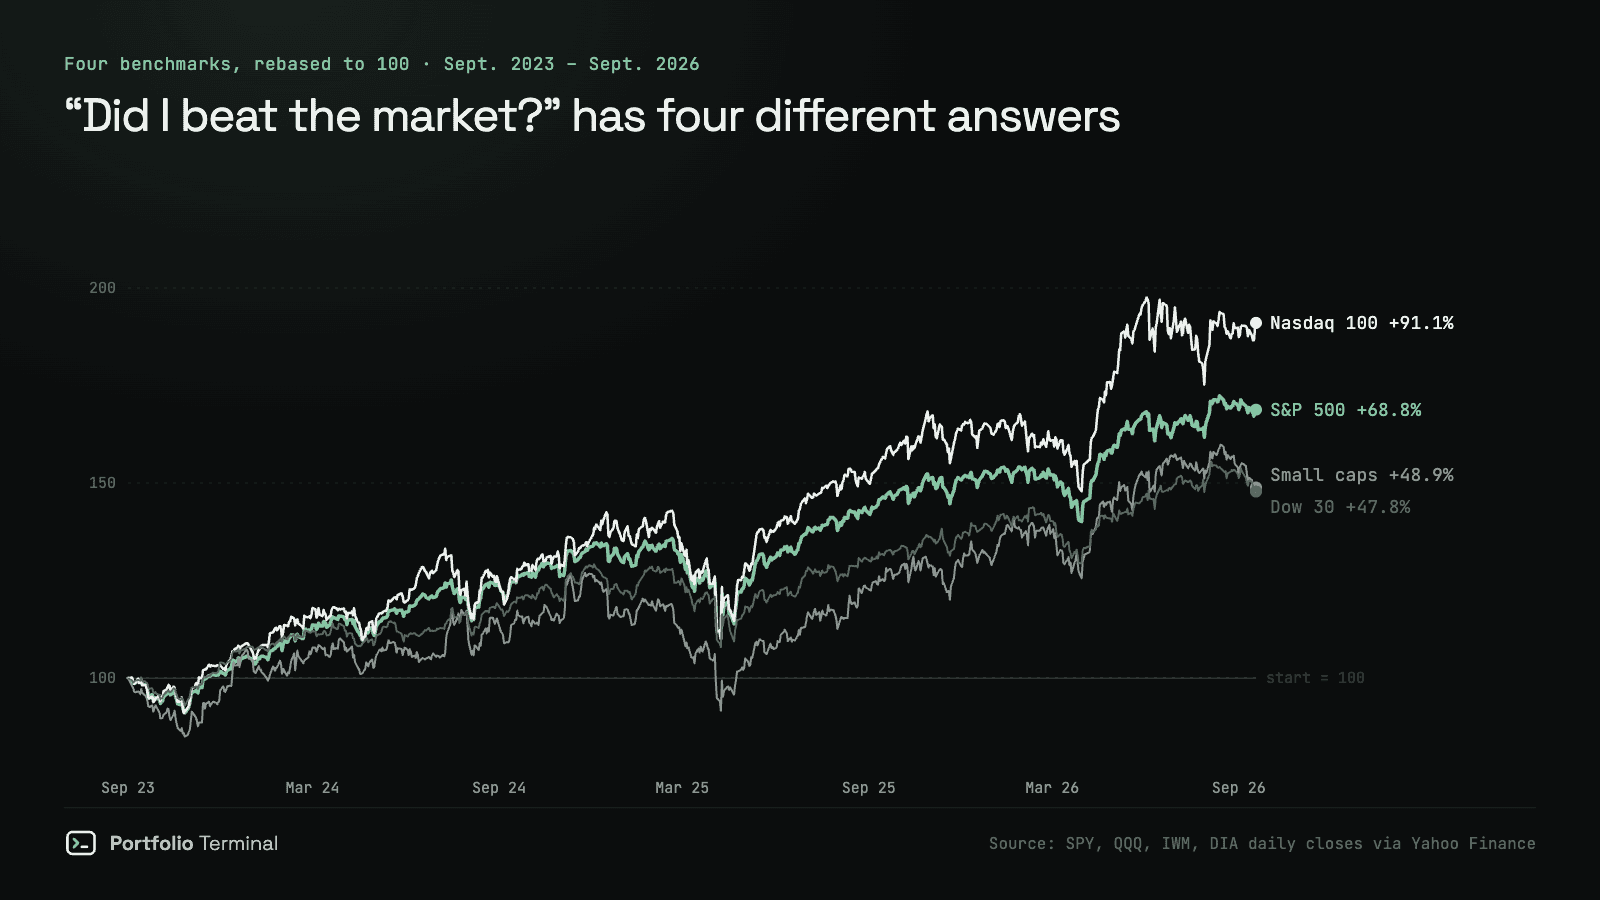
« Ai-je battu le marché ? » ressemble à une question qui n’a qu’une réponse. Elle en a au moins quatre.
La réponse courte
Choisissez l’indice de référence qui correspond à ce que vous détenez, comparez sur des dates identiques, et prenez la performance totale (dividendes compris) des deux côtés. De septembre 2023 à septembre 2026, les quatre indices vers lesquels on oriente d’habitude les investisseurs particuliers ont fini à 43 points d’écart :
| Indice de référence | Performance sur trois ans |
|---|---|
| Nasdaq 100 | +91,1 % |
| S&P 500 | +68,8 % |
| Petites capitalisations (Russell 2000) | +48,9 % |
| Dow 30 | +47,8 % |
Le même portefeuille a « battu le marché » de 20 points ou perdu face à lui de 22 points, selon la seule courbe à côté de laquelle vous avez choisi de vous placer.
Choisissez l’indice qui correspond à ce que vous détenez
Un indice de référence n’est pas un trophée. C’est un groupe témoin : qu’aurait donné cet argent sans vos décisions ?
- Surtout de grandes entreprises américaines : S&P 500. Comparez les fonds eux-mêmes avec VOO vs SPY — ils suivent le même indice, et la différence est mécanique, pas stratégique.
- Beaucoup de technologie : le S&P 500 vous induira en erreur dans les deux sens. VOO vs QQQ montre l’écart qui a séparé ces deux-là, alors même que 53,8 % de leur argent est le même.
- Penchant pour les petites ou moyennes capitalisations : IWM vs SPY.
- Penchant dividendes ou value : le Dow est un mauvais substitut, malgré l’habitude — voir SPY vs DIA.
Si votre portefeuille est un mélange, votre indice de référence doit l’être aussi. Deux tiers de S&P 500 et un tiers d’international, à proportions constantes, forment un groupe témoin plus honnête que n’importe quel indice seul.
Utilisez les mêmes dates des deux côtés
C’est là que la plupart des comparaisons se faussent sans bruit. Votre performance court depuis le jour où vous avez commencé ; le chiffre de l’indice que vous lisez court depuis le 1er janvier. Ce n’est pas la même fenêtre, et une année de fort mouvement, l’écart entre les deux peut dépasser tout votre alpha.
Même date de début, même date de fin, même traitement des dividendes (un graphique de cours baisse de l’essentiel de chaque dividende à la date de détachement, donc une courbe de cours seule sous-estime une valeur à dividende). Sinon, vous avez deux chiffres qui partagent par hasard un signe pourcentage.
La comparaison qui compte vraiment
Ce n’est pas sur une moyenne qu’un indice de référence fait ses preuves. La question utile est plus étroite : quand le marché a baissé, avez-vous baissé avec lui ?
Une performance annuelle ne peut pas y répondre, car un portefeuille et son indice peuvent arriver au même endroit par des chemins très différents. Ci-dessous, deux chocs datés sont rejoués sur ce que vous détenez, face au S&P 500 sur les mêmes jours.
vous, clôture du 9 sept. → 18 sept.
−?,? %pire séance
−0,0 %
point bas
−0,0 %
Vous avez mieux résisté que les actions européennes. Une ligne vous a coûté le plus, une autre a amorti le choc.
ce qui l’a fait bouger
Un portefeuille qui suit l’indice à la hausse et baisse davantage à la baisse ne fait pas jeu égal avec le marché. Il prend plus de risque pour le même résultat, et seule une comparaison datée le montre.
Que faire de l’écart
Une fois que vous savez si vous êtes en retard ou en avance, le chiffre lui-même n’est pas la conclusion. La raison l’est.
- En retard parce que vous gardez des liquidités : c’est une décision d’allocation, et elle se défend.
- En retard parce qu’une position a pesé : vérifiez si elle est assez grosse pour compter avec mon portefeuille est-il vraiment diversifié ? Une action peut peser pendant une décennie : 500 $ placés dans Nike le 1er octobre 2016 valaient 386 $ dix ans plus tard, dividendes compris, contre 2 086 $ dans le S&P 500 (les chiffres de Nike, et ce que 500 $ pourraient donner à partir d’aujourd’hui).
- En avance mais avec des variations bien plus fortes : vous avez pris plus de risque, et la baisse maximale (drawdown) raconte cette histoire mieux que la performance.
- En avance ou en retard d’un arrondi : vous détenez probablement l’indice sous un habillage coûteux.
Et avant de comparer quoi que ce soit, assurez-vous que le chiffre de votre côté est le bon. Comparer un rendement simple à la performance d’un indice est l’erreur la plus courante de tout l’exercice — comment calculer la performance de votre portefeuille indique laquelle des trois mesures utiliser.
Pour faire le test sur vos propres titres, le terminal trace la couche de l’indice de référence sur votre courbe de valeur et conserve les séries quotidiennes dont les deux côtés de la comparaison ont besoin. Ouvrez la démo pour le voir sur un portefeuille d’exemple, ou étudiez une seule ligne dans l’analyse.
#suivi-de-portefeuille#indice-de-référence#s&p-500#investir
À lire ensuite
cite: Julien Esnault, “Comment comparer votre portefeuille au S&P 500”, Portfolio Terminal, 2026-09-20. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.