L’action baisse-t-elle du montant du dividende au détachement ? Nous avons mesuré 14 012 cas
Sur 14 012 détachements d’actions et d’ETF américains de 2016 à 2026, le cours a ouvert 85,5 cents plus bas en médiane pour 1 $ de dividende, pas le dollar entier. Plus le dividende est gros, plus la baisse s’en approche. Retour au cours d’avant : 1 séance en médiane. Les données, par taille de dividende.

· 8 min
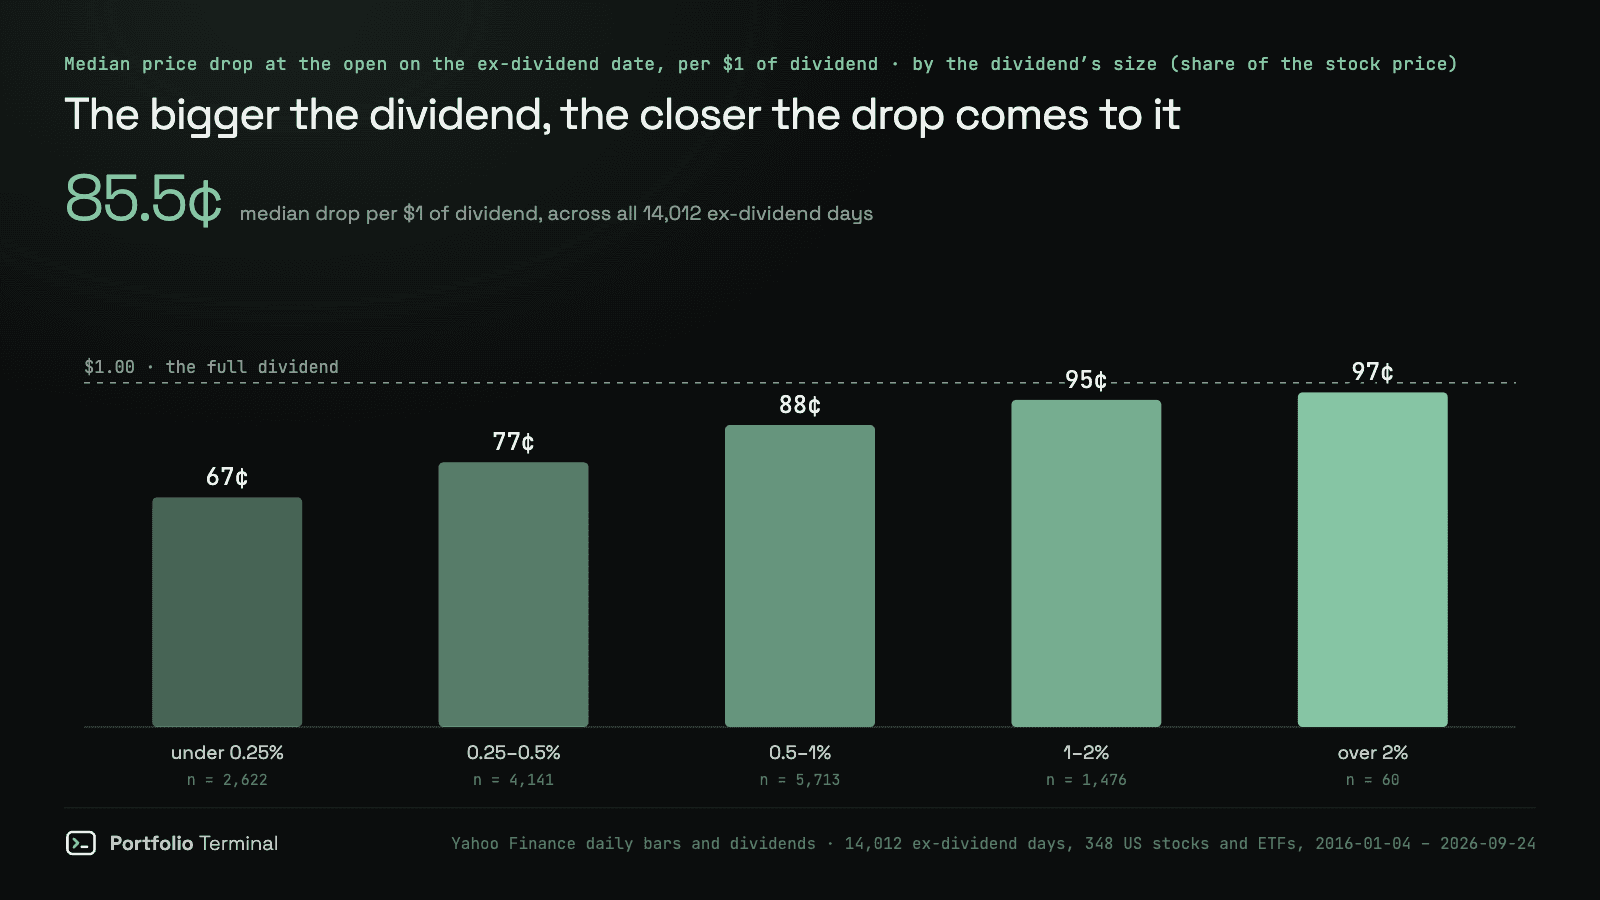
En bref : sur 14 012 jours de détachement du dividende d’actions et d’ETF américains entre le 4 janvier 2016 et le 24 septembre 2026, le cours a ouvert en baisse médiane de 85,5 cents pour 1 $ de dividende. Pas le dollar entier. Plus le dividende était gros par rapport au cours, plus la baisse s’en approchait, et la plupart des cours étaient revenus au-dessus de leur ancienne clôture en une séance ou deux.
Tous les manuels le disent : le cours baisse du montant du dividende à la date de détachement. C’est la théorie : l’argent quitte l’entreprise, donc chaque action vaut d’autant moins. Nous voulions le chiffre que le marché livre vraiment, alors nous l’avons mesuré sur les 348 payeurs de dividendes parmi les actions et ETF qui ont une page d’analyse sur Portfolio Terminal.
| Dividende, en part du cours | Détachements | Dividende médian | Baisse à l’ouverture, pour 1 $ | Baisse d’au moins le dividende | Ouverture stable ou en hausse | Séances médianes pour revenir |
|---|---|---|---|---|---|---|
| Moins de 0,25 % | 2 622 | 0,175 % | 66,7 ¢ | 45,4 % | 41,6 % | 1 |
| 0,25–0,5 % | 4 141 | 0,373 % | 76,9 ¢ | 43,4 % | 30,2 % | 1 |
| 0,5–1 % | 5 713 | 0,692 % | 87,7 ¢ | 42,6 % | 13,8 % | 2 |
| 1–2 % | 1 476 | 1,171 % | 95,0 ¢ | 45,7 % | 8,9 % | 3 |
| Plus de 2 % | 60 | 2,295 % | 97,2 ¢ | 45,0 % | 6,7 % | 6 |
La « part du cours » est un versement divisé par la clôture précédente : un dividende trimestriel de 0,50 $ sur une action à 50 $ fait 1 %. Ceci n’est pas un conseil en investissement : ces chiffres décrivent dix ans de détachements, pas ce que fera le prochain.
Le cours d’une action baisse-t-il du montant du dividende à la date de détachement ?
En moyenne, de l’essentiel du montant. L’ouverture médiane était 85,5 cents plus bas pour 1 $ de dividende, et la clôture médiane 83,5 cents plus bas. Une moyenne tronquée, qui écarte les 5 % les plus extrêmes de chaque côté, donne 82,1 cents à l’ouverture.
Le mouvement du marché dans la journée brouille la mesure. Quand le S&P 500 monte de 0,5 % un jour de détachement, une action qui verse un dividende de 0,4 % peut ouvrir stable et avoir pourtant baissé de son dividende. Retranchez le mouvement de l’indice (rapporté au cours de l’action) et la baisse médiane devient 90,8 cents pour 1 $ à l’ouverture et 96,9 cents à la clôture.
C’est plus proche du manuel, mais chaque détachement, pris seul, est bruité. Après l’ajustement au marché, seuls 10,4 % des cas sont tombés entre 90 cents et 1,10 $. Le reste s’est dispersé des deux côtés : 18,5 % ont encore monté face au marché à l’ouverture, et 24,8 % ont baissé de plus d’une fois et demie leur dividende. Sans l’ajustement, 23,3 % de tous les détachements ont ouvert stables ou en hausse.
Pourquoi la baisse est plus faible que le dividende
Trois raisons ressortent des données.
Les petits dividendes se noient dans le bruit. Un dividende qui vaut 0,175 % du cours ne pèse qu’une fraction du mouvement d’une journée ordinaire pour la plupart des actions. Sous 0,25 %, 41,6 % des actions ont ouvert stables ou en hausse. Au-delà de 1 %, seulement 8,9 %. Plus le dividende est gros, plus il est difficile pour le reste de la journée de le masquer.
La fiscalité. Quelqu’un qui paie 15 % d’impôt ou plus sur un dividende accorde à 1 $ de dividende moins de valeur qu’à 1 $ de cours. Edwin Elton et Martin Gruber s’en sont servis en 1970 pour estimer le taux d’imposition des actionnaires à partir des baisses au détachement, et ont trouvé une baisse plus proche du dividende entier sur les actions à haut rendement, souvent détenues par des investisseurs moins imposés sur leurs revenus. Nos tranches montrent la même pente cinquante ans plus tard : 66,7 cents pour les plus petits dividendes, 97,2 cents pour les plus gros.
Actions et fonds ne se comportent pas pareil. Les actions individuelles ont ouvert 84,5 cents plus bas pour 1 $, les ETF actions 89,6 cents. Les ETF obligataires (AGG, BND, TLT) ont ouvert 106,8 cents plus bas, un peu plus que la distribution. Le cours d’un fonds obligataire est proche de la valeur de ses obligations et de ses liquidités, donc une distribution s’en retranche presque exactement.
| Type d’actif | Détachements | Baisse à l’ouverture, pour 1 $ | Baisse à la clôture, pour 1 $ |
|---|---|---|---|
| Actions | 12 594 | 84,5 ¢ | 80,8 ¢ |
| ETF actions | 1 040 | 89,6 ¢ | 99,9 ¢ |
| ETF obligataires | 378 | 106,8 ¢ | 104,2 ¢ |
L’année a peu compté. La baisse médiane à l’ouverture a varié entre 73,9 cents (2024) et 101,0 cents (2022), sans tendance à la hausse ni à la baisse sur la décennie.
Sept actions et fonds à dividende, détachement par détachement
| Ticker | Détachements | Dividende médian | Baisse médiane à l’ouverture, pour 1 $ | Séances médianes pour revenir |
|---|---|---|---|---|
| AT&T (T) | 43 | 1,702 % | 85,7 ¢ | 16 |
| Verizon (VZ) | 43 | 1,190 % | 98,8 ¢ | 14 |
| Pfizer (PFE) | 43 | 0,976 % | 107,0 ¢ | 4 |
| Exxon Mobil (XOM) | 42 | 0,929 % | 97,4 ¢ | 5 |
| Schwab U.S. Dividend Equity ETF (SCHD) | 43 | 0,820 % | 87,2 ¢ | 4,5 |
| JPMorgan Equity Premium Income ETF (JEPI) | 73 | 0,678 % | 83,0 ¢ | 5,5 |
| SPDR S&P 500 ETF (SPY) | 43 | 0,404 % | 84,5 ¢ | 2 |
Un seul détachement peut dire à peu près n’importe quoi. Le 10 juillet 2026, AT&T a détaché un dividende de 0,278 $. L’action avait clôturé à 21,04 $ la veille et ouvert à 20,62 $, une baisse de 0,42 $, soit 1,51 fois le dividende. À la clôture, elle était à 21,13 $, au-dessus de son point de départ. Verizon a détaché le même jour 0,708 $ : de 42,24 $ à une ouverture à 41,61 $, 89 cents pour 1 $. SPY a versé 1,889 $ le 18 septembre 2026 et a ouvert 1,29 $ plus bas, 68 cents pour 1 $ de dividende ; nous l’avions relevé dans la revue de marché de cette semaine-là.
Combien de temps faut-il à une action pour remonter après le détachement du dividende ?
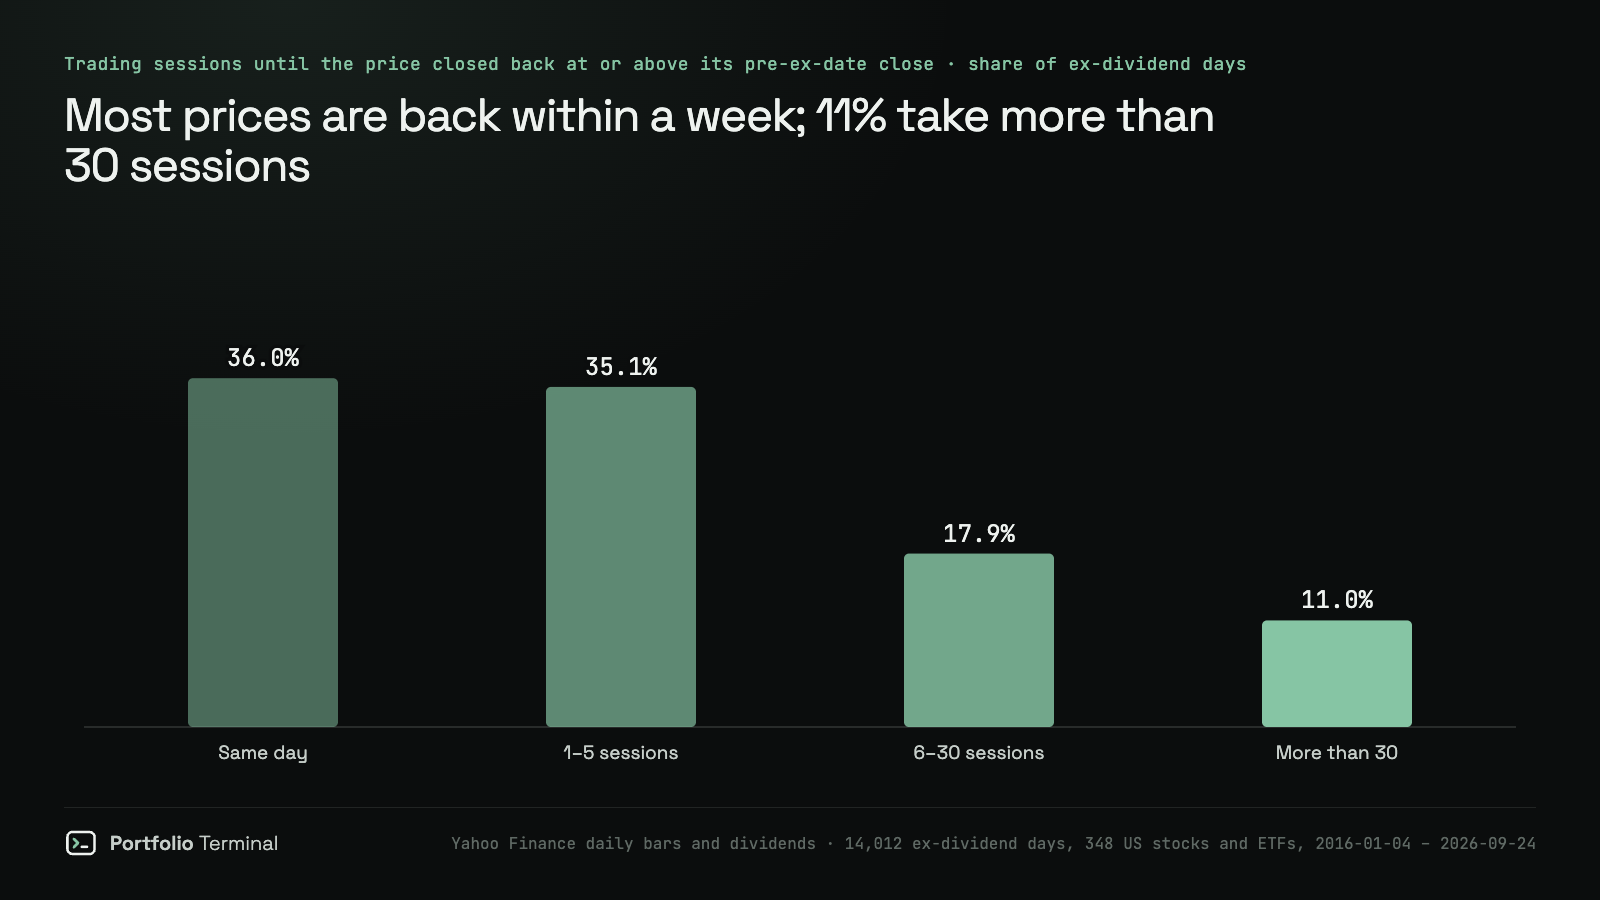
« Remonter » signifie ici la première clôture revenue au niveau de la clôture d’avant le détachement, ou au-dessus. Sur 13 936 cas avec assez de données pour trancher :
- 36,0 % sont remontés le jour même du détachement ;
- 71,2 % en 5 séances ou moins ;
- 89,0 % en 30 séances ou moins ;
- 11,0 % ont mis plus de 30 séances.
La médiane était de 1 séance, mais elle augmentait avec le dividende : 1 séance sous 0,5 % du cours, 3 séances de 1 à 2 %, 6 séances au-delà de 2 %. La médiane d’AT&T était de 16 séances. Un écart plus grand demande une hausse plus forte pour être comblé.
Un cours revenu à son ancien niveau ne veut pas dire que le dividende était gratuit. L’actionnaire qui a gardé ses titres a le dividende et le cours retrouvé ; celui qui a acheté après le détachement a payé le cours retrouvé sans le dividende. La remontée dit à quelle vitesse le marché est passé à autre chose, pas qui s’en est le mieux sorti.
La capture de dividende fonctionne-t-elle ?
Acheter la veille du détachement et revendre le jour même est l’opération évidente si la baisse n’est que de 85,5 cents pour 1 $. Le tableau la défait. L’écart est le plus large sur les petits dividendes, où 1 cent de fourchette représente une grosse part du versement. Sur les dividendes de 1 à 2 % du cours, où les montants sont assez gros pour compter, la baisse médiane était de 95,0 cents : environ 5 cents pour 1 $ avant frais.
Viennent ensuite les impôts. Aux États-Unis, un dividende n’est « qualifié », et imposé au taux réduit, que si les actions ont été détenues plus de 60 jours autour de la date de détachement. Une détention de deux jours paie sur le dividende le taux de l’impôt sur le revenu ordinaire. Ce qui reste est faible, et la dispersion des résultats (seuls 10,4 % des détachements sont tombés à moins de 10 cents de la baisse attendue) est assez large pour l’engloutir.
Ce que cela change pour votre portefeuille
La baisse au détachement est un transfert, pas une perte. Le graphique de cours de votre courtier montre la baisse ; votre solde d’espèces montre le dividende quelques semaines plus tard. C’est pourquoi un rendement calculé sur le seul cours sous-estime un portefeuille à dividendes, et pourquoi mesurer votre vrai rendement suppose de rajouter les versements.
Trois usages pratiques de ces chiffres :
- Ne lisez pas une baisse au détachement comme une nouvelle. Une action qui verse 1 % ou plus ouvrira en général à peu près d’autant plus bas le jour du détachement. Consultez le calendrier des dividendes avant de réagir à une ouverture dans le rouge.
- Comparez les fonds de revenu sur leur rendement total. SCHD et JEPI baissent tous deux de l’essentiel de leur distribution à chaque détachement ; le rendement seul ne dit pas lequel a fait fructifier votre argent. Ils n’ont que 7,3 % de leurs positions en commun : ce sont deux paris différents sur le revenu.
- Lisez un rendement record comme une question. Nike offrait un rendement de 4,67 % à la clôture du 1er octobre 2026, le plus élevé de son historique de dividendes depuis 1988, parce que le cours avait chuté de 80 % depuis son record, et les 1,64 $ par an qu’elle verse dépassent le bénéfice qu’elle attend cette année. Savoir si ce rendement fait de Nike un pari de 500 $ à garder dix ans dépend du bénéfice, pas du versement.
C’est le deuxième jeu de données que nous construisons autour d’un événement inscrit au calendrier. Le premier a montré que 47,3 % des résultats supérieurs aux attentes étaient quand même suivis d’une baisse à la séance suivante. Les deux aboutissent au même constat : quand un événement est au calendrier, l’essentiel est déjà dans le cours.
Comment nous avons mesuré
- Univers : les 392 actions américaines et 30 ETF qui ont une page d’analyse sur Portfolio Terminal. 348 d’entre eux ont versé des dividendes sur la période ; 11 n’ont renvoyé aucune donnée de Yahoo Finance parce qu’ils ont été retirés de la cote ou fusionnés (FI, MMC, BK, ANSS, HOLX, K, JNPR, IPG, WBA, CMA, SEE), donc les sociétés qui ont quitté le marché manquent.
- Données : cours quotidiens d’ouverture et de clôture, non ajustés des dividendes, et historique des dividendes, tous deux de Yahoo Finance, du 4 janvier 2016 au 24 septembre 2026. L’indice S&P 500 (^GSPC) pour l’ajustement au marché.
- Ratio de baisse : (clôture précédente − cours le jour du détachement) ÷ dividende, à l’ouverture et à la clôture. La version ajustée au marché retranche le mouvement du S&P 500 ce jour-là, rapporté au cours de l’action, ce qui suppose un bêta de 1 et a peu de sens pour les ETF obligataires.
- Exclus : 294 cas sur 14 306. 153 où Yahoo avait rempli l’ouverture avec la clôture précédente, 93 dividendes exceptionnels, 23 versements hors du calendrier habituel de l’entreprise, 11 sur une cotation hors des États-Unis, 6 au-delà de 10 % du cours (des scissions comptabilisées comme dividendes), 4 sur un ticker réutilisé par une autre société, 2 avec une division d’actions le jour du détachement, 1 sous 1 $, 1 sans rythme de versement.
- Limites : Yahoo arrondit les dividendes à trois décimales (les 0,2775 $ d’AT&T apparaissent comme 0,278 $). La remontée est mesurée sur les clôtures et demande 30 séances de suivi, donc 76 détachements récents en sont exclus.
Sources : Yahoo Finance (cours et dividendes) · Investor.gov, dates de détachement du dividende · Elton & Gruber (1970), Marginal Stockholder Tax Rates and the Clientele Effect · Boyd & Jagannathan (1994), Ex-dividend price behavior of common stocks · IRS Publication 550, dividendes qualifiés
#études#dividendes#actions#données-de-marché
À lire ensuite
cite: Julien Esnault, “L’action baisse-t-elle du montant du dividende au détachement ? Nous avons mesuré 14 012 cas”, Portfolio Terminal, 2026-09-25. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.