Comment calculer la performance de votre portefeuille (et pourquoi votre courtier n’est pas d’accord)
Votre courtier affiche un chiffre, votre tableur en affiche un autre, et aucun des deux n’a tort. Voici ce que mesurent le rendement simple, la performance pondérée par les capitaux et celle pondérée par le temps, et laquelle répond à votre question.

· 8 min
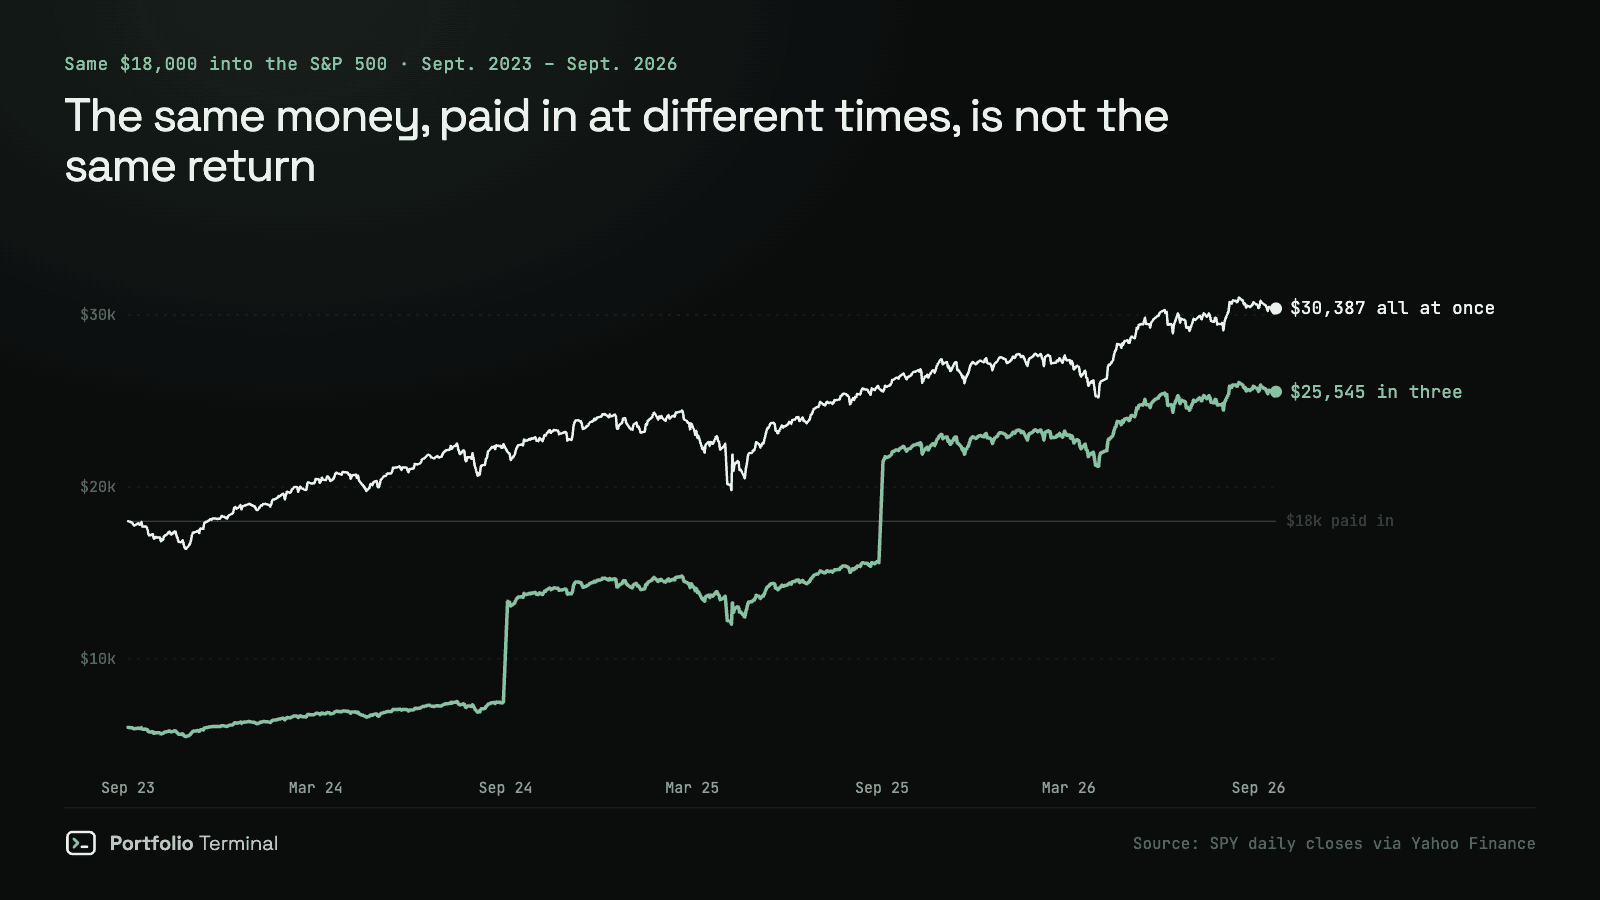
Vous avez versé 18 000 dollars. Le compte affiche 25 545. Vous avez donc gagné 41,9 %, l’indice a fait 68,8 % sur les mêmes trois années, et vous êtes très en dessous.
Sauf que non. Vous n’avez jamais détenu 18 000 dollars pendant trois ans.
La réponse courte
Il existe trois façons de mesurer la performance d’un portefeuille, et elles répondent à trois questions différentes :
| Mesure | La question à laquelle elle répond | Quand l’utiliser |
|---|---|---|
| Rendement simple | De combien l’argent a-t-il grossi ? | Une seule somme, versée une fois et jamais touchée |
| Pondérée par les capitaux (XIRR) | Qu’ai-je moi gagné, calendrier compris ? | Vous ajoutez ou retirez de l’argent |
| Pondérée par le temps (TWR) | Comment se sont comportés les placements ? | Pour vous comparer à un fonds ou à un indice |
Si vous versez régulièrement, le rendement simple vous sous-estime et la performance pondérée par les capitaux est le chiffre honnête. Si vous voulez savoir si vos choix d’actions ont battu l’indice, il vous faut la performance pondérée par le temps, et celle-ci exige la valeur de votre portefeuille chaque jour, pas seulement les jours où vous avez versé de l’argent.
Pourquoi le même argent donne deux réponses différentes
Voici le cas du début de cet article, sur des données réelles. Deux investisseurs placent 18 000 dollars dans le S&P 500 entre septembre 2023 et septembre 2026. L’un verse la somme en trois fois, 6 000 par an. L’autre verse tout le premier jour.
L’indice a pris 68,8 % sur la période. L’investisseur qui a tout versé d’un coup finit avec 30 387 dollars. Celui qui a étalé ses versements finit avec 25 545 — 4 842 dollars de moins, avec les mêmes 18 000 dollars placés dans le même indice.
Aucun des deux n’a mal choisi. Deux tiers de l’argent de l’investisseur qui étalait ses versements n’étaient tout simplement pas encore arrivés quand l’essentiel de la hausse s’est produit.
Présenter cela comme « j’ai fait 41,9 % contre 68,8 % pour l’indice » n’est pas un problème de performance. C’est un problème de mesure.
Faites votre propre calcul
votre rendement réel
Qu’a vraiment rapporté votre argent ?
Indiquez ce que vous avez versé et quand, puis ce que cela vaut aujourd’hui. Rien ne quitte votre navigateur : il n’y a pas de compte, et rien n’est enregistré.
Le calendrier a joué pour vous. En moyenne par an, vous avez gagné +8,46 %, contre +5,73 % si toute la somme avait été placée dès le premier jour. Une plus grande part de votre argent est arrivée au moment où vos placements allaient monter.
Aucun de ces deux chiffres n’est celui qu’afficherait un fonds. Ce chiffre-là, c’est le rendement pondéré par le temps, et il exige la valeur de votre portefeuille chaque jour, pas seulement les jours de versement : aucun formulaire ne peut le calculer. Le terminal garde cette série quotidienne et trace les trois face à un indice de référence.
À quoi sert vraiment chaque chiffre
Le rendement simple
Le gain divisé par ce que vous avez versé. Honnête uniquement si l’argent est entré une fois et n’a plus bougé.
C’est le chiffre que presque tout le monde calcule dans un tableur, et c’est la raison pour laquelle tant de gens pensent être à la traîne. Plus vos versements sont récents, plus il vous sous-estime.
La performance pondérée par les capitaux
Le taux annuel qui fait correspondre l’ensemble des versements datés à la valeur actuelle. Dans un tableur, c’est la fonction XIRR (TRI.PAIEMENTS dans Excel en français). Elle intègre votre calendrier, et c’est tout l’intérêt : si vous avez beaucoup acheté pendant une baisse, ce chiffre vous en récompense.
Utilisez-la pour juger vos propres décisions.
La performance pondérée par le temps
Elle enchaîne les performances de chaque période, si bien que les versements s’annulent. Elle mesure les placements, pas l’investisseur.
C’est celle que publie chaque fonds, parce qu’un gérant ne contrôle pas le moment où les investisseurs versent leur argent. C’est aussi la seule façon équitable de vous comparer à un indice, et c’est pourquoi la question qui suit « qu’ai-je gagné ? » est toujours « par rapport à quoi ? ».
Le hic : elle exige la valeur de votre portefeuille chaque jour, pas seulement les jours où vous avez déplacé de l’argent. Aucun formulaire ne peut vous demander cela, c’est pourquoi le calculateur ci-dessus s’arrête à la performance pondérée par les capitaux, et pourquoi un outil de suivi qui conserve une série quotidienne peut aller plus loin.
La règle pratique
- Une seule somme, jamais touchée : les trois mesures concordent. Prenez celle que vous voulez.
- Versements réguliers : utilisez la performance pondérée par les capitaux pour vous juger.
- Comparaison avec un indice ou un fonds : utilisez la performance pondérée par le temps, sinon vous comparez deux choses différentes.
Si vous voulez les trois sur vos propres titres sans reconstruire un tableur, le terminal conserve la série quotidienne et trace la courbe face à un indice de référence. Vous pouvez le voir sur un portefeuille d’exemple avant d’importer quoi que ce soit, ou partir du suivi de portefeuille.
Et une fois le chiffre en main, l’étape suivante consiste à savoir à quoi le comparer : comment comparer votre portefeuille au S&P 500, et à vérifier si la performance cache une concentration — mon portefeuille est-il vraiment diversifié ?
#suivi-de-portefeuille#rendements#performance#investir
À lire ensuite
cite: Julien Esnault, “Comment calculer la performance de votre portefeuille (et pourquoi votre courtier n’est pas d’accord)”, Portfolio Terminal, 2026-09-20. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.