Un paiement de 5 % n’est pas un rendement de 5 % : ce que 100 $ ont laissé après trois ans dans un fonds obligataire
TLT a versé 4,86 % sur les 12 mois au 16 octobre 2026 et rendu −8,28 % avec les distributions réinvesties. Prélever 5 % par an sur 100 $ dans TLT depuis le 31 octobre 2023 laissait 91,85 $ après 35 mois, contre 105,33 $ sans prélèvement.

· 7 min
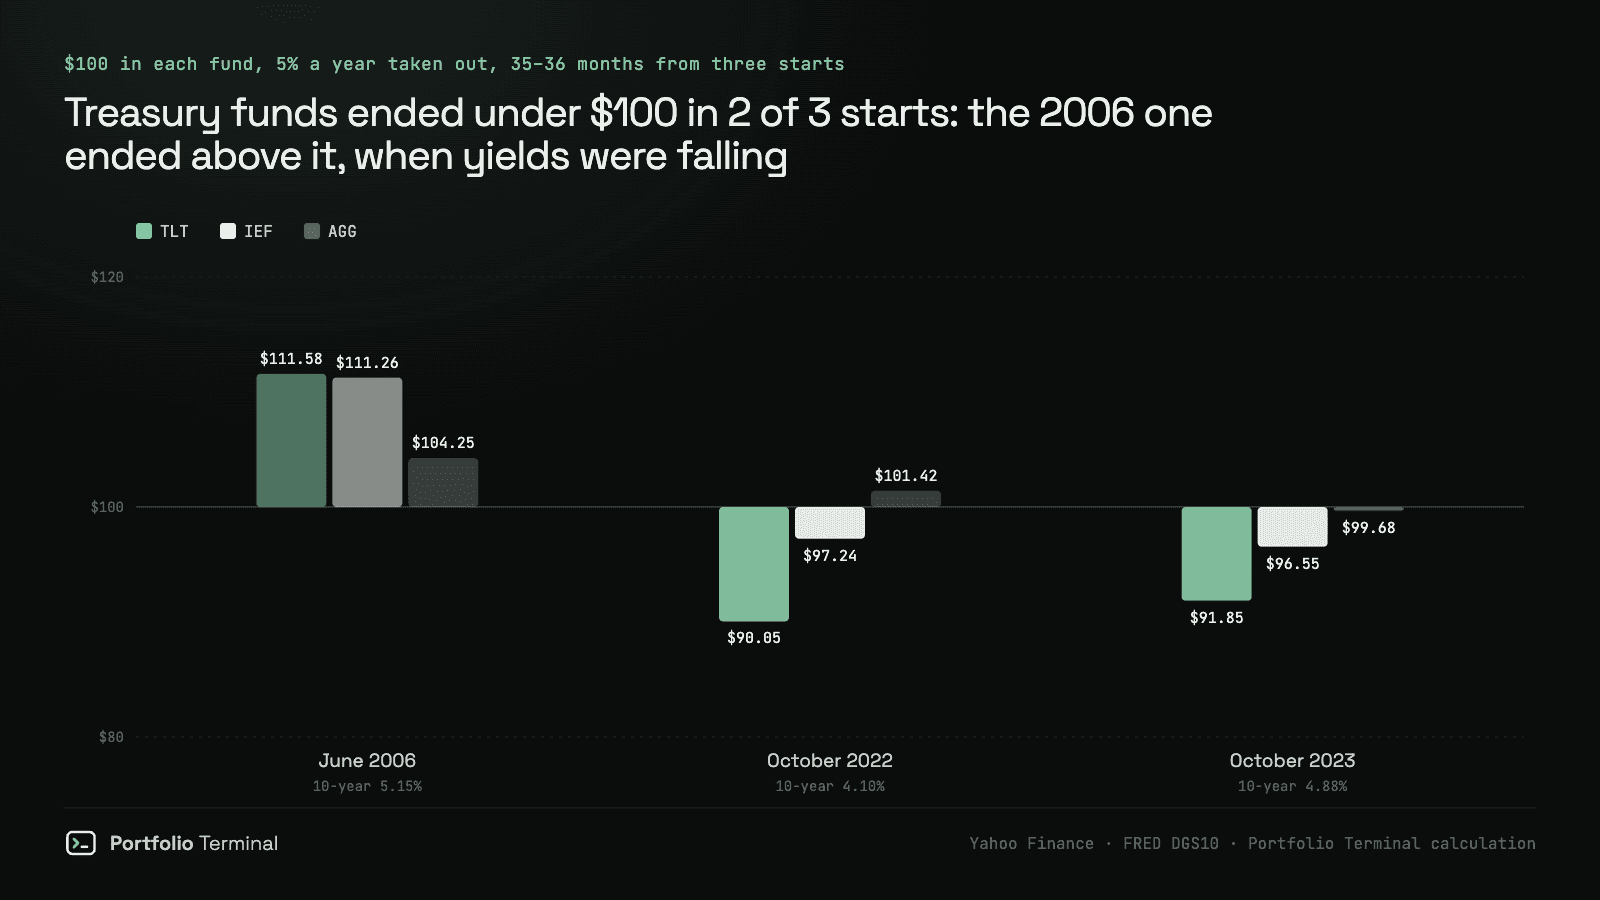
En bref : un fonds obligataire qui verse 5 % par an ne vous a pas rapporté 5 % de rendement. Nous avons modélisé 100 $ dans l’ETF iShares 20+ Year Treasury Bond (TLT) depuis le 31 octobre 2023, quand le taux à 10 ans était de 4,88 %, avec un prélèvement de 5 % par an : 91,85 $ après 35 mois. Laissés en place, distributions réinvesties, les mêmes 100 $ valaient 105,33 $.
Le rendement de distribution d’un fonds est le cash versé sur 12 mois, divisé par son cours d’aujourd’hui. Il dit ce que le fonds a versé. Il ne dit pas ce que vous avez gardé, car le cours bouge aussi. Le bon test est le rendement total : le même fonds, chaque distribution réinvestie.
Les 12 derniers mois : le paiement et le rendement
Sur les 12 mois au 16 octobre 2026, TLT a versé 4,86 % de son cours. Son cours a baissé de 12,36 %. Distributions réinvesties, il a rendu −8,28 %. Le taux à 10 ans du Trésor américain était de 5,10 % le 15 octobre 2026, la dernière valeur de la série FRED.
| Fonds | Rendement de distribution | Variation du cours | Rendement total |
|---|---|---|---|
| TLT, Trésor 20 ans et plus | 4,86 % | −12,36 % | −8,28 % |
| IEF, Trésor 7 à 10 ans | 4,11 % | −7,31 % | −3,60 % |
| AGG, obligations américaines investment grade | 4,16 % | −5,66 % | −1,79 % |
| SCHD, actions américaines à dividende | 3,07 % | +29,28 % | +33,80 % |
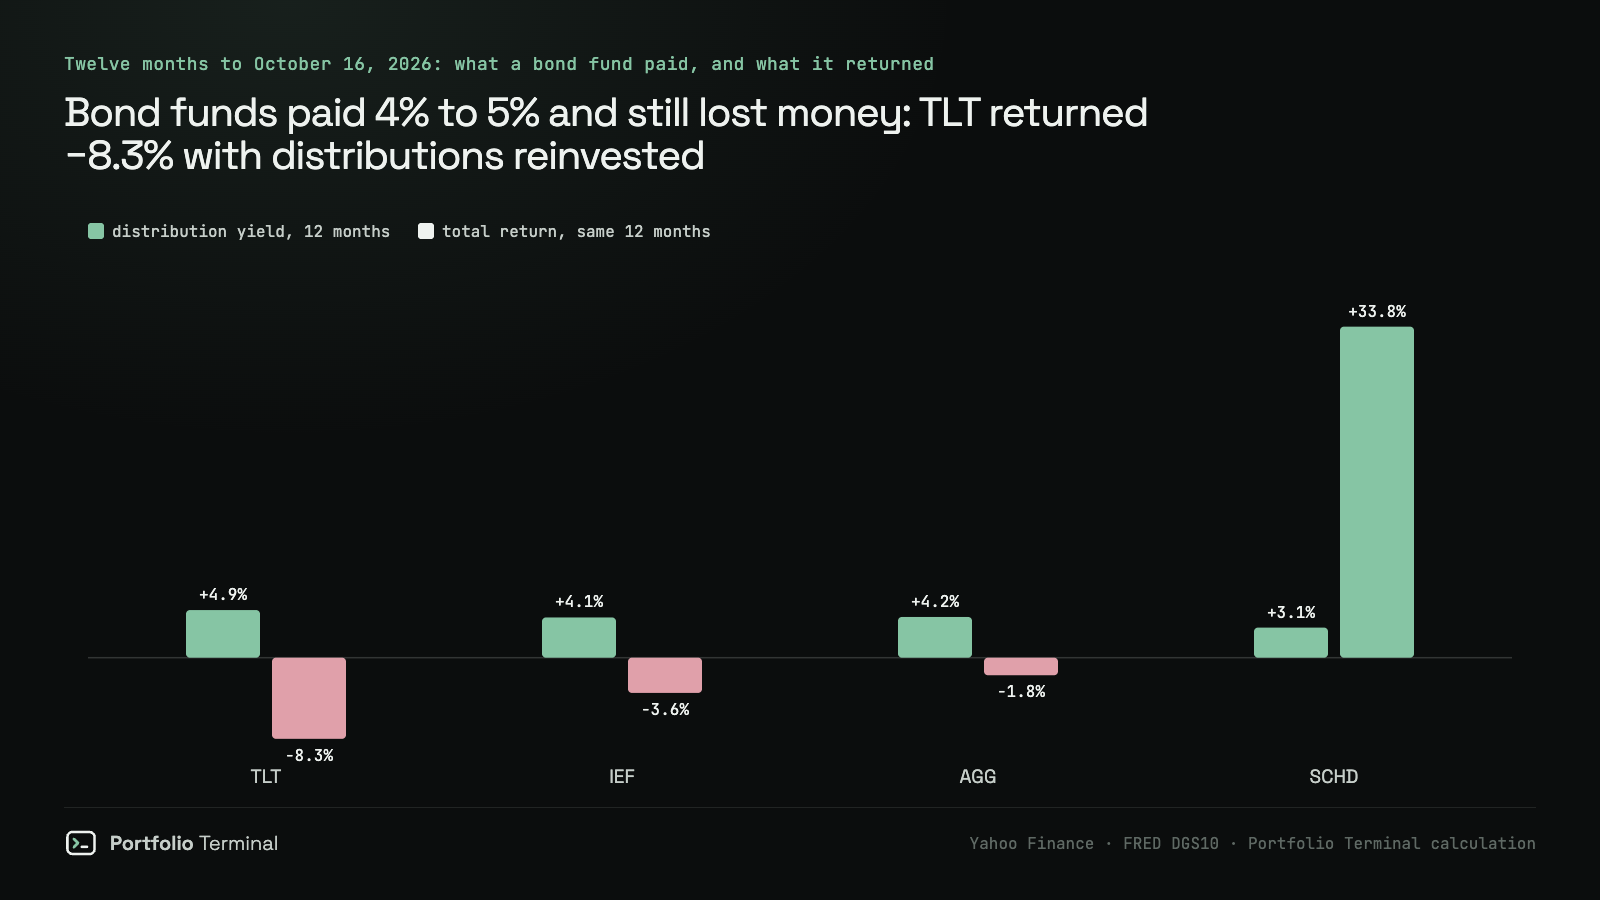
Les fonds obligataires ont versé plus que SCHD, un fonds d’actions à dividende américaines, et ont tout de même perdu de l’argent. Le cours de SCHD a monté de 29,28 % et son rendement total a été de 33,80 %. L’écart est le point central : un paiement sort de la valeur du fonds, et la valeur d’un fonds obligataire baisse quand les taux montent.
Prélever 5 % par an depuis trois dates de départ
Nous avons modélisé un détenteur qui part de 100 $ et prélève chaque année 5 % de ce montant, soit un douzième par mois. Chaque mois, les distributions sont gardées en cash et paient d’abord le prélèvement. Si elles ne suffisent pas, des parts sont vendues au cours de clôture de la fin du mois. Trois dates de départ montrent l’étendue des résultats :
| Départ (taux à 10 ans) | Détention | TLT | IEF | AGG | SCHD |
|---|---|---|---|---|---|
| 30 juin 2006 (5,15 %) | 36 mois, jusqu’en juin 2009 | 111,58 $ | 111,26 $ | 104,25 $ | pas de données avant 2011 |
| 31 octobre 2022 (4,10 %) | 36 mois, jusqu’en octobre 2025 | 90,05 $ | 97,24 $ | 101,42 $ | 104,94 $ |
| 31 octobre 2023 (4,88 %) | 35 mois, jusqu’en septembre 2026 | 91,85 $ | 96,55 $ | 99,68 $ | 141,79 $ |
Les mêmes 100 $, sans aucun prélèvement et distributions réinvesties, finissent plus haut dans chaque ligne : 127,80 $ pour TLT depuis juin 2006, 105,34 $ depuis octobre 2022 et 105,33 $ depuis octobre 2023.
Le départ de 2006 est le cas où un paiement de 5 % fonctionne. Le taux à 10 ans est passé de 5,15 % à 3,53 % en juin 2009, et le cours de TLT est monté à 112,16 $ pour 100 $ investis. Les distributions du fonds ont couvert 96,2 % des prélèvements, donc presque rien n’a dû être vendu.
Le départ de 2023 est l’inverse. Le taux à 10 ans est monté de 4,88 % à 5,29 % en septembre 2026, et le cours de TLT est tombé à 93,06 $. Ses distributions ont couvert 90,4 % des prélèvements, et le reste est venu de la vente de parts. Pour le départ de 2022, la couverture a été de 72,6 %.
La plupart des fenêtres de 36 mois finissent sous 100 $ pour les fonds du Trésor
Trois départs prouvent peu de chose, donc nous avons calculé chaque fenêtre de 36 mois qui commence à une fin de mois. Les fenêtres voisines se chevauchent : les 255 fenêtres de TLT ne sont donc pas 255 résultats indépendants. Elles montrent quand même l’étendue :
- TLT a fini sous 100 $ dans 118 fenêtres sur 255, avec une valeur finale médiane de 101,22 $.
- IEF a fini sous 100 $ dans 164 fenêtres sur 255, avec une médiane de 95,60 $.
- AGG a fini sous 100 $ dans 176 fenêtres sur 241, pour des départs entre septembre 2003 et septembre 2023, avec une médiane de 95,14 $.
- SCHD a fini sous 100 $ dans 7 fenêtres sur 144, pour des départs entre octobre 2011 et septembre 2023, avec une médiane de 120,92 $.
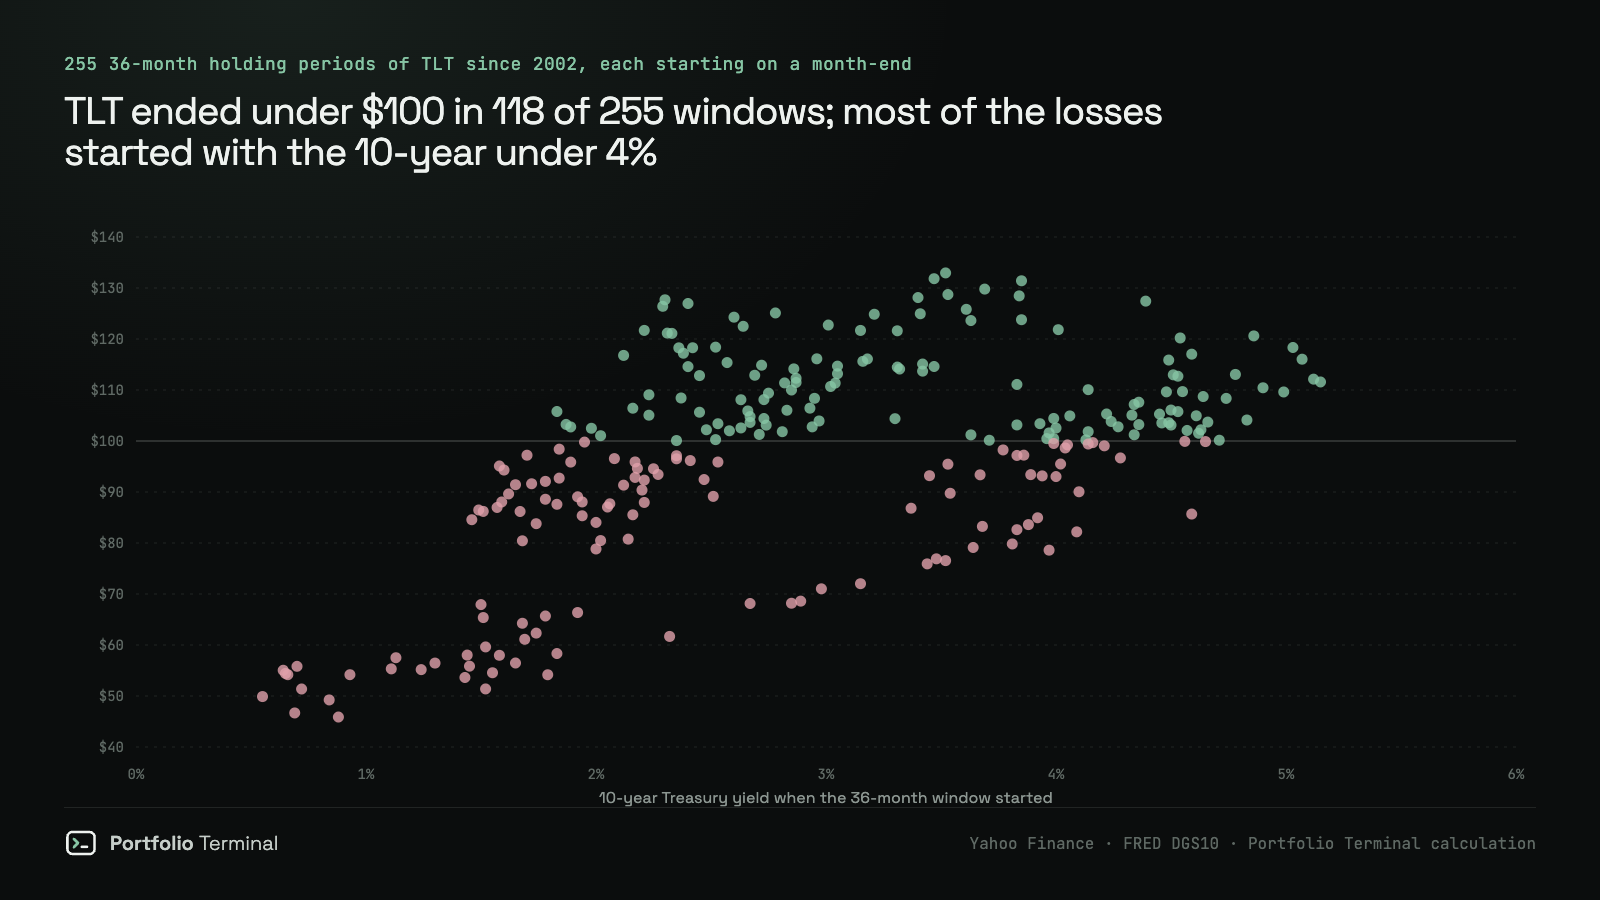
Le taux de départ a fait l’essentiel du tri. Les fenêtres de TLT qui commençaient avec le taux à 10 ans sous 4 % ont fini sous 100 $ dans 105 cas sur 197. Celles qui commençaient entre 4 % et 5 % l’ont fait dans 13 cas sur 54. Les quatre qui commençaient à 5 % ou plus, toutes en 2006 et 2007, ont fini au-dessus de 100 $.
Le rendement de distribution passé du fonds est un guide plus faible. Quand les distributions de TLT sur l’année précédant le départ atteignaient 5 % ou plus de son cours, 2 fenêtres sur 14 ont tout de même fini sous 100 $. Les 14 fenêtres d’IEF avec un rendement passé de 5,21 % à 7,00 % ont toutes fini sous 100 $. Ces départs vont d’août 2003 à septembre 2004 : un rendement passé élevé y était un paiement élevé rapporté à un cours bas, pas une garantie.
Baisser le paiement change le nombre, pas le verdict. À 3 % par an, TLT a fini sous 100 $ dans 90 fenêtres sur 255, et à 4 % dans 103. Depuis octobre 2023, le détenteur à 3 % a fini à 97,58 $ et celui à 4 % à 94,67 $.
Ce que cela change pour votre portefeuille
- Lisez le rendement comme le paiement, et le rendement total comme le résultat. Ils ne se confondent que si le cours tient.
- Un paiement que vous pouvez garder est le rendement total, pas la distribution. Sur les 12 mois au 16 octobre 2026, le rendement total de TLT a été de −8,28 % et ses distributions de 4,86 %. Un détenteur qui prélève ce montant aurait donc dû vendre des parts pour le payer.
- Testez un mouvement de taux sur vos propres positions. Le crash test rejoue le choc de taux de 2022 sur un portefeuille que vous saisissez, et la page d’analyse de TLT montre l’historique du fonds. Nous avions déjà mesuré ce qui a tenu quand les taux obligataires ont grimpé et combien perdent les obligations du Trésor quand les taux montent.
- Les distributions sortent en partie du cours. Les actions et ETF américains ont ouvert en moyenne 85,5 cents plus bas par dollar versé à leur date de détachement, dans notre étude de 14 012 dates de détachement : un paiement est donc en partie votre propre argent qui revient.
vous, clôture du 3 janv. 2022 → 9 févr. 2024
−?,? %pire semaine
−0,0 %
point bas
−0,0 %
Vous avez mieux résisté que les actions européennes. Une ligne vous a coûté le plus, une autre a amorti le choc.
ce qui l’a fait bouger
Il s’agit d’une analyse d’une seule règle de paiement, pas d’un conseil en investissement.
Comment nous avons mesuré
- Taux. Le rendement constant à 10 ans du Trésor américain, publié par la FRED (DGS10), quotidien, jusqu’au 15 octobre 2026, la dernière valeur publiée par la FRED au moment du calcul.
- Cours et distributions. Les barres quotidiennes telles qu’échangées, et chaque distribution en espèces à sa date de détachement, pour TLT, IEF, AGG et SCHD, sur Yahoo Finance. Ils ne sont pas ajustés des dividendes. Yahoo ajuste le split 3 pour 1 de SCHD du 11 octobre 2024 dans les cours comme dans les distributions, qui partagent donc les mêmes unités.
- Paiement. On part de 100 $ au cours de clôture d’une fin de mois. Chaque mois, les distributions reçues sont gardées en cash, et 100 $ × 5 % ÷ 12 sont prélevés. Un déficit vend des parts au cours de clôture de la fin du mois. La valeur après N mois est parts × cours + cash.
- Rendement total. Le même fonds, chaque distribution réinvestie au cours de clôture de la fin du mois, sans aucun prélèvement.
- Fenêtres. 36 mois depuis chaque départ en fin de mois, 35 pour le départ d’octobre 2023, qui s’arrête en septembre 2026, le dernier mois complet. Les départs vont de juillet 2002 pour TLT et IEF, septembre 2003 pour AGG et octobre 2011 pour SCHD, jusqu’en septembre 2023.
- Limites. Ni impôts, ni frais, ni ajustement de l’inflation. Le cash excédentaire n’est pas réinvesti. Le prélèvement est fixé en dollars, c’est la lecture la plus simple de « 5 % par an ». Dans un compte imposable, les distributions sont taxées l’année où elles sont versées, ce qui abaisse tous les chiffres ci-dessus.
- Ce qui changerait le résultat. Un paiement plus bas : à 3 %, le chiffre d’octobre 2023 pour TLT passe à 97,58 $, toujours sous 100 $. Un autre départ : avec un taux à 10 ans de 5 % ou plus, il n’y a que quatre fenêtres, toutes en 2006 et 2007, donc le cas des taux élevés est mince, et nous le disons.
Reproduire le calcul
Le script télécharge les mêmes cours, distributions et taux, calcule le paiement d’octobre 2023 et les fenêtres de 36 mois, et affiche les chiffres cités plus haut. Nous l’avons lancé le 19 octobre 2026, et sa sortie correspond au fichier de l’étude.
Show the code
# Reproduces https://portfolio-terminal.com/blog/bond-fund-5-percent-payout-not-return
# pip install pandas yfinance
# Yahoo Finance prices and distributions (not dividend-adjusted), FRED 10-year yield.
import pandas as pd
import yfinance as yf

FRED = "https://fred.stlouisfed.org/graph/fredgraph.csv?id=DGS10&coed=2026-10-17"
CAPITAL, RATE, AS_OF = 100.0, 0.05, "2026-10-16"


def fund(symbol):
    h = yf.Ticker(symbol).history(start="2002-06-01", end="2026-10-17", auto_adjust=False, actions=True)
    h.index = h.index.tz_localize(None).normalize()
    return h["Close"], h["Dividends"][h["Dividends"] > 0]


def month_ends(close):
    return close.groupby(close.index.to_period("M")).last()


def payout(close, divs, start, months, rate=RATE):
    """$100 at a month-end; each month the distributions are kept as cash, then rate/12 of $100 is withdrawn."""
    me = month_ends(close)
    keys = list(me.index)
    i0 = keys.index(pd.Period(start, "M"))
    units = CAPITAL / me.iloc[i0]
    cash = dist = withdrawn = 0.0
    for k in range(1, months + 1):
        for amount in divs[divs.index.to_period("M") == keys[i0 + k]]:
            cash += units * amount
            dist += units * amount
        cash -= CAPITAL * rate / 12
        withdrawn += CAPITAL * rate / 12
        if cash < 0:
            units += cash / me.iloc[i0 + k]  # sell units for the shortfall
            cash = 0.0
    value = units * me.iloc[i0 + months] + cash
    return value, min(dist, withdrawn) / withdrawn


y10 = pd.read_csv(FRED, index_col=0, parse_dates=True, na_values=".").iloc[:, 0].dropna()
print(f"10-year Treasury yield on Oct. 31, 2023: {y10.loc[:'2023-10-31'].iloc[-1]:.2f}%")

for symbol in ["TLT", "IEF", "AGG", "SCHD"]:
    close, divs = fund(symbol)
    base = close.loc[:"2025-10-16"].iloc[-1]
    last = close.loc[:AS_OF].iloc[-1]
    twelve = divs.loc["2025-10-17":AS_OF].sum()
    print(f"{symbol} to {AS_OF}: distribution yield {twelve / last * 100:.2f}%, "
          f"price {(last / base - 1) * 100:.2f}%")
    end_oct23, cover = payout(close, divs, "2023-10", 35)
    print(f"{symbol} Oct. 2023, 35 months at 5%: ${end_oct23:.2f}, "
          f"distributions paid {cover * 100:.1f}% of the withdrawals")
    starts = [p for p in month_ends(close).index if pd.Period("2002-07", "M") <= p <= pd.Period("2023-09", "M")]
    values = [payout(close, divs, str(p), 36)[0] for p in starts]
    under = sum(v < CAPITAL for v in values)
    print(f"{symbol} 36-month windows at 5%: {under} of {len(values)} ended under $100")
10-year Treasury yield on Oct. 31, 2023: 4.88%
TLT to 2026-10-16: distribution yield 4.86%, price -12.36%
TLT Oct. 2023, 35 months at 5%: $91.85, distributions paid 90.4% of the withdrawals
TLT 36-month windows at 5%: 118 of 255 ended under $100
IEF to 2026-10-16: distribution yield 4.11%, price -7.31%
IEF Oct. 2023, 35 months at 5%: $96.55, distributions paid 77.1% of the withdrawals
IEF 36-month windows at 5%: 164 of 255 ended under $100
AGG to 2026-10-16: distribution yield 4.16%, price -5.66%
AGG Oct. 2023, 35 months at 5%: $99.68, distributions paid 80.4% of the withdrawals
AGG 36-month windows at 5%: 176 of 241 ended under $100
SCHD to 2026-10-16: distribution yield 3.07%, price 29.28%
SCHD Oct. 2023, 35 months at 5%: $141.79, distributions paid 91.6% of the withdrawals
SCHD 36-month windows at 5%: 7 of 144 ended under $100Sources : FRED, taux constant à 10 ans du Trésor américain (DGS10) · Yahoo Finance, TLT · Yahoo Finance, IEF · Yahoo Finance, AGG · Yahoo Finance, SCHD
#études#taux-américains#portefeuille#données-de-marché
À lire ensuite
cite: Julien Esnault, “Un paiement de 5 % n’est pas un rendement de 5 % : ce que 100 $ ont laissé après trois ans dans un fonds obligataire”, Portfolio Terminal, 2026-10-21. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
portfolio terminal
Mesurez le risque de votre portefeuille, pas celui d’un manuel.
Importez vos positions depuis n’importe quel courtier et voyez chaque matin votre volatilité, votre bêta, votre baisse maximale et vos corrélations.
Wall Street en 60 secondes, chaque matin (en anglais). Ce qu’il contient
One short email before the open. Unsubscribe anytime.