ETIF : le projet de fonds coté de BlackRock pour le non-coté, et la décote de 13,71 % à 15,53 % qu’il doit battre
Un ETIF (exchange-traded interval fund) est le fonds que BlackRock a demandé à la SEC d’autoriser le 16 novembre 2026 : coté comme un ETF, plus de non-coté que les 15 % d’un ETF, racheté d’au moins 2 % par mois. Ses deux fonds cotés au tiers non cotés se négociaient 13,71 % et 15,53 % sous leurs actifs.

· 11 min

En bref : Un ETIF (exchange-traded interval fund) est un fonds que BlackRock a demandé à la SEC d’autoriser le 16 novembre 2026 : coté comme un ETF, mais avec plus que les 15 % de non-coté permis à un ETF, parce qu’il ne rachète ses parts qu’une fois par mois. Les deux fonds cotés de BlackRock au tiers non cotés se négociaient 13,71 % et 15,53 % sous leurs actifs le 30 juin.
Rien ne s’achète encore. Ce que BlackRock a déposé est une demande de dérogation, pas un fonds : la demande ne nomme ni fonds, ni frais, ni date de lancement, et la SEC ne s’est pas prononcée. Ce qui suit est une lecture de ce document et une mesure du problème de prix qu’il veut résoudre. Ce n’est pas un conseil en investissement.
Coté comme un ETF ne veut pas dire valorisé comme un ETF. Le cours d’un ETF reste collé à sa valeur liquidative, ce que valent ses titres par part, parce que le fonds rachète ses parts chaque jour. Un fonds rempli de sociétés non cotées ne peut pas les vendre à la demande : il ne rachète donc pas, et ses parts s’échangent au prix que les acheteurs offrent, le plus souvent avec une décote, sous cette valeur. Le 30 juin 2026, un dollar de ce que détenait BTX, un fonds de BlackRock au tiers non coté, coûtait 84 cents en Bourse. Le pari de l’ETIF : racheter un peu chaque mois pour garder la décote faible.
Ce que BlackRock a déposé le 16 novembre 2026
| Point | Dans la demande |
|---|---|
| Qui demande | BlackRock Advisors, BlackRock Capital Investment Advisors, HPS Advisors, BlackRock Fund Advisors |
| Où il se négocie | Sur une Bourse américaine, toute la journée, comme un ETF |
| Qui peut revendre des parts au fonds | Les seuls participants autorisés, par gros blocs |
| À quel rythme | Une fois par mois |
| Combien, au moins | 2 % des parts en circulation |
| Combien, au plus | 25 % sur trois offres mensuelles de suite |
| Préavis | L’offre s’ouvre au moins 7 jours avant sa date limite |
| Frais de sortie | Des frais de rachat, plafonnés à 2 % du produit |
| Portefeuille | Publié sur le site du fonds comme celui d’un ETF (règle 6c-11), avec sa prime ou sa décote |
| Le fonds, ses frais, son lancement | Non nommés |
La demande veut qu’un fonds à intervalles (interval fund) puisse réunir trois choses. Un fonds à intervalles ne rembourse personne à la demande ; il rachète une part de ses propres titres à dates fixes. Deux des trois existent séparément : la cotation en Bourse, que la plupart des fonds à intervalles n’ont pas, dit la demande, et des rachats limités à 2 % des parts par mois, que des dérogations de la SEC permettent déjà. La troisième est nouvelle : seuls les participants autorisés, les maisons de négoce qui créent et rachètent les parts d’ETF, pourraient revendre des parts au fonds.
La demande est franche sur le prix. Ses auteurs attendent « discounts that are smaller than those often seen in other listed closed-end vehicles », des décotes plus faibles que celles des autres fonds fermés cotés, et reconnaissent que la structure « could result in discounts larger than may be seen in many ETFs », plus fortes que celles de nombreux ETF. Elle prévoit même l’échec : si la décote d’un fonds reste large « over a prolonged period », son gérant pourra recommander d’abandonner le mécanisme des maisons de négoce pour « operate as a traditional interval fund », redevenir un fonds à intervalles ordinaire.
À quel prix se négocient les fonds cotés de BlackRock à poche non cotée
BlackRock cote déjà des fonds fermés qui détiennent du non-coté. Un fonds fermé a un nombre de parts fixe : il se négocie en Bourse et n’en rachète aucune à la demande. Sur les 14 que BlackRock investit en actions, six avaient plus de 5 % de leur actif net en titres non cotés le 30 juin 2026 ; les huit autres en avaient moins de 2 %. Non coté veut dire ici niveau 3 dans le rapport du fonds : des titres qu’il évalue par un modèle, faute de marché. Les parts sont en proportion de l’actif net ; la distribution est ce que le fonds verse en un an, rapporté à son cours.
| Fonds | Part non cotée | Cours | Valeur liquidative | Décote / prime | Distribution |
|---|---|---|---|---|---|
| BSTZ | 33,71 % | 30,03 $ | 34,80 $ | −13,71 % | 6,49 % |
| BTX | 30,27 % | 9,03 $ | 10,69 $ | −15,53 % | 6,98 % |
| BST | 27,48 % | 50,71 $ | 54,57 $ | −7,07 % | 5,92 % |
| BCAT | 13,47 % | 15,93 $ | 14,90 $ | +6,91 % | 19,43 % |
| BMEZ | 11,23 % | 15,35 $ | 17,24 $ | −10,96 % | 8,60 % |
| ECAT | 5,42 % | 15,72 $ | 15,81 $ | −0,57 % | 20,86 % |
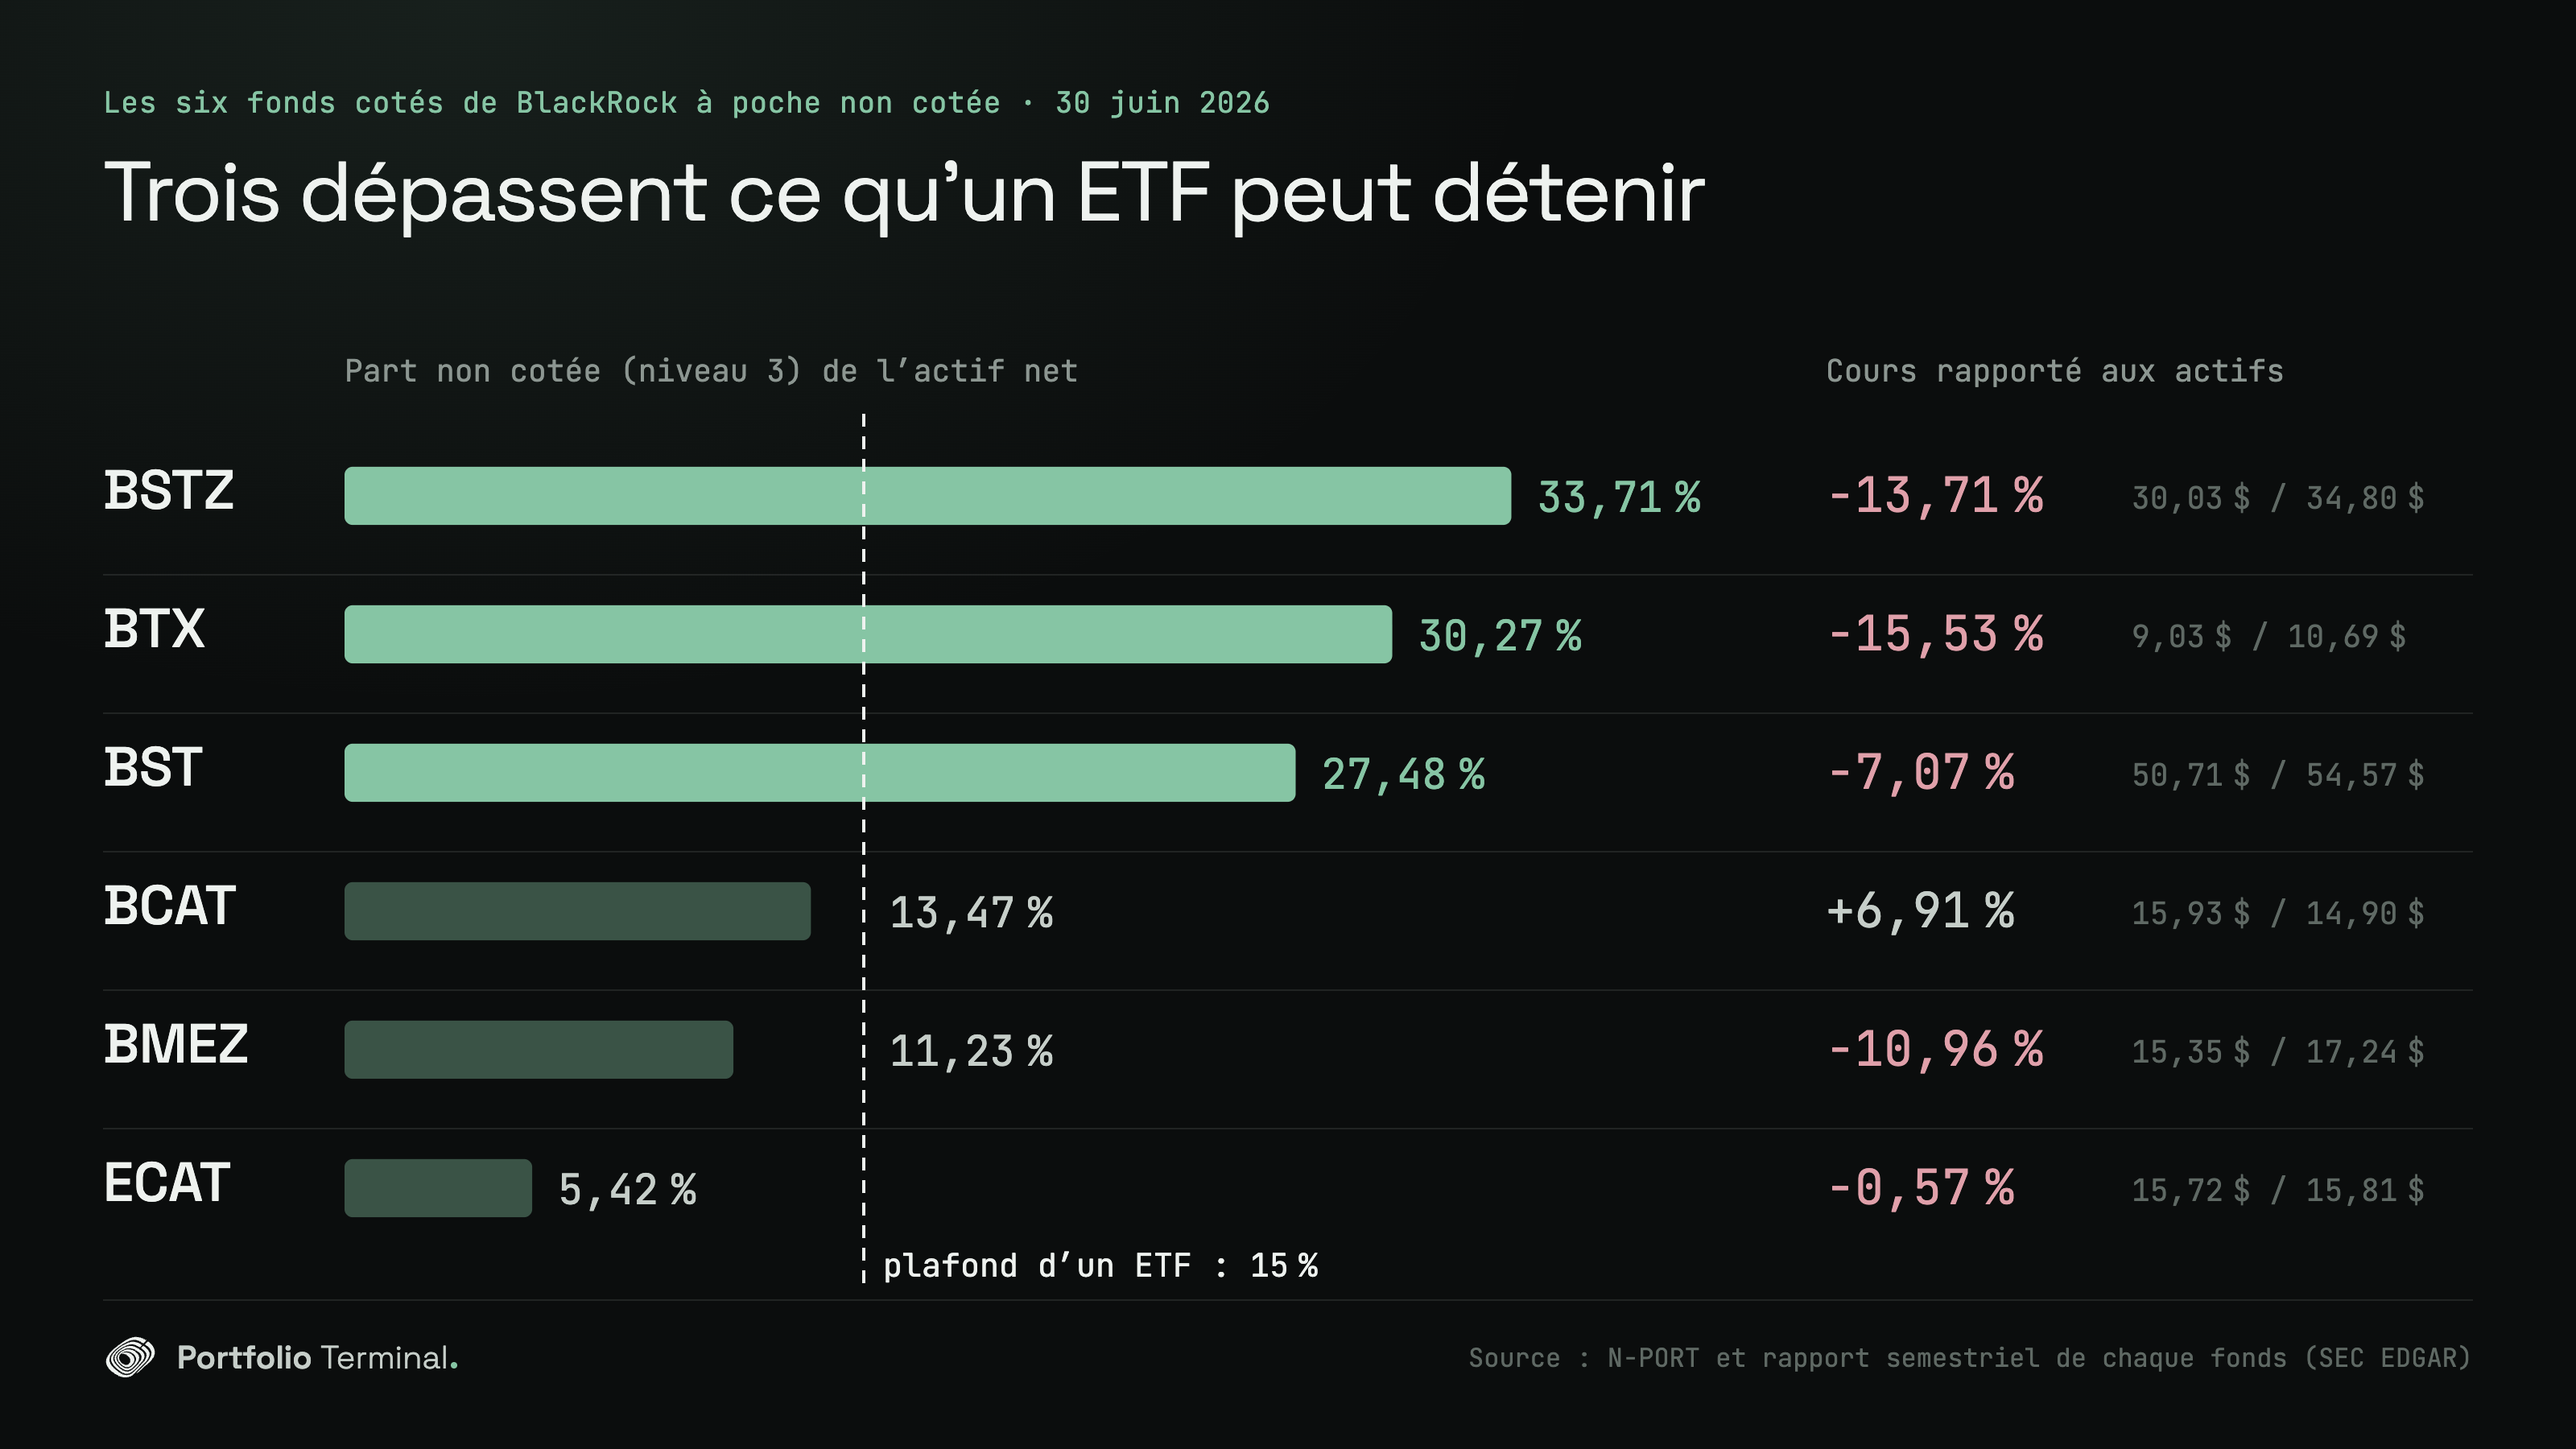
Trois des six dépassent ce qu’un ETF pourrait détenir : le BlackRock Science and Technology Term Trust (BSTZ) et le BlackRock Technology and Private Equity Term Trust (BTX), chacun au tiers non coté environ, et le BlackRock Science and Technology Trust (BST). Par société, Databricks, PsiQuantum, Anthropic et SambaNova Systems sont les plus grosses positions non cotées de BSTZ ; Anthropic, PsiQuantum, Deepgram et OpenAI, celles de BTX. Anthropic pèse à elle seule 4,07 % de BSTZ, 6,17 % de BTX et 5,13 % de BST ; OpenAI, 1,87 % de BTX et 1,59 % de BST. Les deux fonds au tiers non cotés avaient les plus fortes décotes.
La décote ne tient pas qu’à ce qu’un fonds détient. BCAT et ECAT reversent 19,43 % et 20,86 % de leur cours à leurs porteurs chaque année, en distributions mensuelles (une distribution, pas un rendement), et se négociaient au-dessus ou tout près de leur valeur liquidative. Les quatre fonds qui distribuent 5,92 % à 8,60 % se négociaient 7,07 % à 15,53 % en dessous. Six fonds ne prouvent pas une cause, mais c’est le schéma sur lequel l’ETIF est bâti : plus un fonds distribue ou rachète à la valeur liquidative, plus son cours en reste proche.
BlackRock rachète déjà des parts quand une décote devient trop forte. Son programme de 2026 couvre cinq des six ; BTX n’en fait pas partie. La règle : une offre de rachat à 98 % de la valeur liquidative si la décote a dépassé 10 % en moyenne sur les neuf mois clos le 30 septembre 2026. Celle de BMEZ a été de 11,05 %, et il a ouvert le 16 octobre une offre sur 5 % de ses parts au plus. Celle de BSTZ a été de 9,45 % et celle de BST de 6,10 % : pas d’offre.
Quatre des six publient une valeur liquidative qu’on peut suivre jour après jour. Pour BSTZ et BMEZ, la décote ne s’est jamais refermée. Sur les 251 séances du 17 novembre 2025 au 16 novembre 2026, celle de BSTZ a été de 9,37 % en moyenne, entre 5,05 % (1er septembre) et 13,88 % (10 mars) ; celle de BMEZ, de 10,98 %. Aucun des deux n’a clôturé une seule fois au-dessus de sa valeur liquidative. Celle de BST a été de 5,81 % en moyenne, avec une seule clôture au-dessus, le 10 novembre. Celle d’ECAT a été de 3,28 % ; il a clôturé 39 fois au-dessus, puis a fini l’année à son plus bas. Le jour du dépôt, les quatre décotes étaient de 7,74 % pour BSTZ, 9,48 % pour BMEZ, 1,80 % pour BST et 10,72 % pour ECAT.
ETF, fonds à intervalles, fonds fermé, ETIF : quatre façons de sortir
Un fonds ouvert, ETF compris, rachète ses parts à la demande. Un fonds fermé ne le fait pas. Un ETIF se place entre les deux.
| ETF | Fonds à intervalles | Fonds fermé coté | ETIF (en projet) | |
|---|---|---|---|---|
| Se vend en Bourse | Oui | Rarement | Oui | Oui |
| Le fonds rachète ses parts | Chaque jour | Tous les 3, 6 ou 12 mois | Seulement s’il le décide | Chaque mois |
| À qui | Aux participants autorisés | À tout porteur | À tout porteur | Aux participants autorisés |
| Combien | Sans limite | 5 % à 25 % à chaque fois | Ce qu’il offre | 2 % au moins |
| Ce que touche le vendeur | Un cours proche de la valeur liquidative | La valeur liquidative | Le cours de Bourse | Le cours de Bourse |
| Actifs illiquides | 15 % de l’actif net au plus | Pas de plafond | Pas de plafond | Pas de plafond |
Les 15 % viennent de la règle 22e-4 : un fonds ouvert, ETF compris, ne peut plus acheter de placement illiquide quand ceux-ci dépassent 15 % de son actif net. Les fonds fermés n’y sont pas soumis. La demande ne cite jamais ce chiffre ; la place faite au non-coté vient de la structure. Les 5 % à 25 % viennent de la règle 23c-3, celle des fonds à intervalles, à laquelle la demande veut déroger.
À quelle vitesse l’argent peut sortir d’un ETIF : 2 % par mois
Chaque offre mensuelle doit porter sur au moins 2 % des parts alors en circulation. À ce plancher, le fonds rachète 21,53 % de ses parts les 12 premiers mois, et la moitié demande 35 offres mensuelles. En 36 mois : 51,68 %. Un fonds à intervalles trimestriel, à son propre plancher de 5 %, rachète 18,55 % en un an et 45,96 % en 36 mois. Un ETF n’a pas cette limite : tout, chaque jour. Un fonds fermé coté ne rachète rien, sauf s’il le décide.
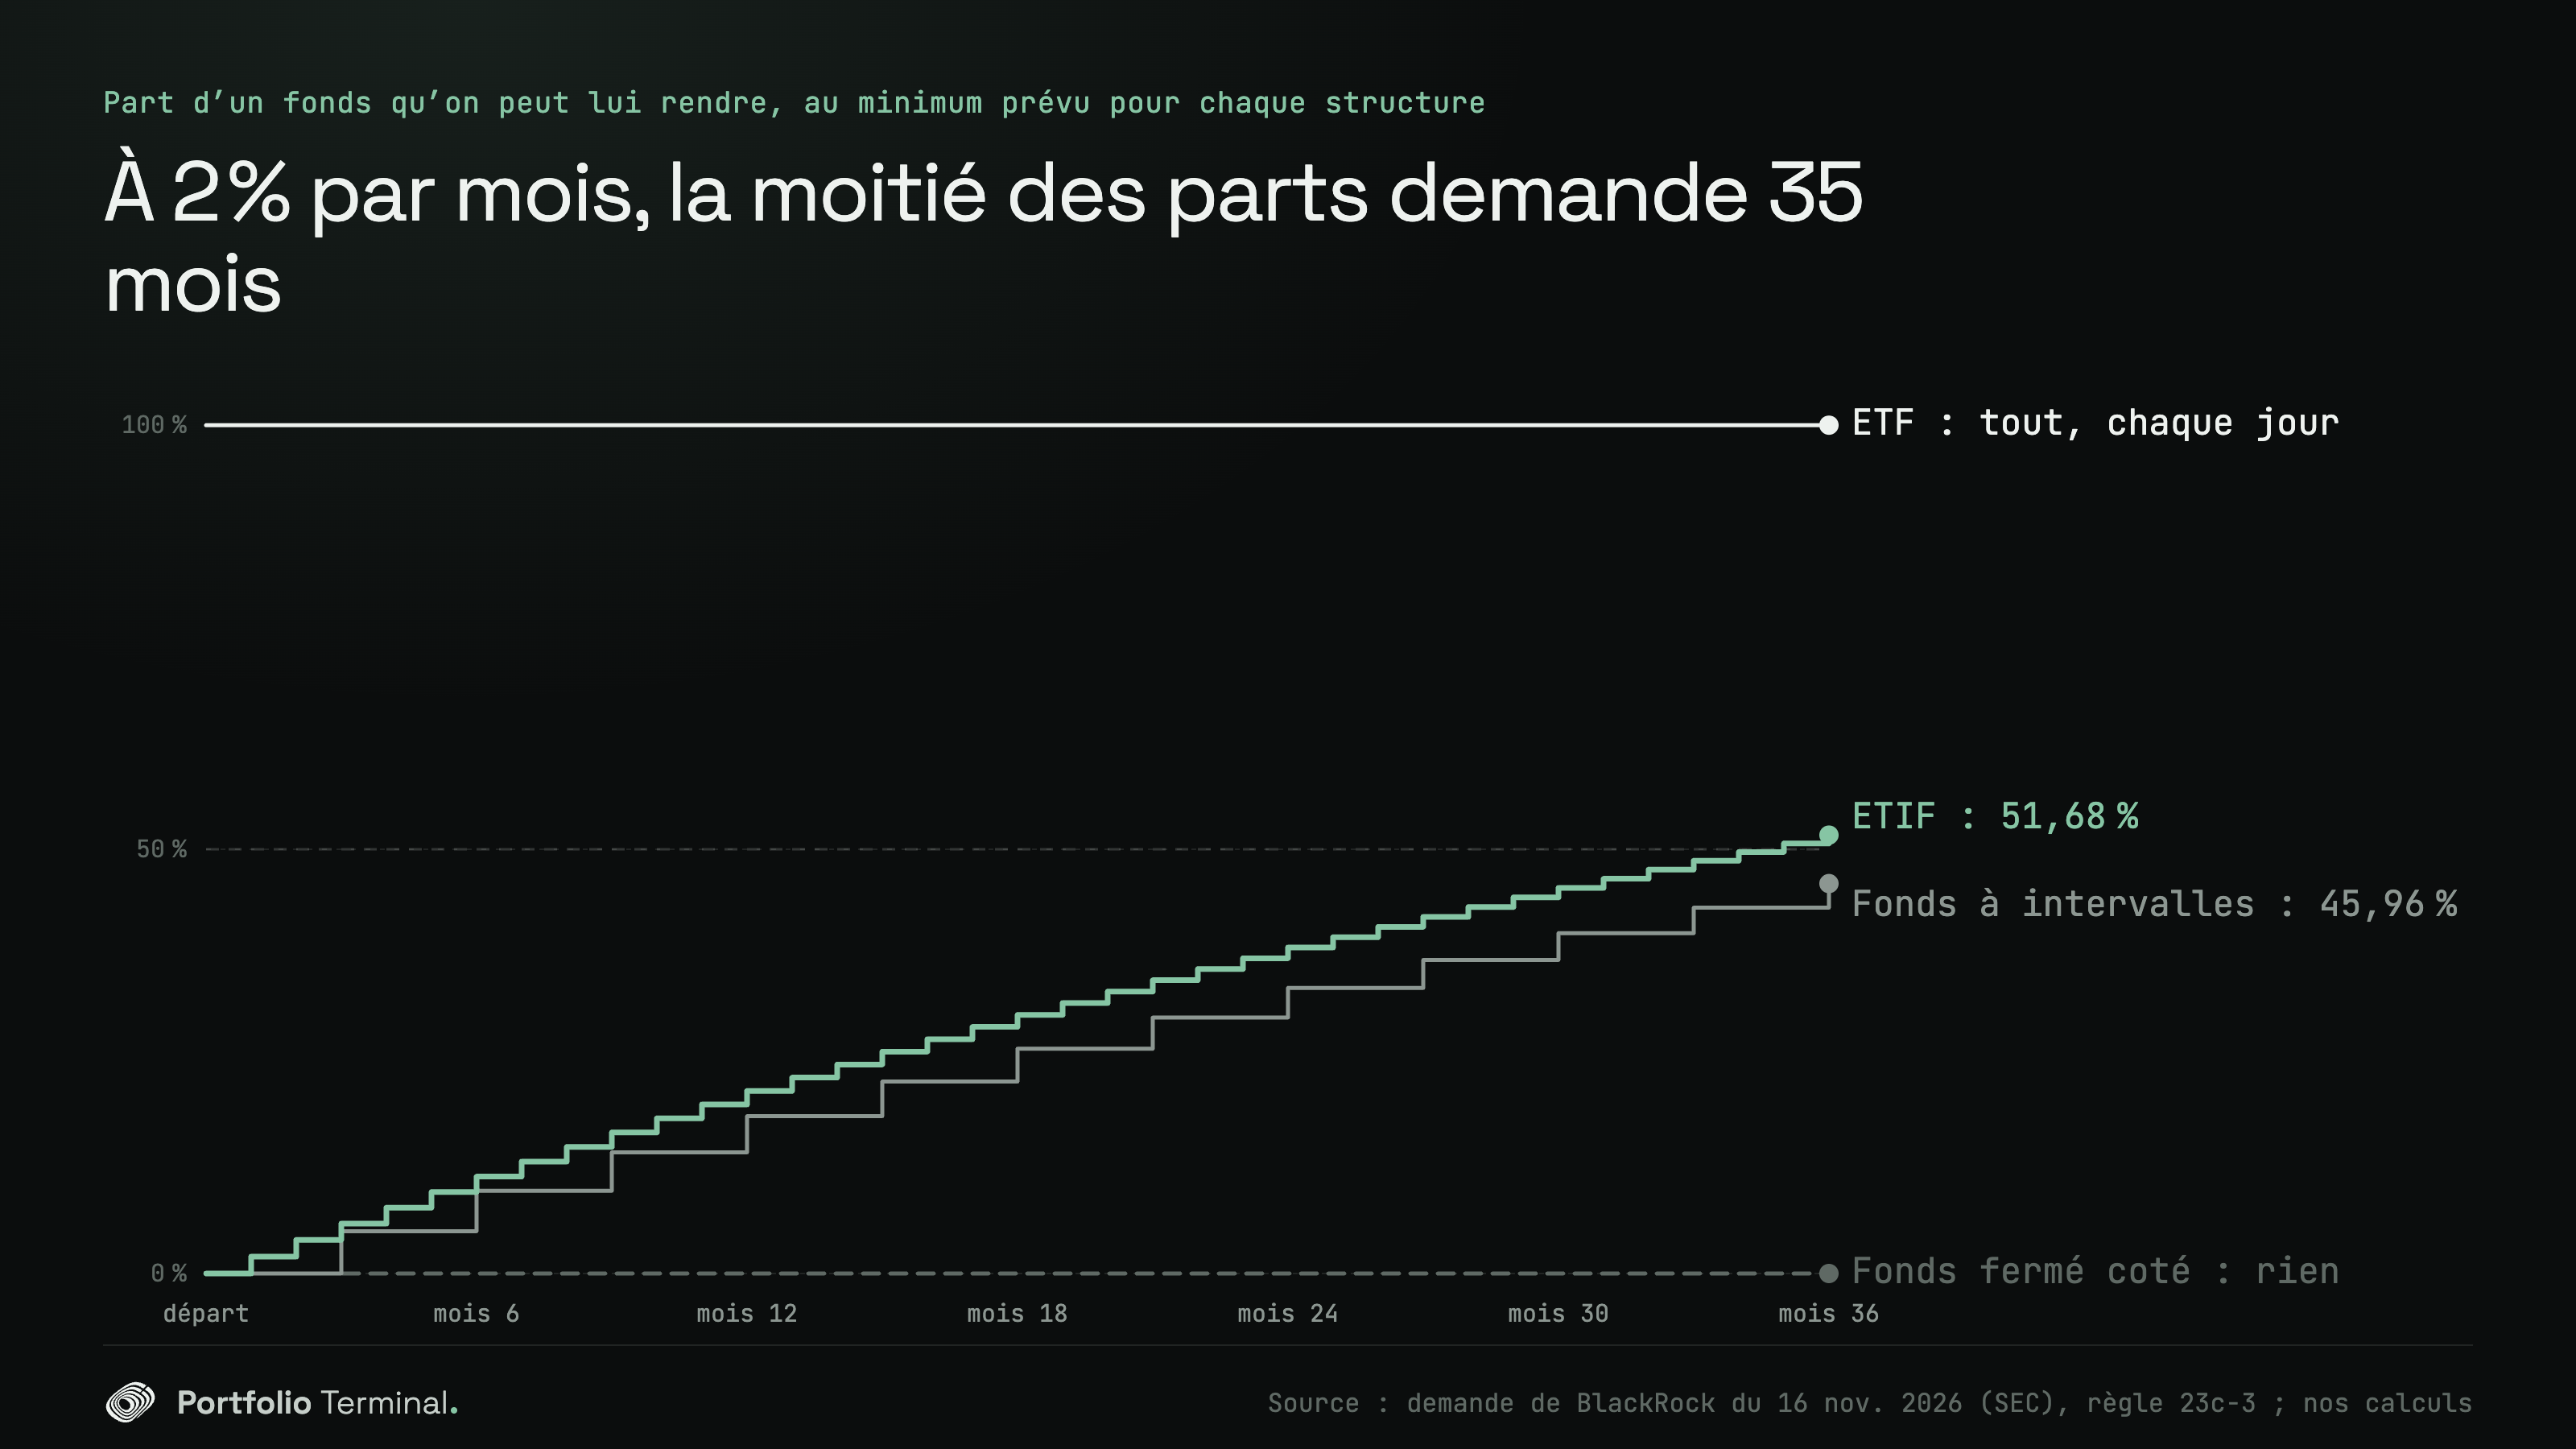
Un fonds peut offrir plus que son plancher, mais guère plus : trois offres mensuelles de suite ne peuvent dépasser 25 % des parts. Cela compte pour un épargnant qui ne traitera jamais avec le fonds. Le cours d’un ETF colle à ses actifs parce que les maisons de négoce peuvent échanger des parts contre les titres le jour même. Ici l’échange est rationné et la maison de négoce attend un mois. La demande range le coût de cette attente parmi les raisons pour lesquelles la décote d’un ETIF pourrait dépasser celle d’un ETF.
ETIF ou ELTIF, et qui pourrait en acheter
Une lettre sépare les deux noms, et rien ne les relie en droit. Un ELTIF est un fonds européen d’investissement à long terme : un label de l’Union européenne pour des fonds qui investissent pour des années dans des sociétés non cotées, des prêts et des actifs réels, assoupli par le règlement (UE) 2023/606, applicable depuis le 10 janvier 2024. Un ETIF serait un fonds américain relevant de l’Investment Company Act de 1940.
La demande dit que les parts s’achèteraient sur « platforms that are familiar and commonly available », autrement dit un compte-titres ordinaire, et ne mentionne aucune condition de patrimoine ou de revenu. Pour un épargnant de l’Union européenne, l’obstacle est celui qui tient déjà les ETF cotés aux États-Unis hors de portée : un fonds vendu aux particuliers doit fournir un document d’informations clés, selon le règlement PRIIPs (UE) n° 1286/2014, et les fonds américains n’en publient pas.
Que vérifier dans un fonds qui détient du non-coté
- La part non cotée. Le rapport N-PORT d’un fonds américain donne à chaque ligne un niveau de juste valeur. Additionnez les lignes de niveau 3, comme nous l’avons fait ici.
- La décote. Pour un fonds fermé coté, le cours et la valeur liquidative sont publics chaque jour : la valeur liquidative a son propre code (XBSZX pour BSTZ).
- Le rachat. Qui peut revendre des parts au fonds, à quel rythme, et combien.
Les trois se font à la main : nos outils ouvrent les ETF, pas les fonds fermés. Pour les ETF que vous détenez déjà, chaque fonds a sa page de lignes (celle de VOO, par exemple), et le comparateur de recoupement montre ce que deux d’entre eux partagent : voyez comment vérifier le recoupement de ses ETF et quels ETF sont deux fois le même fonds. Après un import, le portefeuille additionne les sociétés que contiennent vos fonds ; savoir si le résultat est diversifié est la question suivante.
Comment nous avons mesuré
La demande. Nous avons lu le formulaire 40-APP sur SEC EDGAR le 17 novembre 2026. Chaque point du premier tableau vient du document, et les passages entre guillemets en sont tirés mot pour mot.
Les fonds. Les 14 fonds fermés cotés de BlackRock investis en actions sont les 12 du rapport de ses fonds d’actions et ses deux fonds d’allocation. Nous avons gardé les six qui ont plus de 5 % de leur actif net au niveau 3 ; la plus forte part parmi les huit écartés est de 1,86 %. Ses fonds obligataires et municipaux ne sont pas dans le compte.
La part non cotée. Le N-PORT de chaque fonds au 30 juin 2026 : la valeur des lignes classées en juste valeur de niveau 3, rapportée à l’actif net. Le niveau 3 couvre les actions de sociétés non cotées et les prêts privés ; il peut aussi retenir un titre coté qui ne s’échange plus : c’est une mesure proche de la part non cotée, pas une mesure exacte. Une société présente sur plusieurs lignes (deux catégories d’actions) est additionnée.
Cours et valeur liquidative au 30 juin 2026. Le tableau « Market Price and Net Asset Value Per Share Summary » du rapport semestriel de chaque fonds (formulaire N-CSRS), comme le taux de distribution : la distribution mensuelle annualisée rapportée au cours de clôture.
Les séries quotidiennes. Les clôtures Yahoo Finance de chaque fonds et du code qui porte sa valeur liquidative (XBSZX, XBMZX, XBSTX, XESGX), sur les 251 séances où les deux existent. BCAT et BTX n’y ont pas de série : ils ne figurent qu’au 30 juin 2026. Les chiffres de BlackRock recoupent les nôtres : les décotes moyennes qu’il a annoncées du 1er janvier au 30 septembre 2026 (9,45 % pour BSTZ, 11,05 % pour BMEZ, 6,10 % pour BST, 2,74 % pour ECAT) sont celles que cette série donne sur ces dates. La valeur publiée chaque jour peut s’écarter un peu de celle du rapport : 34,62 $ contre 34,80 $ pour BSTZ le 30 juin 2026.
Ce qui changerait le résultat. Ce sont six fonds d’un seul gérant, retenus parce que c’est BlackRock qui dépose. Les décotes bougent : ECAT est passé d’au-dessus de ses actifs à 10,72 % de décote en quatre mois. Et un ETIF qui fonctionne comme prévu devrait se négocier plus près de sa valeur liquidative qu’aucun d’eux ; il n’existe aucun ETIF à mesurer.
Reproduisez-le
Le script recalcule les quatre séries quotidiennes depuis Yahoo Finance, et l’arithmétique des rachats. Nous l’avons lancé le 17 novembre 2026 avec Python 3.9.
Show the code
# Reproduces https://portfolio-terminal.com/blog/blackrock-etif-exchange-traded-interval-fund
# pip install pandas yfinance
# Price against net asset value, day by day, for four BlackRock closed-end funds
# that hold private companies, over the twelve months to BlackRock's ETIF filing;
# then what a floor of 2% a month lets out of a fund.
# Yahoo Finance daily closes; a net asset value has its own symbol (XBSZX for BSTZ).
import pandas as pd
import yfinance as yf

START, END = "2025-11-17", "2026-11-16"  # END: the day of the SEC application
FUNDS = [("BSTZ", "XBSZX"), ("BMEZ", "XBMZX"), ("BST", "XBSTX"), ("ECAT", "XESGX")]

def closes(symbol):
    stop = (pd.Timestamp(END) + pd.Timedelta(days=1)).strftime("%Y-%m-%d")  # end is exclusive
    s = yf.Ticker(symbol).history(start=START, end=stop, auto_adjust=False)["Close"]
    s.index = s.index.tz_localize(None).normalize()
    return s.dropna()

print(f"Price against net asset value, {START} to {END}")
for ticker, nav_symbol in FUNDS:
    both = pd.concat([closes(ticker), closes(nav_symbol)], axis=1, keys=["price", "nav"]).dropna()
    gap = (both["price"] / both["nav"] - 1) * 100
    print(f"  {ticker}: {len(gap)} sessions, mean {gap.mean():+.2f}%, median {gap.median():+.2f}%")
    print(f"        widest {gap.min():+.2f}% on {gap.idxmin().date()}, narrowest {gap.max():+.2f}% on {gap.idxmax().date()}")
    print(f"        {int((gap > 0).sum())} sessions over net asset value, {gap.iloc[-1]:+.2f}% on {gap.index[-1].date()}")

FLOOR = 0.02  # the application: each monthly offer, at least 2% of the shares outstanding
left = lambda months: (1 - FLOOR) ** months
half = next(n for n in range(1, 200) if left(n) <= 0.5)
print(f"\nAt 2% a month: {(1 - left(12)) * 100:.2f}% of the shares in 12 months, "
      f"{(1 - left(36)) * 100:.2f}% in 36, half of them after {half} months")
print(f"A quarterly interval fund at 5%: {(1 - 0.95 ** 4) * 100:.2f}% in 12 months, {(1 - 0.95 ** 12) * 100:.2f}% in 36")
Price against net asset value, 2025-11-17 to 2026-11-16
BSTZ: 251 sessions, mean -9.37%, median -9.45%
widest -13.88% on 2026-03-10, narrowest -5.05% on 2026-09-01
0 sessions over net asset value, -7.74% on 2026-11-16
BMEZ: 251 sessions, mean -10.98%, median -10.88%
widest -13.32% on 2025-11-21, narrowest -7.52% on 2026-09-08
0 sessions over net asset value, -9.48% on 2026-11-16
BST: 251 sessions, mean -5.81%, median -5.53%
widest -11.46% on 2026-06-18, narrowest +0.42% on 2026-11-10
1 sessions over net asset value, -1.80% on 2026-11-16
ECAT: 251 sessions, mean -3.28%, median -3.73%
widest -10.72% on 2026-11-16, narrowest +2.19% on 2026-07-13
39 sessions over net asset value, -10.72% on 2026-11-16
At 2% a month: 21.53% of the shares in 12 months, 51.68% in 36, half of them after 35 months
A quarterly interval fund at 5%: 18.55% in 12 months, 45.96% in 36Sources : Demande de BlackRock, formulaire 40-APP (SEC) · Règle 23c-3 (eCFR) · Règle 22e-4 (eCFR) · Rapport semestriel de BSTZ (SEC) · N-PORT de BTX (SEC) · Résultats du programme de décote 2026 de BlackRock (SEC) · Règlement (UE) 2023/606 (EUR-Lex) · Yahoo Finance, historique de BSTZ
Vous voulez ça chaque matin, en clair ?
#études#etf
À lire ensuite
cite: Julien Esnault, “ETIF : le projet de fonds coté de BlackRock pour le non-coté, et la décote de 13,71 % à 15,53 % qu’il doit battre”, Portfolio Terminal, 2026-11-17. version texte (en anglais) pour les outils d’IA
Essayez sur votre propre portefeuille
avant le 31 décembre
Avant le 31 décembre : l’impôt que vos moins-values peuvent encore effacer.
La démo s’ouvre sur l’onglet Plus-values, avec le portefeuille d’un investisseur français chez des courtiers étrangers : ce que ses moins-values latentes peuvent encore effacer cette année, calculé au prix moyen pondéré (PMP).
La semaine de Wall Street en 60 secondes, une fois par semaine (en anglais). Ce qu’il contient
One short email a week, after Friday’s close. Unsubscribe anytime.